La règle 50/30/20 pour répartir son salaire
Ce que c’est, comment la calculer avec votre revenu et que faire si les chiffres ne collent pas.
Par l'équipe Fluvi · Mis à jour le 31 octobre 2026
Calculateur 50/30/20
Saisissez ce que vous touchez chaque mois (revenu net) et choisissez comment le répartir.
Besoins · 50 %
1 250 €
Loyer, charges, courses, transports, santé et mensualités minimales.
Envies · 30 %
750 €
Sorties, livraisons, vêtements, abonnements et voyages.
Épargne et dettes · 20 %
500 €
Épargne de précaution, objectifs et remboursements anticipés.
D’où vient cette règle ?
Elle a été popularisée par Elizabeth Warren et sa fille Amelia Warren Tyagi dans le livre All Your Worth (2005). Son atout, c’est la simplicité : au lieu de suivre chaque euro, vous surveillez seulement trois groupes. C’est un point de départ, pas une loi.
Calculez-la sur votre revenu net
Prenez ce qui arrive vraiment sur votre compte, pas le salaire brut : le net après cotisations sociales et prélèvement à la source. Si vous êtes indépendant ou si vos revenus varient, prenez la moyenne des six derniers mois moins ce que vous mettez de côté pour les impôts et les cotisations.
Ce qui entre dans chaque groupe
- Besoins (50 %), ce que vous devez payer quoi qu’il arrive : loyer ou crédit immobilier, charges, électricité, courses, transports, mutuelle, box internet et forfait mobile de base, crèche et les mensualités minimales de vos crédits.
- Envies (30 %), ce qui rend la vie plus agréable mais pourrait être réduit : restaurants et livraisons, sorties, vêtements non indispensables, streaming, voyages et loisirs.
- Épargne et dettes (20 %) : épargne de précaution, projets, placements et remboursements anticipés.
| Revenu net | Besoins 50 % | Envies 30 % | Épargne 20 % |
|---|---|---|---|
| 1 500 € | 750 € | 450 € | 300 € |
| 2 500 € | 1 250 € | 750 € | 500 € |
| 4 000 € | 2 000 € | 1 200 € | 800 € |
Et si ça ne suffit pas ?
C’est très courant : dans beaucoup de villes, le loyer seul prend 35 ou 40 % du revenu. Si vos besoins dépassent 50 %, ajustez les pourcentages au lieu d’abandonner : 60/30/10 ou 70/20/10 fonctionnent aussi, et vous pouvez les tester dans le calculateur ci-dessus.
L’essentiel est que l’épargne soit un montant fixe que vous mettez de côté dès la paie, même petit, et que vous l’augmentiez quand vous pouvez. Et revoyez les envies avant l’épargne : c’est souvent là que l’argent file sans qu’on s’en rende compte.
D’abord, une épargne de précaution
Avant d’investir, utilisez vos 20 % pour constituer un matelas de trois à six mois de besoins. C’est ce qui évite qu’un imprévu (une maladie, une perte d’emploi, une réparation) se transforme en dette. Si vous avez du mal à commencer, le défi des 52 semaines est un bon point de départ. Et pour appliquer la règle à chaque dépense, faites votre budget mensuel.
Appliquez la règle avec Fluvi
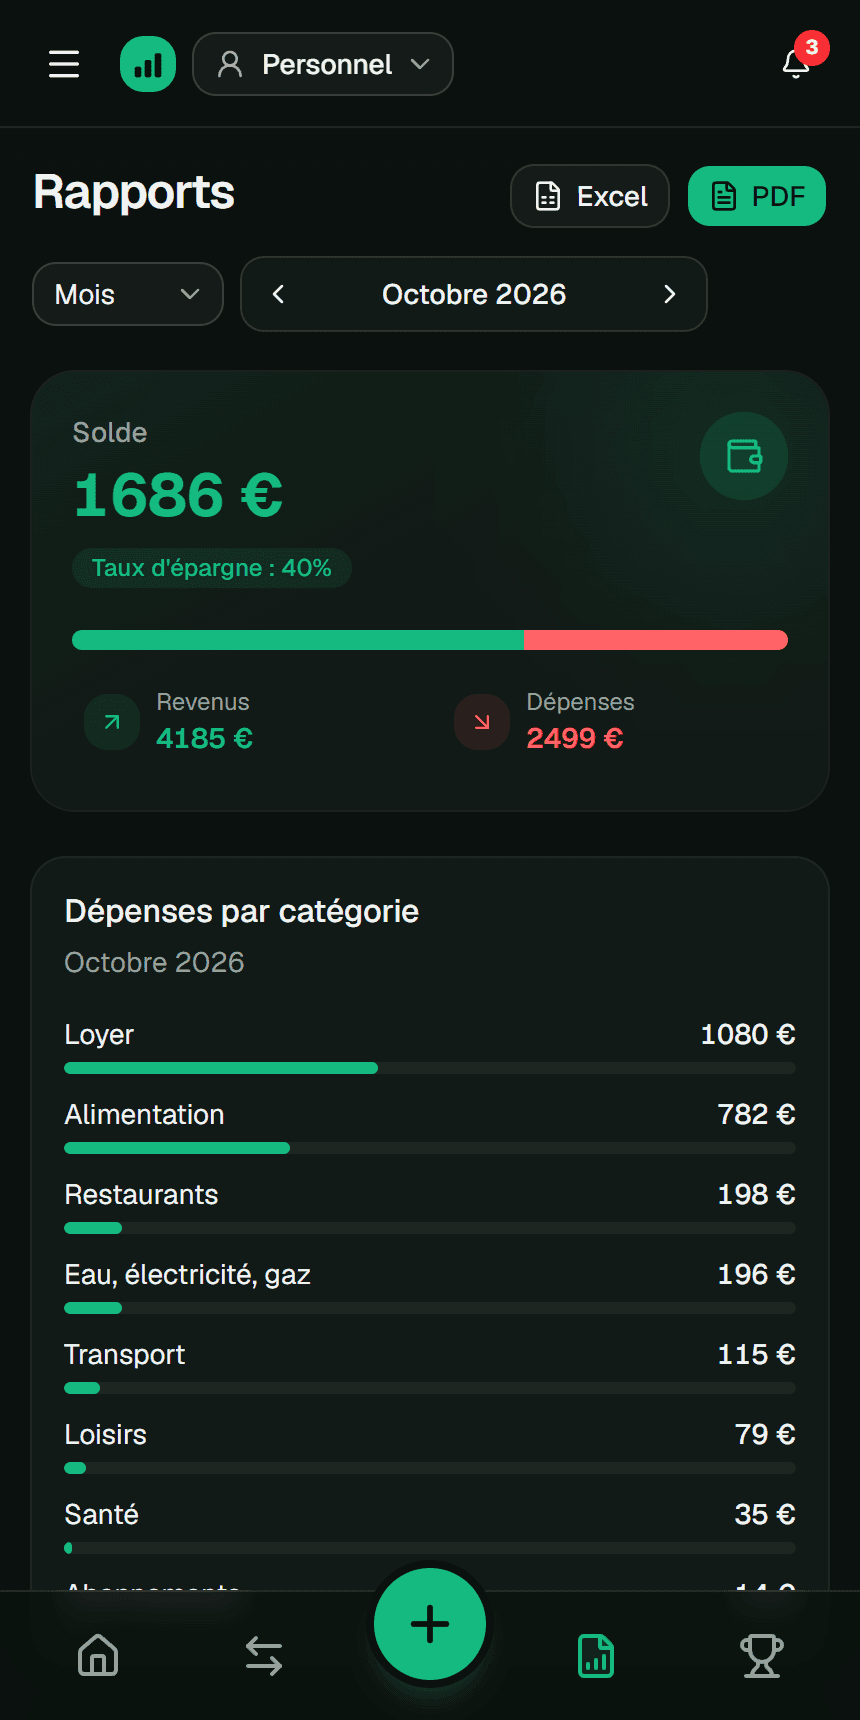
Enregistrez vos revenus et dépenses par catégorie et Fluvi vous montre en graphiques où part votre argent, gratuitement et sans limite.
Avec Premium, vous fixez un plafond par catégorie et êtes prévenu quand vous en approchez. Pour vos 20 %, créez des objectifs d’épargne : l’offre gratuite en inclut deux.
Questions fréquentes
Les dettes vont dans les 50 ou dans les 20 ?
Les mensualités minimales vont dans les besoins (50 %). Ce que vous remboursez en plus pour en sortir plus vite va dans les 20 %.
Est-ce que ça marche avec un petit salaire ?
Oui, en adaptant les pourcentages. Avec un petit revenu, les besoins dépassent souvent 50 % ; commencez par épargner 5 ou 10 % fixes et augmentez quand vous pouvez.
Et si mon revenu change chaque mois ?
Faites vos calculs sur un revenu prudent (celui d’un mois creux) et envoyez directement à l’épargne tout ce qui rentre en plus.
Est-ce valable pour un couple ou une famille ?
Oui : additionnez les revenus nets du foyer et répartissez-les de la même façon. Avec Fluvi Premium, vous pouvez partager les mêmes finances avec un profil et des droits pour chacun.
Guides associés
Ce guide est un contenu pédagogique et ne constitue pas un conseil financier personnalisé. Les chiffres sont des exemples ; adaptez-les à votre situation. Plus de détails dans les Conditions générales (en espagnol).