Reto de ahorro de 52 semanas
Cómo funciona, cuánto vas a juntar y cómo no abandonarlo en diciembre.
Por el equipo de Fluvi · Actualizado el 19 de octubre de 2026
Calculadora del reto
Elige con cuánto empiezas y mira cuánto juntas. La tabla se puede imprimir.
Total del año
$ 1.378.000
Promedio al mes
$ 114.833
Primeras 4 semanas
$ 10.000
Últimas 4 semanas
$ 202.000
| Semana | Ahorras | Acumulado | Hecho |
|---|---|---|---|
| 1 | $ 1.000 | $ 1.000 | |
| 2 | $ 2.000 | $ 3.000 | |
| 3 | $ 3.000 | $ 6.000 | |
| 4 | $ 4.000 | $ 10.000 | |
| 5 | $ 5.000 | $ 15.000 | |
| 6 | $ 6.000 | $ 21.000 | |
| 7 | $ 7.000 | $ 28.000 | |
| 8 | $ 8.000 | $ 36.000 | |
| 9 | $ 9.000 | $ 45.000 | |
| 10 | $ 10.000 | $ 55.000 | |
| 11 | $ 11.000 | $ 66.000 | |
| 12 | $ 12.000 | $ 78.000 | |
| 13 | $ 13.000 | $ 91.000 |
| Semana | Ahorras | Acumulado | Hecho |
|---|---|---|---|
| 14 | $ 14.000 | $ 105.000 | |
| 15 | $ 15.000 | $ 120.000 | |
| 16 | $ 16.000 | $ 136.000 | |
| 17 | $ 17.000 | $ 153.000 | |
| 18 | $ 18.000 | $ 171.000 | |
| 19 | $ 19.000 | $ 190.000 | |
| 20 | $ 20.000 | $ 210.000 | |
| 21 | $ 21.000 | $ 231.000 | |
| 22 | $ 22.000 | $ 253.000 | |
| 23 | $ 23.000 | $ 276.000 | |
| 24 | $ 24.000 | $ 300.000 | |
| 25 | $ 25.000 | $ 325.000 | |
| 26 | $ 26.000 | $ 351.000 |
| Semana | Ahorras | Acumulado | Hecho |
|---|---|---|---|
| 27 | $ 27.000 | $ 378.000 | |
| 28 | $ 28.000 | $ 406.000 | |
| 29 | $ 29.000 | $ 435.000 | |
| 30 | $ 30.000 | $ 465.000 | |
| 31 | $ 31.000 | $ 496.000 | |
| 32 | $ 32.000 | $ 528.000 | |
| 33 | $ 33.000 | $ 561.000 | |
| 34 | $ 34.000 | $ 595.000 | |
| 35 | $ 35.000 | $ 630.000 | |
| 36 | $ 36.000 | $ 666.000 | |
| 37 | $ 37.000 | $ 703.000 | |
| 38 | $ 38.000 | $ 741.000 | |
| 39 | $ 39.000 | $ 780.000 |
| Semana | Ahorras | Acumulado | Hecho |
|---|---|---|---|
| 40 | $ 40.000 | $ 820.000 | |
| 41 | $ 41.000 | $ 861.000 | |
| 42 | $ 42.000 | $ 903.000 | |
| 43 | $ 43.000 | $ 946.000 | |
| 44 | $ 44.000 | $ 990.000 | |
| 45 | $ 45.000 | $ 1.035.000 | |
| 46 | $ 46.000 | $ 1.081.000 | |
| 47 | $ 47.000 | $ 1.128.000 | |
| 48 | $ 48.000 | $ 1.176.000 | |
| 49 | $ 49.000 | $ 1.225.000 | |
| 50 | $ 50.000 | $ 1.275.000 | |
| 51 | $ 51.000 | $ 1.326.000 | |
| 52 | $ 52.000 | $ 1.378.000 |
¿Cómo funciona?
Cada semana guardas el número de la semana multiplicado por tu monto inicial: la semana 1 guardas 1 vez el monto, la semana 10 guardas 10 veces y la semana 52, 52 veces. Empiezas con cifras tan pequeñas que casi no se sienten, y cuando los montos crecen ya tienes el hábito.
El total siempre es tu monto inicial multiplicado por 1.378, porque 1 + 2 + 3 + … + 52 = 1.378.
| Si empiezas con | Semana 52 | Total del año |
|---|---|---|
| $ 1.000 | $ 52.000 | $ 1.378.000 |
| $ 2.000 | $ 104.000 | $ 2.756.000 |
| $ 3.000 | $ 156.000 | $ 4.134.000 |
| $ 5.000 | $ 260.000 | $ 6.890.000 |
| $ 10.000 | $ 520.000 | $ 13.780.000 |
La trampa de diciembre (y cómo evitarla)
En la versión normal, las últimas cuatro semanas suman 202 veces tu monto inicial: con $ 1.000 son $ 202.000 y con $ 2.000 son $ 404.000, justo cuando llegan los regalos, las novenas y los viajes. Ahí es donde más gente abandona. Tres salidas:
- Hazlo al revés (versión inversa): empieza por la semana 52 y termina con la 1. Arrancas con el monto más alto cuando tienes más ganas y cierras el año con cuotas pequeñas. Puedes verla en la calculadora de arriba.
- Apóyate en la prima: si eres empleado en Colombia, la prima de junio y la de diciembre pueden cubrir las semanas más pesadas.
- Elige tu casilla: cada semana marcas cualquier monto de la tabla que aún no hayas marcado. Las semanas apretadas eliges uno pequeño y las holgadas, uno grande. Al final el total es el mismo.
Otras versiones del reto
- Quincenal (26 quincenas): para quien cobra cada quince días. La quincena 1 guardas 1 vez el monto y la 26, 26 veces. El total es 351 veces el monto: con $ 4.000 juntas $ 1.404.000.
- Reto de 100 días: cada día guardas el número del día por tu monto. El total es 5.050 veces el monto: con $ 500 diarios juntas $ 2.525.000 en poco más de tres meses.
Consejos para terminarlo
- Ponle nombre: “viaje a la costa”, “fondo de emergencia”, “computador nuevo”. Un para qué concreto aguanta mejor los meses difíciles.
- Fija un día: el mismo día de la semana, idealmente cuando te pagan.
- Sepáralo: una cuenta o un bolsillo aparte en tu banco o billetera digital. Si se queda en la misma cuenta de los gastos, se gasta.
- Si te atrasas, no lo dejes: reparte la diferencia en las semanas siguientes o pásate a “elige tu casilla”.
- Celebra los hitos: las semanas 13, 26 y 39 marcan un cuarto, la mitad y tres cuartos del camino.
¿Quieres saber cuánto puedes destinar al reto cada mes? Mira la regla 50/30/20 o arma tu presupuesto mensual.
Lleva tu reto en Fluvi
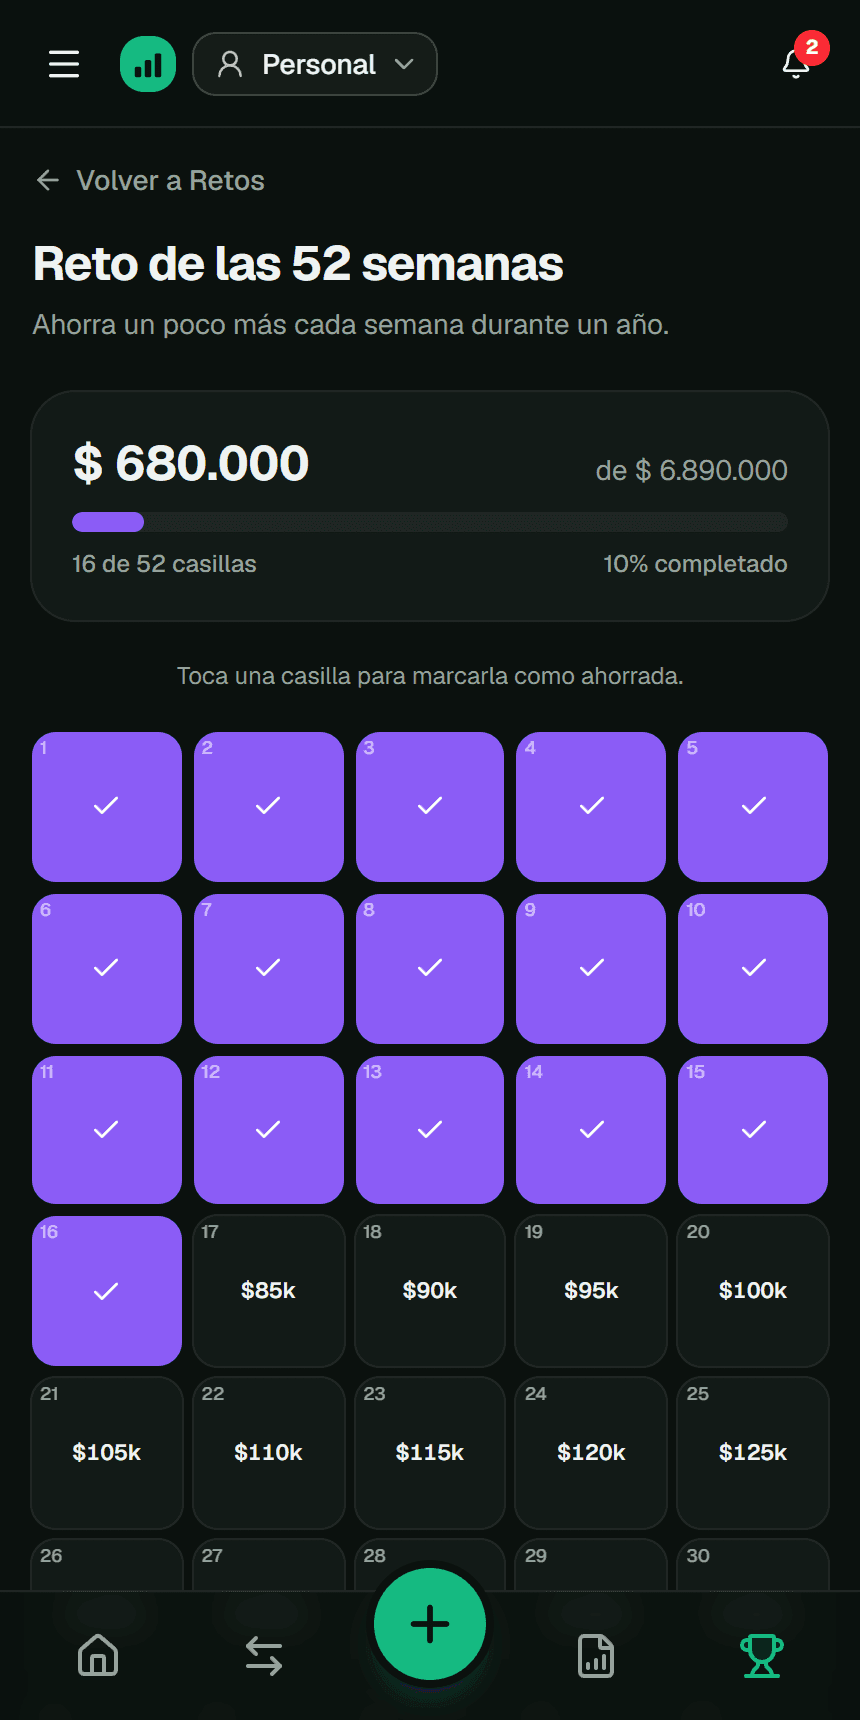
En Fluvi el reto de 52 semanas es un tablero de casillas: marcas la semana con un toque, ves cuánto llevas y cuánto te falta, y la app te avisa si llevas días sin marcar. También están el reto de 100 días y el de 30 días.
Los retos son una función de Fluvi Premium. En el plan Gratis puedes crear una meta de ahorro y anotar tus aportes cada semana.
Preguntas frecuentes
¿Cuánto se ahorra con el reto de las 52 semanas?
1.378 veces el monto con el que empiezas: $ 1.378.000 si empiezas con $ 1.000, $ 2.756.000 si empiezas con $ 2.000.
¿Tengo que empezar en enero?
No. Puedes empezar cualquier semana del año; lo importante es completar 52 semanas seguidas.
¿Qué pasa si me salto una semana?
Nada grave: marca esa casilla más adelante, junta dos semanas en una o cambia a la versión "elige tu casilla", en la que cada semana marcas el monto que puedas.
¿Es mejor ahorrar en alcancía o en el banco?
Para montos pequeños una alcancía funciona, pero es fácil sacar de ella. Una cuenta o un bolsillo separado en tu banco o billetera digital te protege de gastarlo y puede darte algo de rendimiento.
¿Puedo hacerlo en dólares u otra moneda?
Sí. La calculadora de esta página funciona con 114 monedas (de Latinoamérica y el Caribe, Norteamérica, Europa, Oceanía, África, Asia y Medio Oriente) y la regla es la misma: semana a semana guardas un poco más.
Guías relacionadas
Esta guía es contenido educativo y no constituye asesoría financiera personalizada. Las cifras son ejemplos; ajústalas a tu situación. Más detalles en los Términos y condiciones.