Cara membuat anggaran bulanan dalam 5 langkah
Rencana sederhana supaya kamu tahu ke mana uangmu pergi dan masih ada sisa di akhir bulan.
Oleh tim Fluvi · Diperbarui 31 Oktober 2026
Template anggaran
Mulai dari contoh lalu ganti dengan angkamu: nama, nominal, dan kelompok bisa diubah.
- Rp
- Rp
- Rp
- Rp
- Rp
- Rp
- Rp
- Rp
- Rp
- Rp
- Rp
- Rp
Langkah 1. Tulis yang masuk
Penghasilan bersihmu: yang kamu terima setelah potongan. Tambahkan penghasilan sampingan hanya kalau pasti. Kalau penghasilanmu naik turun, pakai bulan terendah dari enam bulan terakhir: lebih baik ada sisa daripada kurang.
Langkah 2. Daftar pengeluaran tetap
Yang datang setiap bulan dengan jumlah yang sama: sewa atau kos, listrik, air, internet, pulsa, cicilan, asuransi, uang sekolah, dan langganan. Hati-hati dengan pengeluaran tahunan (pajak kendaraan, PBB, asuransi): bagi masing-masing dengan 12 dan sisihkan bagian itu setiap bulan supaya tidak kaget.
Langkah 3. Perkirakan pengeluaran tidak tetap
Belanja dapur, bensin, makan di luar, nongkrong, pakaian. Di sinilah uang bocor, terutama lewat pengeluaran kecil sehari-hari: kopi, jajan, ongkos kirim. Lihat mutasi rekening dan dompet digitalmu dua atau tiga bulan terakhir dan hitung rata-rata tiap kategori.
Langkah 4. Bayar dirimu dulu dan batasi tiap kategori
Tentukan berapa yang akan kamu tabung dan transfer begitu gajian, seperti satu pengeluaran tetap lagi. Lalu: penghasilan − tabungan − pengeluaran tetap = yang tersisa untuk pengeluaran tidak tetap. Bagi ke kategori-kategori dengan batas masing-masing. Kalau tidak cukup, kurangi dulu pengeluaran tidak tetap dan negosiasikan ulang pengeluaran tetap yang bisa (paket internet, langganan yang tidak dipakai) sebelum menyentuh tabungan.
Langkah 5. Catat dan cek setiap minggu
Anggaran yang tidak pernah dilihat tidak ada gunanya. Catat setiap pengeluaran di hari yang sama (tidak sampai semenit) dan seminggu sekali cek posisimu di tiap kategori. Di akhir bulan, bandingkan rencana dengan kenyataan dan sesuaikan bulan berikutnya.
Contoh dengan penghasilan Rp 8.000.000
Ini contoh yang sama dengan template di atas:
| Kategori | Anggaran |
|---|---|
| Tabungan (bayar dirimu dulu) | Rp 800.000 |
| Sewa / kos | Rp 2.500.000 |
| Listrik & air | Rp 400.000 |
| Internet & pulsa | Rp 250.000 |
| Belanja dapur | Rp 1.500.000 |
| Transportasi | Rp 600.000 |
| Makan di luar & pesan antar | Rp 500.000 |
| Hiburan | Rp 250.000 |
| Pakaian & perawatan | Rp 200.000 |
| Langganan | Rp 100.000 |
| Biaya tahunan (pajak kendaraan, asuransi…) | Rp 400.000 |
| Tak terduga | Rp 500.000 |
| Total | Rp 8.000.000 |
Di sini kebutuhan (termasuk biaya tahunan dan tak terduga) mencapai Rp 6.150.000, atau 76,9% dari penghasilan: jauh di atas 50% aturan 50/30/20, hal yang sangat umum kalau sewa cukup besar. Karena itu keinginan tinggal 13,1% dan tabungan 10,0%. Kalau kamu juga begitu, baca apa yang dilakukan kalau gaji tidak cukup.
Kesalahan yang sering terjadi
- Lupa pengeluaran tahunan dan membiarkan pajak kendaraan atau asuransi mengacaukan satu bulan penuh.
- Membuat anggaran ideal, bukan yang nyata: kalau kamu selalu menghabiskan Rp 800.000 untuk makan di luar, jangan tulis Rp 300.000; kurangi sedikit demi sedikit.
- Tidak punya kategori tak terduga. Selalu ada saja yang muncul.
- Menabung “sisanya”: hampir tidak pernah ada sisa. Sisihkan lebih dulu.
- Menyerah setelah satu bulan yang buruk: anggaran disesuaikan, bukan dibuang.
Spreadsheet atau aplikasi?
Spreadsheet bisa jalan kalau kamu rajin memperbaruinya. Aplikasi menghemat waktu: kamu mencatat dari ponsel dalam hitungan detik, ia mengingatkan pembayaran tetap, dan membuat grafik sendiri. Yang penting, pakai alat yang akan kamu buka setiap hari. Dan kalau ingin target tabungan yang jelas, coba tantangan menabung 52 minggu.
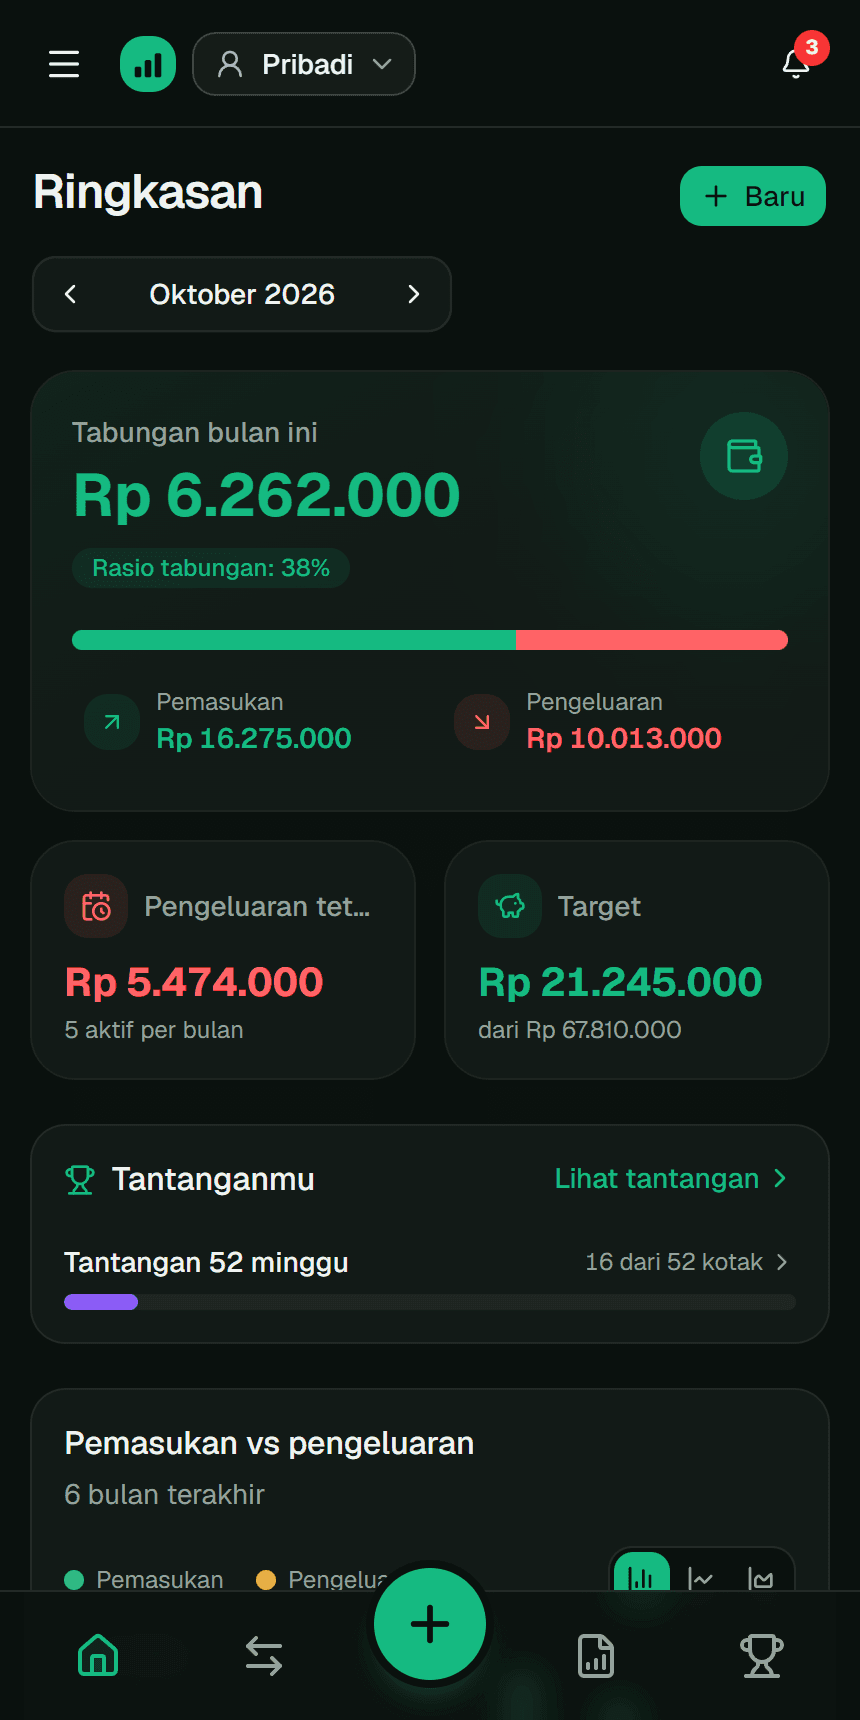
Buat anggaranmu di Fluvi
Pemasukan dan pengeluaran tanpa batas, per kategori dan dengan grafik: gratis. Pengeluaran tetap dengan pengingat sebelum jatuh tempo: gratis sampai 3, tanpa batas dengan Premium.
Batas per kategori dengan peringatan saat mendekati, serta laporan PDF dan Excel: Premium.
Pertanyaan umum
Berapa yang sebaiknya kutabung tiap bulan?
Patokan umumnya 20% dari penghasilan (aturan 50/30/20), tapi kalau sekarang belum bisa, mulai dengan 5 atau 10% tetap dan naikkan sedikit demi sedikit.
Bagaimana kalau satu bulan aku melewati batas?
Lihat di kategori mana dan imbangi di bulan berikutnya. Kalau terus terulang, naikkan batas itu dan turunkan yang lain: anggaran harus mirip dengan hidupmu yang sebenarnya.
Seberapa sering anggaran perlu dicek?
Sekilas setiap minggu dan pengecekan lengkap di akhir bulan, membandingkan rencana dengan yang benar-benar kamu habiskan.
Bagaimana membuat anggaran bersama pasangan?
Jumlahkan penghasilan kalian, sepakati pengeluaran bersama, dan sisakan bagian untuk pengeluaran pribadi masing-masing. Dengan Fluvi Premium, masing-masing bisa punya profil sendiri, dengan izin, di keuangan yang sama.
Panduan terkait
Panduan ini adalah konten edukasi, bukan nasihat keuangan pribadi. Angkanya hanya contoh; sesuaikan dengan kondisimu. Detail lengkap ada di Syarat dan ketentuan (bahasa Spanyol).