Come fare un budget mensile in 5 passi
Un piano semplice per sapere dove vanno i tuoi soldi e arrivare a fine mese con qualcosa da parte.
Dal team di Fluvi · Aggiornato il 31 ottobre 2026
Modello di budget
Parti dall'esempio e sostituiscilo con le tue cifre: nomi, importi e gruppi sono modificabili.
- €
- €
- €
- €
- €
- €
- €
- €
- €
- €
- €
- €
Passo 1. Scrivi quello che entra
Il tuo reddito netto: quello che ti arriva dopo tasse e contributi. Aggiungi le entrate extra solo se sono sicure. Se il tuo reddito varia, usa il mese più basso degli ultimi sei: meglio che avanzi che manchi.
Passo 2. Elenca le spese fisse
Quelle che arrivano ogni mese con lo stesso importo: affitto, condominio, bollette, internet, telefono, rate, assicurazioni, mensa scolastica e abbonamenti. Attenzione alle spese annuali (bollo auto, assicurazione, TARI): dividi ciascuna per 12 e metti da parte quella quota ogni mese, così non ti colgono di sorpresa.
Passo 3. Stima le spese variabili
Spesa, benzina, ristoranti, uscite, vestiti. È qui che i soldi scappano, soprattutto con le piccole spese di ogni giorno: il caffè, lo spuntino, il costo della consegna. Riprendi gli estratti conto degli ultimi due o tre mesi e fai la media di ogni categoria.
Passo 4. Paga prima te stesso e metti un limite a ogni categoria
Decidi quanto risparmierai e trasferiscilo appena arriva lo stipendio, come un’altra spesa fissa. Poi: reddito − risparmio − spese fisse = quello che resta per le variabili. Dividilo tra le categorie con un limite per ciascuna. Se non ci sta, taglia prima le variabili e rinegozia le fisse che si possono (tariffa del telefono, abbonamenti che non usi) prima di toccare il risparmio.
Passo 5. Registra e controlla ogni settimana
Un budget che non guardi non serve a niente. Annota ogni spesa il giorno stesso (meno di un minuto) e una volta a settimana controlla come vai in ogni categoria. A fine mese confronta il previsto con il reale e aggiusta il mese successivo.
Esempio con un reddito di 1.900 €
È lo stesso esempio del modello qui sopra:
| Categoria | Budget |
|---|---|
| Risparmio (paga prima te stesso) | 200 € |
| Affitto | 650 € |
| Bollette (luce, gas, acqua) | 140 € |
| Internet e telefono | 40 € |
| Spesa | 350 € |
| Trasporti | 80 € |
| Ristoranti e consegne | 100 € |
| Svago | 70 € |
| Vestiti e cura personale | 60 € |
| Abbonamenti | 20 € |
| Spese annuali (assicurazione, bollo auto, TARI…) | 110 € |
| Imprevisti | 80 € |
| Totale | 1.900 € |
Qui i bisogni (comprese spese annuali e imprevisti) arrivano a 1.450 €, cioè il 76,3% del reddito: molto più del 50% della regola 50/30/20, cosa normalissima quando l’affitto pesa tanto. Per questo i desideri restano al 13,2% e il risparmio al 10,5%. Se è anche il tuo caso, leggi cosa fare quando lo stipendio non basta.
Errori frequenti
- Dimenticare le spese annuali e lasciare che il bollo o l’assicurazione sbilancino un mese intero.
- Fare un budget ideale invece che reale: se spendi sempre 180 € al ristorante, non scrivere 70 €; riduci un po’ alla volta.
- Non avere una categoria per gli imprevisti. Qualcosa salta sempre fuori.
- Risparmiare «quello che avanza»: non avanza quasi mai niente. Mettilo da parte prima.
- Mollare dopo un mese andato male: un budget si aggiusta, non si butta.
Foglio di calcolo o app?
Un foglio di calcolo funziona se lo tieni aggiornato. Un’app ti fa risparmiare tempo: registri dal telefono in pochi secondi, ti ricorda i pagamenti fissi e fa i grafici da sola. L’importante è usare lo strumento che aprirai ogni giorno. E se vuoi un obiettivo di risparmio concreto, prova la sfida delle 52 settimane.
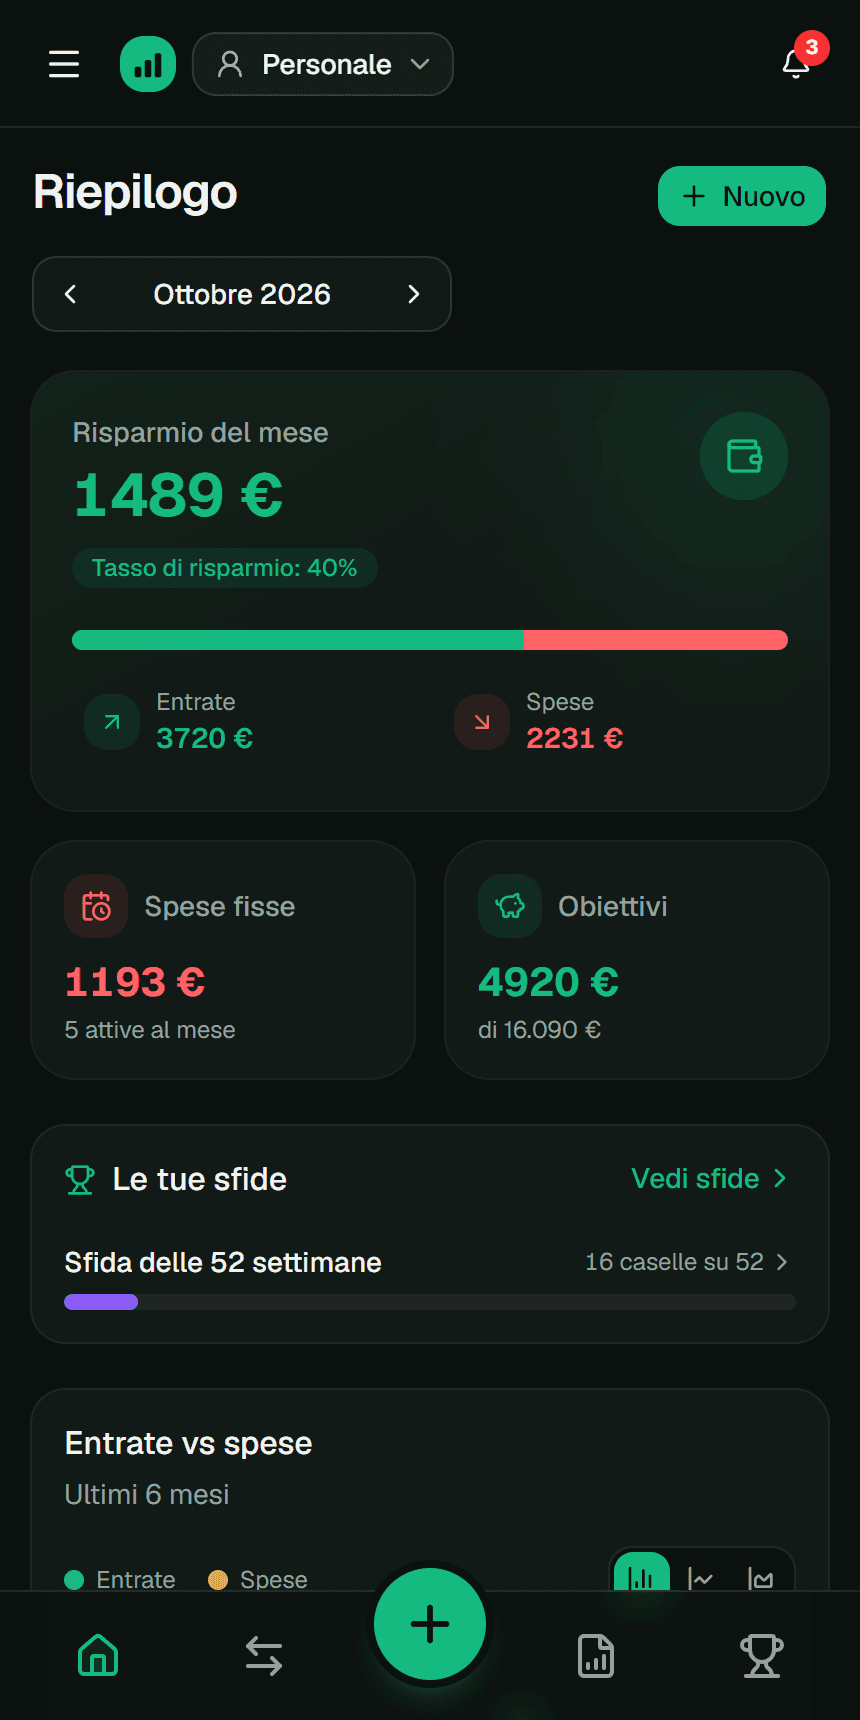
Fai il tuo budget in Fluvi
Entrate e spese illimitate, per categoria e con grafici: gratis. Spese fisse con promemoria prima della scadenza: gratis fino a 3, illimitate con Premium.
Limiti per categoria con avviso quando ti avvicini, e report in PDF ed Excel: Premium.
Domande frequenti
Quanto dovrei risparmiare ogni mese?
Un riferimento comune è il 20% del reddito (la regola 50/30/20), ma se oggi non è possibile, comincia con un 5 o 10% fisso e aumenta poco a poco.
E se un mese sforo?
Guarda in quale categoria e compensa il mese dopo. Se succede spesso, alza quel limite e abbassane un altro: il budget deve somigliare alla tua vita vera.
Ogni quanto rivedere il budget?
Un’occhiata ogni settimana e un controllo completo a fine mese, confrontando il previsto con quello che hai speso davvero.
Come si fa un budget di coppia?
Sommate i redditi, mettetevi d’accordo sulle spese comuni e lasciate a ciascuno una parte per le spese personali. Con Fluvi Premium ognuno può avere il proprio profilo, con permessi, nelle stesse finanze.
Guide correlate
Questa guida è un contenuto educativo e non costituisce consulenza finanziaria personalizzata. Le cifre sono esempi; adattale alla tua situazione. Maggiori dettagli nei Termini e condizioni (in spagnolo).