La regola 50/30/20 per il tuo stipendio
Cos’è, come calcolarla con il tuo reddito e cosa fare quando i conti non tornano.
Dal team di Fluvi · Aggiornato il 31 ottobre 2026
Calcolatore 50/30/20
Scrivi quanto ti entra ogni mese (reddito netto) e scegli come dividerlo.
Bisogni · 50 %
1.000 €
Affitto, bollette, spesa, trasporti, salute e rate minime.
Desideri · 30 %
600 €
Uscite, consegne a domicilio, vestiti, abbonamenti e viaggi.
Risparmio e debiti · 20 %
400 €
Fondo di emergenza, obiettivi e rimborsi extra dei debiti.
Da dove viene la regola?
L’hanno resa famosa Elizabeth Warren e sua figlia Amelia Warren Tyagi nel libro All Your Worth (2005). Il suo pregio è la semplicità: invece di seguire ogni euro, tieni d’occhio solo tre gruppi. È un punto di partenza, non una legge.
Calcola con il reddito netto
Usa quello che arriva davvero sul conto, non il lordo del contratto: cioè dopo IRPEF e contributi. Se sei autonomo o il tuo reddito varia, prendi la media degli ultimi sei mesi meno quello che metti da parte per tasse e contributi.
Cosa va in ogni gruppo
- Bisogni (50%), quello che devi pagare per forza: affitto o mutuo, bollette, spesa, trasporti, assicurazioni, internet e telefono (base), asilo e le rate minime dei debiti.
- Desideri (30%), quello che ti migliora la vita ma si potrebbe tagliare: ristoranti e consegne a domicilio, uscite, vestiti non necessari, streaming, viaggi e hobby.
- Risparmio e debiti (20%): fondo emergenze, obiettivi di risparmio, pensione integrativa, investimenti e rimborsi anticipati.
| Reddito netto | Bisogni 50% | Desideri 30% | Risparmio 20% |
|---|---|---|---|
| 1.400 € | 700 € | 420 € | 280 € |
| 2.000 € | 1.000 € | 600 € | 400 € |
| 3.500 € | 1.750 € | 1.050 € | 700 € |
E se non basta?
È normalissimo: in molte città l’affitto da solo si mangia il 35 o il 40% del reddito. Se i tuoi bisogni superano il 50%, adatta le percentuali invece di rinunciare: anche 60/30/10 o 70/20/10 funzionano, e puoi provarle nel calcolatore qui sopra.
L’importante è che il risparmio sia una cifra fissa che metti da parte appena arriva lo stipendio, anche se piccola, e che aumenti appena puoi. E guarda i desideri prima del risparmio: è lì che di solito i soldi se ne vanno senza che te ne accorga.
Prima un fondo emergenze
Prima di investire, usa il tuo 20% per un cuscinetto da tre a sei mesi di bisogni. Così un imprevisto (malattia, perdita del lavoro, una riparazione) non diventa un debito. Se ti costa cominciare, la sfida delle 52 settimane è un buon inizio. E per portare la regola fino a ogni spesa, prepara il tuo budget mensile.
Applica la regola con Fluvi
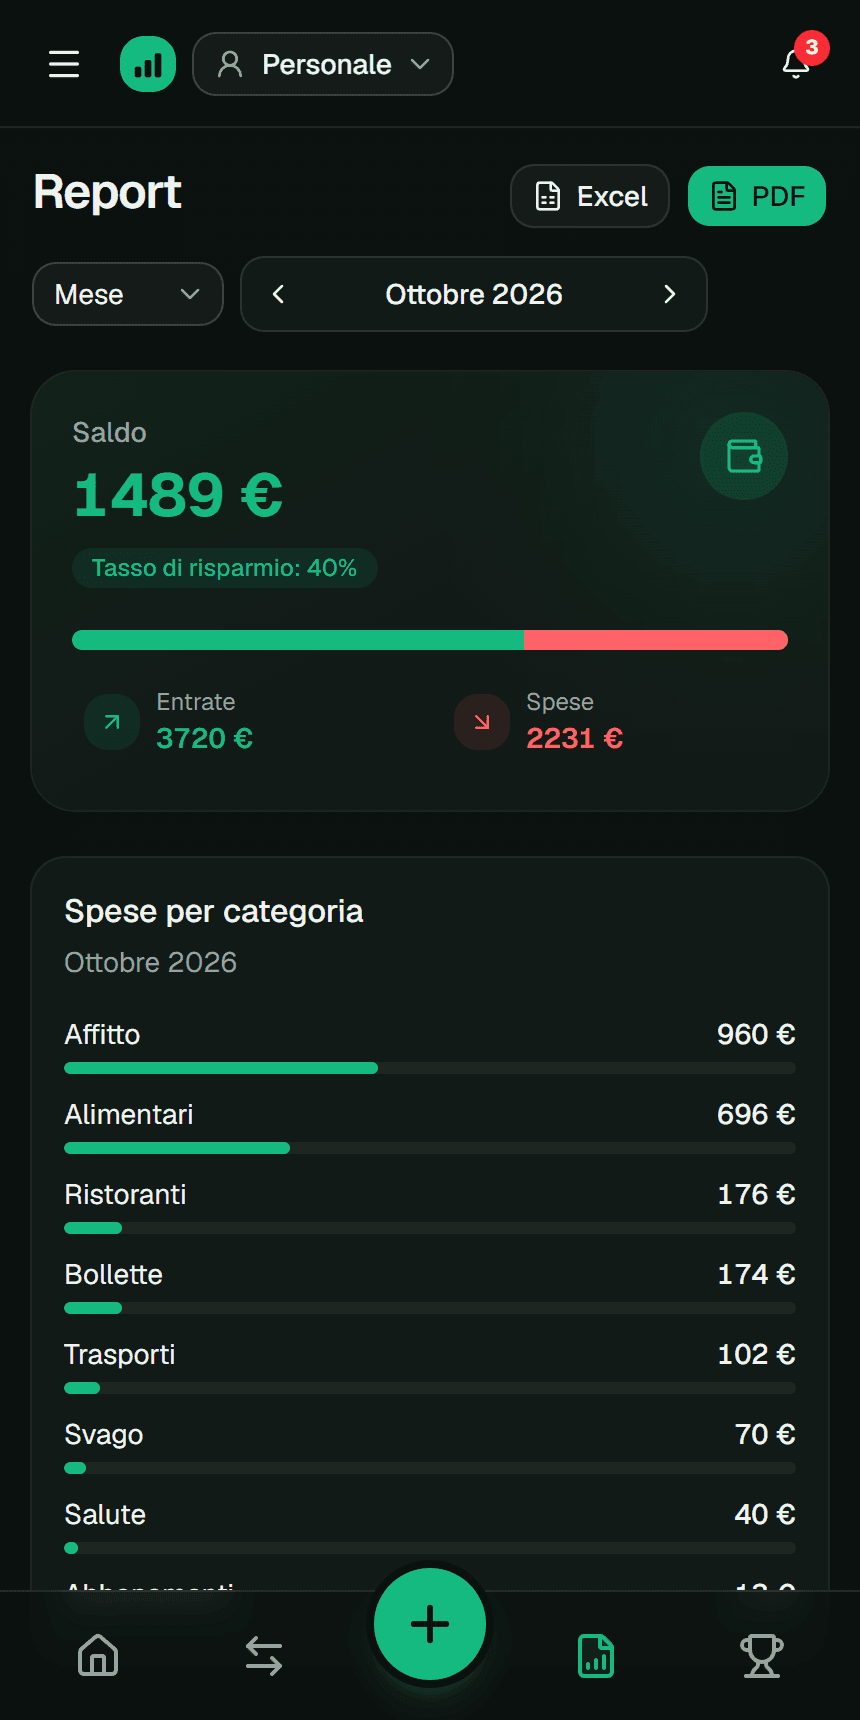
Registra entrate e spese per categoria e Fluvi ti mostra con i grafici dove vanno i tuoi soldi, gratis e senza limiti.
Con Premium fissi un limite per ogni categoria e ti avvisa prima di superarlo. Per il tuo 20%, crea obiettivi di risparmio: il piano gratuito ne include due.
Domande frequenti
I debiti vanno nel 50 o nel 20?
Le rate minime nei bisogni (50%). Quello che rimborsi in più per uscire prima dai debiti va nel 20%.
Funziona con uno stipendio basso?
Sì, adattando le percentuali. Con un reddito basso i bisogni spesso superano il 50%; comincia con un 5 o 10% fisso di risparmio e aumenta.
E se il mio reddito cambia ogni mese?
Calcola con un reddito prudente (quello di un mese scarso) e manda tutto quello che entra in più direttamente al risparmio.
Va bene per coppie o famiglie?
Sì: sommate il reddito netto della famiglia e dividetelo allo stesso modo. Con Fluvi Premium potete gestire le stesse finanze con un profilo e permessi propri per ciascuno.
Guide correlate
Questa guida è un contenuto educativo e non costituisce consulenza finanziaria personalizzata. Le cifre sono esempi; adattale alla tua situazione. Maggiori dettagli nei Termini e condizioni (in spagnolo).