A regra 50/30/20 para dividir o salário
O que é, como calcular com a sua renda e o que fazer se as contas não fecham.
Pela equipe do Fluvi · Atualizado em 31 de outubro de 2026
Calculadora 50/30/20
Digite quanto cai na sua conta por mês (renda líquida) e escolha como dividir.
Necessidades · 50 %
R$ 2.500
Aluguel, contas, mercado, transporte, saúde e parcelas mínimas.
Desejos · 30 %
R$ 1.500
Saídas, delivery, roupas, assinaturas e viagens.
Poupança e dívidas · 20 %
R$ 1.000
Reserva de emergência, metas e pagamentos extras das dívidas.
De onde vem a regra?
Ela foi popularizada por Elizabeth Warren e sua filha Amelia Warren Tyagi no livro All Your Worth (2005). O atrativo é a simplicidade: em vez de controlar cada real, você acompanha só três grupos. É um ponto de partida, não uma lei.
Calcule sobre a renda líquida
Use o que realmente cai na sua conta, não o salário bruto do contrato: o valor depois do INSS, do Imposto de Renda e de outros descontos. Se você é autônomo ou sua renda varia, use a média dos últimos seis meses e tire o que separa para impostos e contribuições.
O que entra em cada grupo
- Necessidades (50%), o que você precisa pagar de qualquer jeito: aluguel ou financiamento, condomínio, luz, água, mercado, transporte, plano de saúde, internet e celular básicos, escola e as parcelas mínimas das dívidas.
- Desejos (30%), o que melhora sua vida mas pode ser cortado: restaurantes e delivery, saídas, roupas que não são essenciais, streaming, viagens e hobbies.
- Poupança e dívidas (20%): reserva de emergência, metas, investimentos e pagamentos extras para quitar dívidas.
| Renda líquida | Necessidades 50% | Desejos 30% | Poupança 20% |
|---|---|---|---|
| R$ 2.000 | R$ 1.000 | R$ 600 | R$ 400 |
| R$ 5.000 | R$ 2.500 | R$ 1.500 | R$ 1.000 |
| R$ 8.000 | R$ 4.000 | R$ 2.400 | R$ 1.600 |
E se não der?
É o mais comum: em muitas cidades só o aluguel leva 35 ou 40% da renda. Se as necessidades passam de 50%, ajuste os percentuais em vez de abandonar a ideia: 60/30/10 ou 70/20/10 também funcionam, e você pode testá-los na calculadora acima.
O importante é que a poupança seja um valor fixo que você separa assim que recebe, mesmo que pequeno, e que aumente quando puder. E revise os desejos antes da poupança: é ali que o dinheiro costuma escapar sem você perceber.
Primeiro, uma reserva de emergência
Antes de investir, use os seus 20% para juntar uma reserva de três a seis meses de necessidades. É o que evita que um imprevisto (uma doença, perder o emprego, um conserto) vire dívida. Se está difícil começar, o desafio das 52 semanas é um bom jeito. E para levar a regra ao detalhe dos seus gastos, monte seu orçamento mensal.
Aplique a regra com o Fluvi
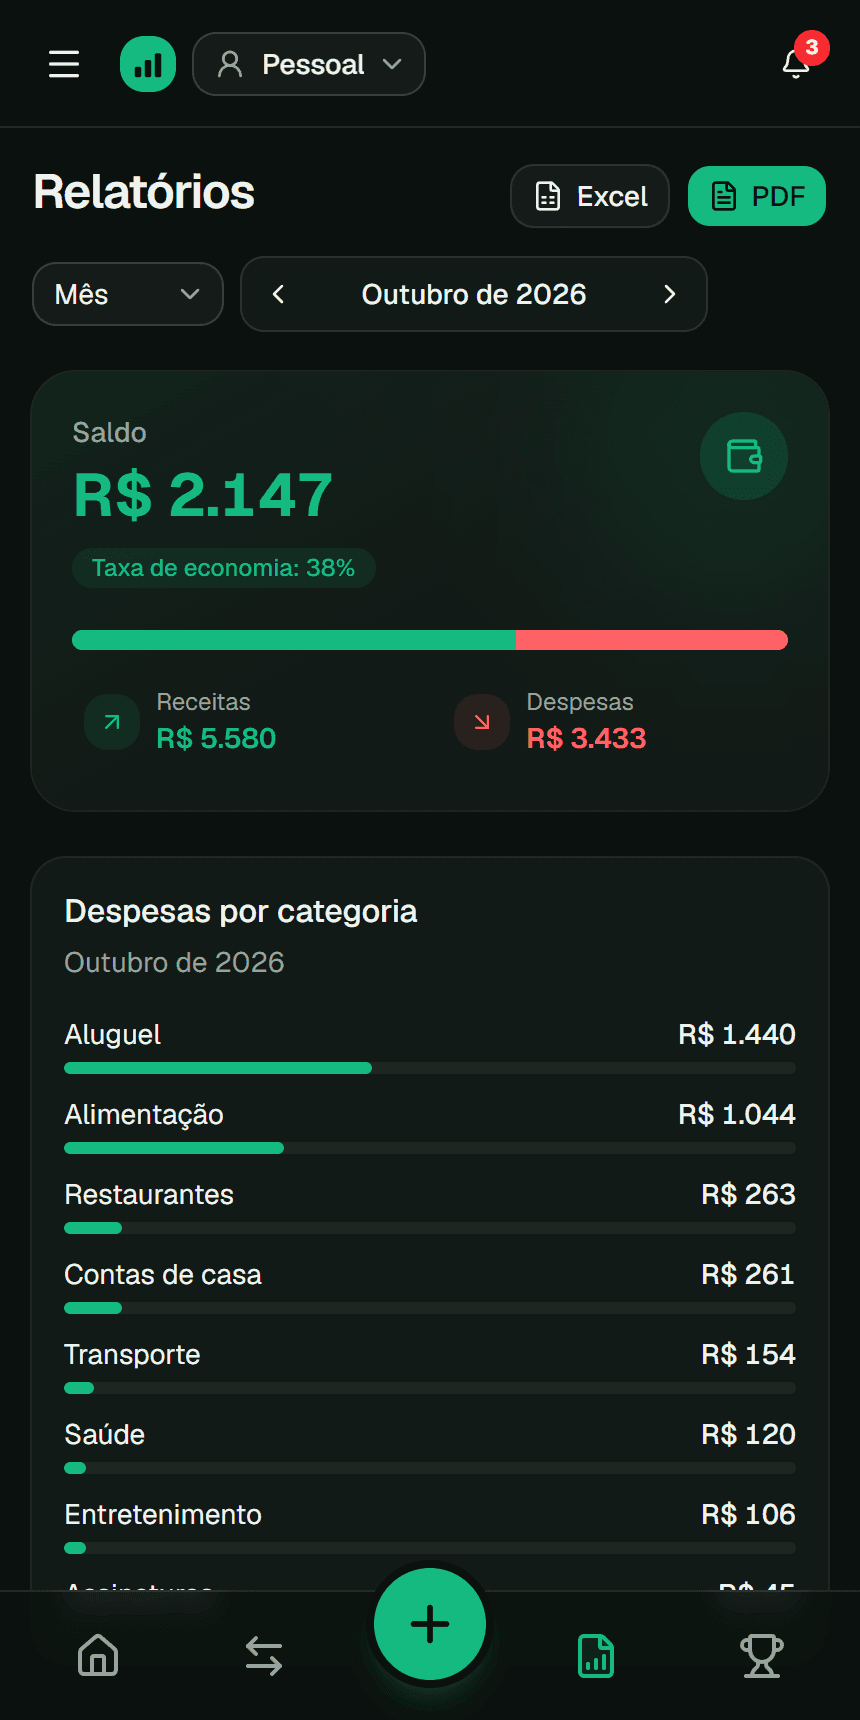
Registre receitas e gastos por categoria e o Fluvi mostra em gráficos para onde vai o seu dinheiro, grátis e sem limite.
Com o Premium você define um limite para cada categoria e recebe um aviso quando está perto de estourar. Para os seus 20%, crie metas de economia: o plano Grátis inclui duas.
Perguntas frequentes
As dívidas entram nos 50 ou nos 20?
As parcelas mínimas, em necessidades (50%). O que você pagar a mais para quitar a dívida antes entra nos 20%.
Funciona com salário baixo?
Sim, ajustando os percentuais. Com renda baixa é normal as necessidades passarem de 50%; comece guardando um valor fixo de 5 ou 10% e aumente quando puder.
E se a minha renda muda todo mês?
Faça as contas com uma renda conservadora (a de um mês fraco) e mande o que entrar a mais direto para a poupança.
Serve para um casal ou uma família?
Sim: somem as rendas líquidas da casa e dividam do mesmo jeito. No Fluvi Premium vocês podem ter as mesmas finanças com um perfil e permissões para cada um.
Guias relacionados
Este guia é conteúdo educativo e não é consultoria financeira personalizada. Os números são exemplos; ajuste-os ao seu caso. Mais detalhes nos Termos e condições (em espanhol).