Kalkulator cicilan pinjaman: bunga flat dan bunga efektif
Lihat cicilan pinjaman sebelum tanda tangan, berapa biayanya dalam bunga, dan bedanya bunga flat dengan efektif.
Oleh tim Fluvi · Diperbarui 7 November 2026
Kalkulator cicilan pinjaman
Masukkan jumlah pinjaman, bunga, dan tenor. Tabel angsurannya ada di bawah.
Pinjaman Rp 50.000.000 selama 24 bulan · cicilan Rp 2.583.334 · fluviapp.com
Cicilan per bulan
Rp 2.583.334
Total bunga
Rp 12.000.000
Total yang dibayar
Rp 62.000.000
Dengan bunga flat, bunganya dihitung dari pokok awal sepanjang tenor, walaupun utangnya terus berkurang.
Tabel angsuran
| Angsuran | Cicilan | Bunga | Pokok | Sisa pokok |
|---|---|---|---|---|
| 1 | Rp 2.583.334 | Rp 500.000 | Rp 2.083.334 | Rp 47.916.666 |
| 2 | Rp 2.583.334 | Rp 500.000 | Rp 2.083.334 | Rp 45.833.332 |
| 3 | Rp 2.583.334 | Rp 500.000 | Rp 2.083.334 | Rp 43.749.998 |
| 4 | Rp 2.583.334 | Rp 500.000 | Rp 2.083.334 | Rp 41.666.664 |
| 5 | Rp 2.583.334 | Rp 500.000 | Rp 2.083.334 | Rp 39.583.330 |
| 6 | Rp 2.583.334 | Rp 500.000 | Rp 2.083.334 | Rp 37.499.996 |
| 7 | Rp 2.583.334 | Rp 500.000 | Rp 2.083.334 | Rp 35.416.662 |
| 8 | Rp 2.583.334 | Rp 500.000 | Rp 2.083.334 | Rp 33.333.328 |
| 9 | Rp 2.583.334 | Rp 500.000 | Rp 2.083.334 | Rp 31.249.994 |
| 10 | Rp 2.583.334 | Rp 500.000 | Rp 2.083.334 | Rp 29.166.660 |
| 11 | Rp 2.583.334 | Rp 500.000 | Rp 2.083.334 | Rp 27.083.326 |
| 12 | Rp 2.583.334 | Rp 500.000 | Rp 2.083.334 | Rp 24.999.992 |
Cicilan terakhir bisa sedikit berbeda karena pembulatan. Belum termasuk asuransi dan biaya admin.
Bunga flat dan bunga efektif
- Bunga flat: bunga dihitung dari pokok awal setiap bulan, walaupun utangnya terus berkurang. Umum untuk KTA, kredit kendaraan, dan pembiayaan multiguna. Cicilannya mudah dihitung, tapi bunga sebenarnya jauh lebih tinggi dari angka yang tertulis.
- Bunga efektif (anuitas): bunga dihitung dari sisa pokok. Cicilan tetap dengan rumus cicilan = pokok × i ÷ (1 − (1 + i)−n). Umum untuk KPR dan kredit bank.
| Jenis bunga | Cicilan | Total bunga | Total dibayar |
|---|---|---|---|
| Flat 1 % per bulan | Rp 2.583.334 | Rp 12.000.000 | Rp 62.000.000 |
| Efektif 1 % per bulan | Rp 2.353.674 | Rp 6.488.168 | Rp 56.488.168 |
Dengan angka yang sama, bunga flat jauh lebih mahal. Saat membandingkan penawaran, pastikan jenis bunganya sama. Bunga efektif 1 % per bulan setara dengan 12,68% per tahun.
Cara utang turun: tabel angsuran
Dengan bunga efektif, cicilan awal sebagian besar bunga dan cicilan akhir sebagian besar pokok. Dalam contoh efektif, dari cicilan pertama Rp 500.000 adalah bunga dan hanya Rp 1.853.674 mengurangi pokok; cicilan terakhir hampir semuanya pokok (Rp 2.330.362). Karena itu pelunasan dipercepat paling menguntungkan di awal.
Tenor lebih panjang: cicilan lebih kecil, bunga lebih besar
| Tenor | Cicilan (flat) | Total bunga (flat) |
|---|---|---|
| 12 bulan | Rp 4.666.667 | Rp 6.000.000 |
| 24 bulan | Rp 2.583.334 | Rp 12.000.000 |
| 36 bulan | Rp 1.888.889 | Rp 18.000.000 |
| 48 bulan | Rp 1.541.667 | Rp 24.000.000 |
| 60 bulan | Rp 1.333.334 | Rp 30.000.000 |
Memperpanjang tenor meringankan cicilan, tapi total biayanya naik banyak. Pilih tenor terpendek yang cicilannya masih nyaman.
Sebelum mengajukan pinjaman
- Pastikan cicilannya muat: aturan aman, total cicilan tidak lebih dari 30 % penghasilan. Susun anggaran bulanan dengan cicilan di dalamnya.
- Tanyakan biaya lain: provisi, administrasi, asuransi, dan denda pelunasan dipercepat.
- Hanya pinjam dari lembaga yang terdaftar dan diawasi OJK. Hindari pinjol ilegal: bunga dan dendanya sangat tinggi dan cara penagihannya sering melanggar aturan.
Jangan sampai telat bayar cicilan
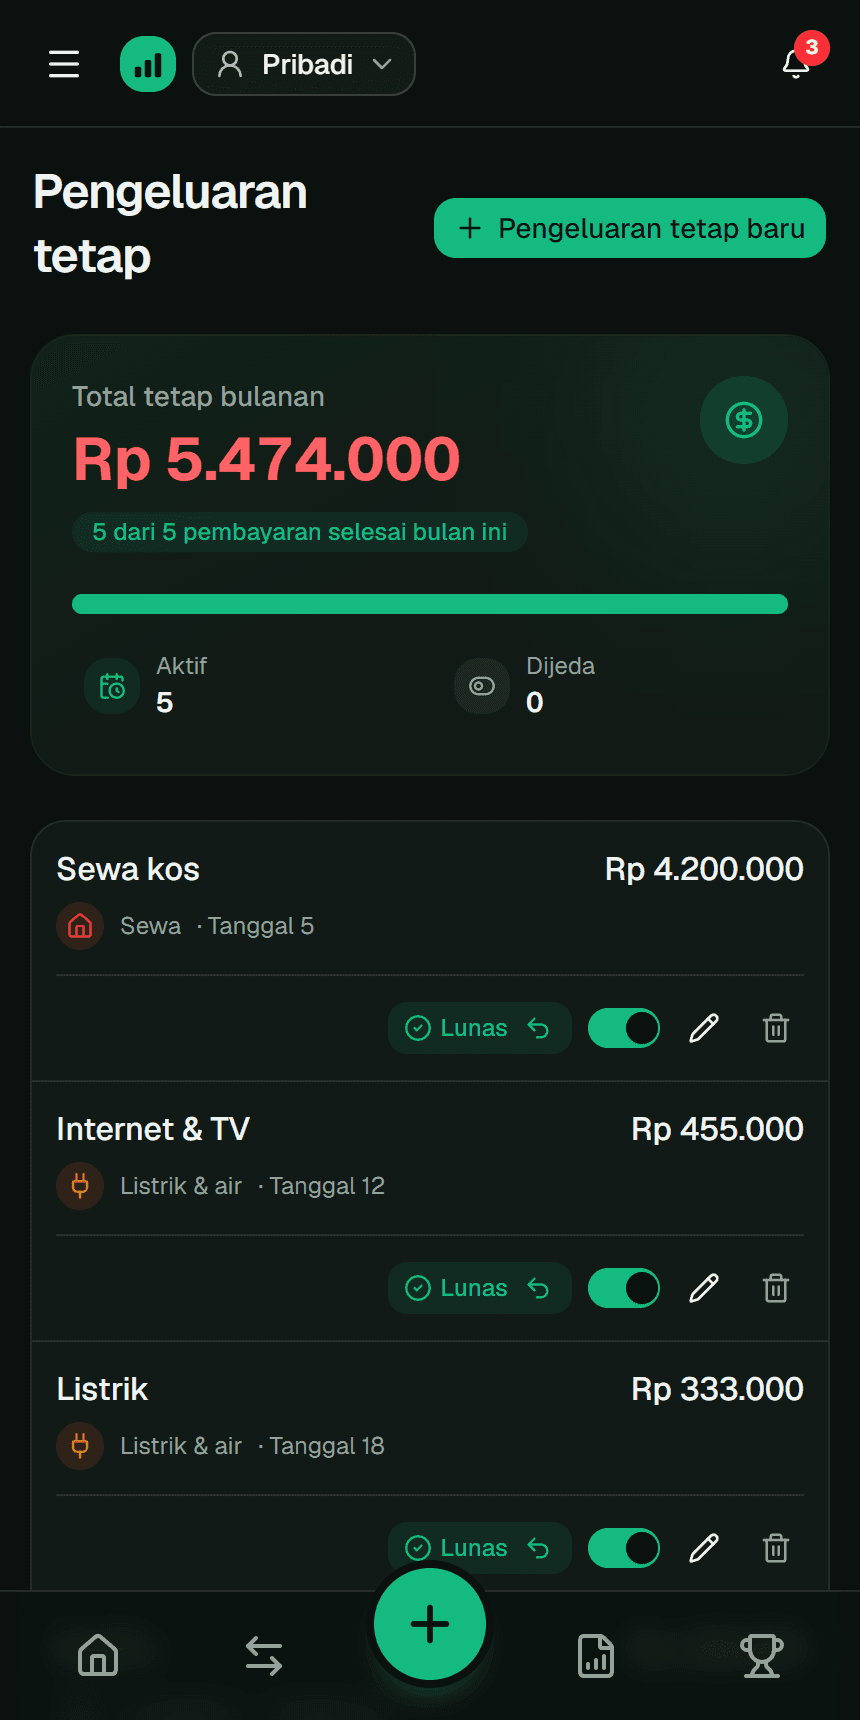
Catat cicilan pinjamanmu sebagai pengeluaran tetap di Fluvi: aplikasi mengingatkanmu sebelum jatuh tempo, kamu mencatat pembayarannya sekali ketuk, dan melihat berapa yang dipakai untuk utang tiap bulan di samping pengeluaran lain.
Gratis untuk sampai 3 pengeluaran tetap; tanpa batas dengan Premium.
Pertanyaan umum
Apakah cicilan sudah termasuk asuransi dan biaya admin?
Belum. Kalkulator menghitung pokok dan bunga saja. Lembaga pembiayaan bisa menambahkan provisi, biaya admin, dan asuransi. Minta rincian cicilan lengkap secara tertulis lalu bandingkan.
Bunga flat atau efektif, mana yang lebih murah?
Dengan angka bunga yang sama, efektif selalu lebih murah, karena bunganya dihitung dari sisa utang. Untuk membandingkan, lihat total yang dibayar, bukan hanya angka bunganya.
Kalau melunasi sebagian, lebih baik memperpendek tenor atau mengecilkan cicilan?
Memperpendek tenor menghemat lebih banyak bunga. Mengecilkan cicilan meringankan anggaran bulanan. Kalau cicilan sudah nyaman, pilih memperpendek tenor.
Kenapa cicilan terakhir sedikit berbeda?
Karena pembulatan: cicilan dibulatkan ke atas ke rupiah terdekat dan cicilan terakhir menyesuaikan supaya sisa pokok tepat nol.
Panduan terkait
Panduan ini adalah konten edukasi, bukan nasihat keuangan pribadi. Angkanya hanya contoh; sesuaikan dengan kondisimu. Detail lengkap ada di Syarat dan ketentuan (bahasa Spanyol).