Calcolo rata del prestito: rata mensile, interessi e piano di ammortamento
Guarda la rata di un prestito prima di firmare, quanto costa di interessi e come scende il debito ogni mese.
Dal team di Fluvi · Aggiornato il 7 novembre 2026
Calcolo rata del prestito
Scrivi importo, tasso e durata. Il piano di ammortamento è qui sotto.
Prestito di 10.000 € in 48 mesi · rata di 239,47 € · fluviapp.com
Rata mensile
239,47 €
Totale interessi
1.494,19 €
Totale da restituire
11.494,19 €
Tasso mensile: 0,58% · Effettivo annuo: 7,23%
Piano di ammortamento
| Rata | Pagamento | Interessi | Quota capitale | Debito residuo |
|---|---|---|---|---|
| 1 | 239,47 € | 58,33 € | 181,14 € | 9.818,86 € |
| 2 | 239,47 € | 57,28 € | 182,19 € | 9.636,67 € |
| 3 | 239,47 € | 56,21 € | 183,26 € | 9.453,41 € |
| 4 | 239,47 € | 55,14 € | 184,33 € | 9.269,08 € |
| 5 | 239,47 € | 54,07 € | 185,40 € | 9.083,68 € |
| 6 | 239,47 € | 52,99 € | 186,48 € | 8.897,20 € |
| 7 | 239,47 € | 51,90 € | 187,57 € | 8.709,63 € |
| 8 | 239,47 € | 50,81 € | 188,66 € | 8.520,97 € |
| 9 | 239,47 € | 49,71 € | 189,76 € | 8.331,21 € |
| 10 | 239,47 € | 48,60 € | 190,87 € | 8.140,34 € |
| 11 | 239,47 € | 47,49 € | 191,98 € | 7.948,36 € |
| 12 | 239,47 € | 46,37 € | 193,10 € | 7.755,26 € |
L’ultima rata può variare leggermente per l’arrotondamento. Esclusi assicurazioni e spese.
Come si calcola la rata
- Ricava il tasso mensile (vedi sotto, secondo come è indicato).
- Conta le rate: un prestito in 4 anni ha 48 rate.
- Applica la formula, o inserisci i dati nel calcolatore.
| Voce | Valore |
|---|---|
| Importo | 10.000 € |
| TAN | 7 % |
| Tasso mensile | 0,58% |
| Durata | 48 mesi |
| Rata mensile | 239,47 € |
| Totale restituito | 11.494,19 € |
| Interessi | 1.494,19 € |
TAN, TAEG e tasso mensile non sono la stessa cosa
- TAN (tasso annuo nominale): si divide per 12. Un 7 % TAN è 0,58% al mese, cioè 7,23% effettivo annuo.
- TAEG (tasso annuo effettivo globale): aggiunge al TAN le spese obbligatorie (istruttoria, incasso rata, assicurazioni richieste). È quello da usare per confrontare. Nel calcolatore, l’opzione “effettivo annuo” converte un tasso effettivo in mensile con (1 + tasso)1/12 − 1.
- Tasso mensile: si usa così com’è.
Come scende il debito: il piano di ammortamento
Con la rata costante, le prime rate sono soprattutto interessi e le ultime soprattutto capitale. Nell’esempio, della prima rata 58,33 € sono interessi e solo 181,14 € quota capitale; l’ultima è quasi tutta capitale (237,71 €). Per questo l’estinzione anticipata rende di più all’inizio.
Durata più lunga: rata più bassa, ma più interessi
| Durata | Rata | Interessi totali |
|---|---|---|
| 12 mesi | 865,27 € | 383,22 € |
| 24 mesi | 447,73 € | 745,41 € |
| 36 mesi | 308,78 € | 1.115,73 € |
| 48 mesi | 239,47 € | 1.494,19 € |
| 60 mesi | 198,02 € | 1.880,67 € |
Allungare la durata alleggerisce il mese ma rende il prestito molto più caro. Scegli la durata più breve con una rata che sostieni senza fatica.
Prima di chiedere un prestito
- La rata deve starci: una regola prudente è che tutte le rate insieme non superino circa un terzo del reddito netto. Fai il tuo budget mensile con la rata dentro.
- Confronta il TAEG, non solo la rata.
- Chiedi dell’estinzione anticipata: per legge puoi rimborsare prima, ma verifica eventuali commissioni.
- Attenzione alle carte revolving: hanno tassi tra i più alti.
Non dimenticare nessuna rata
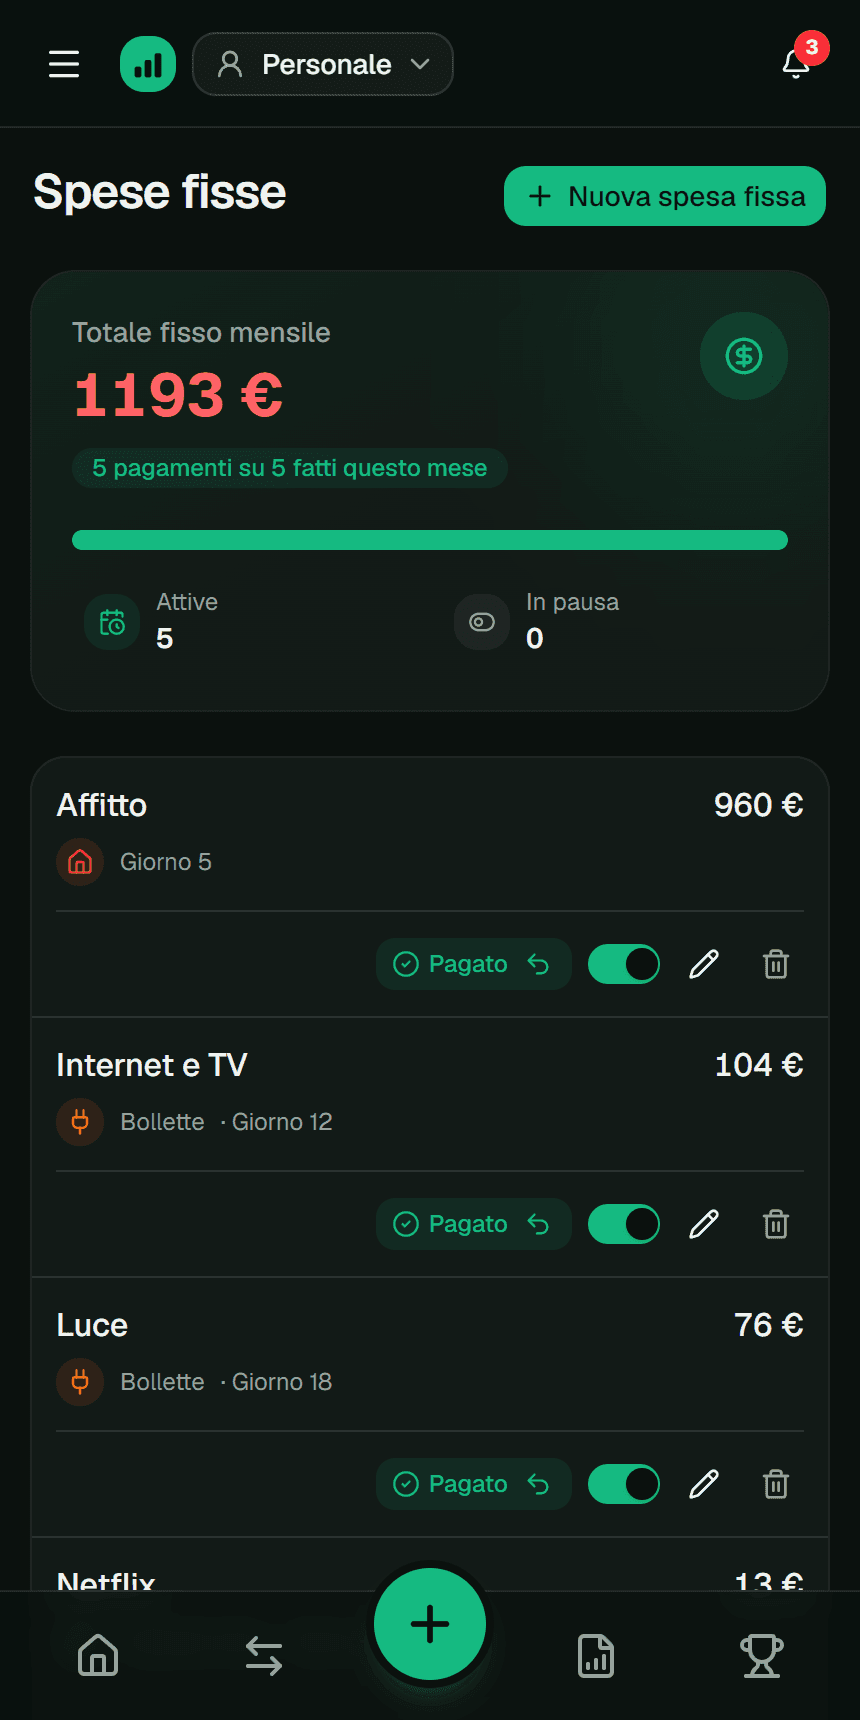
Aggiungi la rata del prestito come spesa fissa in Fluvi: ti avvisa prima della scadenza, registri il pagamento con un tocco e vedi quanto va ogni mese in debiti, accanto alle altre spese.
È gratis con fino a 3 spese fisse; illimitate con Premium.
Domande frequenti
La rata comprende assicurazioni e spese?
No. Il calcolatore mostra la rata di capitale e interessi. Assicurazioni, spese di istruttoria e di incasso possono aggiungersi: chiedi il piano completo e il TAEG e confronta.
Con un rimborso parziale conviene ridurre la durata o la rata?
Ridurre la durata fa risparmiare più interessi, perché elimini rate intere. Ridurre la rata alleggerisce il budget. Se la rata è già sostenibile, riduci la durata.
Quale tasso usare per confrontare i prestiti?
Il TAEG, che include le spese obbligatorie. Due prestiti con lo stesso TAN possono avere TAEG diversi.
Perché l’ultima rata è un po’ diversa?
Per l’arrotondamento: la rata è arrotondata al centesimo per eccesso e l’ultima si adegua perché il debito residuo arrivi esattamente a zero.
Guide correlate
Questa guida è un contenuto educativo e non costituisce consulenza finanziaria personalizzata. Le cifre sono esempi; adattale alla tua situazione. Maggiori dettagli nei Termini e condizioni (in spagnolo).