Calcolatore dell’interesse composto: quanto crescono i tuoi risparmi
Scopri quanto crescono i tuoi soldi quando anche gli interessi producono interessi, con quello che aggiungi ogni mese.
Dal team di Fluvi · Aggiornato il 7 novembre 2026
Calcolatore dell’interesse composto
Quello che hai oggi, quanto aggiungi ogni mese, il rendimento annuo e per quanti anni.
Avrai tra 10 anni
17.065,21 €
Versi tu
13.000 €
Guadagni in interessi
4.065,21 €
Il 24% di quello che avrai sono interessi. A questo tasso i tuoi soldi raddoppiano in circa 14,2 anni.
| Anno | Versato | Interessi | Saldo |
|---|---|---|---|
| 1 | 2.200 € | 77,26 € | 2.277,26 € |
| 2 | 3.400 € | 218,38 € | 3.618,38 € |
| 3 | 4.600 € | 426,56 € | 5.026,56 € |
| 4 | 5.800 € | 705,14 € | 6.505,14 € |
| 5 | 7.000 € | 1.057,66 € | 8.057,66 € |
| 6 | 8.200 € | 1.487,80 € | 9.687,80 € |
| 7 | 9.400 € | 1.999,44 € | 11.399,44 € |
| 8 | 10.600 € | 2.596,67 € | 13.196,67 € |
| 9 | 11.800 € | 3.283,76 € | 15.083,76 € |
| 10 | 13.000 € | 4.065,21 € | 17.065,21 € |
Che cos’è l’interesse composto
Con l’interesse semplice guadagni sempre sulla stessa somma. Con l’interesse composto, gli interessi di ogni periodo si sommano al capitale e nel periodo successivo rendono anche loro. All’inizio la differenza è piccola, poi cresce ogni anno:
| Anno | Interesse semplice (10 %) | Interesse composto (10 %) |
|---|---|---|
| 1 | 1.100 € | 1.100 € |
| 2 | 1.200 € | 1.210 € |
| 3 | 1.300 € | 1.331 € |
| 4 | 1.400 € | 1.464,10 € |
| 5 | 1.500 € | 1.610,51 € |
La formula
Per un capitale iniziale C, un versamento mensile V, un tasso mensile i e n mesi: montante = C × (1 + i)n + V × ((1 + i)n − 1) ÷ i. Il calcolatore parte dal tasso effettivo annuo, lo converte in mensile ((1 + tasso)1/12 − 1) e considera ogni versamento a fine mese. Un 4 % nominale con capitalizzazione mensile equivale a 4,07% effettivo.
Il tempo conta più del tasso
Con lo stesso versamento e lo stesso tasso dell’esempio, ecco cosa succede su più anni:
| Anni | Versi tu | Interessi | Avrai |
|---|---|---|---|
| 10 | 13.000 € | 4.065,21 € | 17.065,21 € |
| 20 | 25.000 € | 18.233,75 € | 43.233,75 € |
| 30 | 37.000 € | 48.859,53 € | 85.859,53 € |
Dopo 10 anni gli interessi sono il 24% di quello che hai; dopo 30, una parte molto più grande. Cominciare dieci anni prima spesso vale più di un tasso un po’ migliore.
La regola del 72
Per sapere in quanti anni raddoppiano i tuoi soldi, dividi 72 per il tasso annuo. Al 5 %, 72 ÷ 5 = 14,4 anni (il calcolo esatto dà 14,2). Comoda per fare i conti a mente.
Considera inflazione e tasse
Se il tuo investimento rende il 5 % e l’inflazione è al 2 %, il tuo potere d’acquisto cresce di circa il 2,9 % l’anno, non del 5 %: (1,05 ÷ 1,02) − 1. E i rendimenti finanziari in genere sono tassati. Per obiettivi lontani, inserisci il rendimento netto meno l’inflazione e vedrai le cifre in euro di oggi.
Attenzione ai rendimenti troppo alti
L’interesse composto è lento e noioso, ed è giusto così. Se qualcuno ti promette guadagni mensili alti e “garantiti”, diffida: è lo schema tipico di truffe e catene di Sant’Antonio. Prima di investire, verifica che l’intermediario sia autorizzato dall’autorità del tuo paese (in Italia Consob e Banca d’Italia). Per cominciare dalle basi, dai un obiettivo ai tuoi risparmi.
Segui i tuoi versamenti in Fluvi
L’interesse composto comincia dalla costanza. In Fluvi crei un obiettivo di risparmio, registri ogni versamento e lo vedi crescere mese dopo mese, insieme a spese ed entrate.
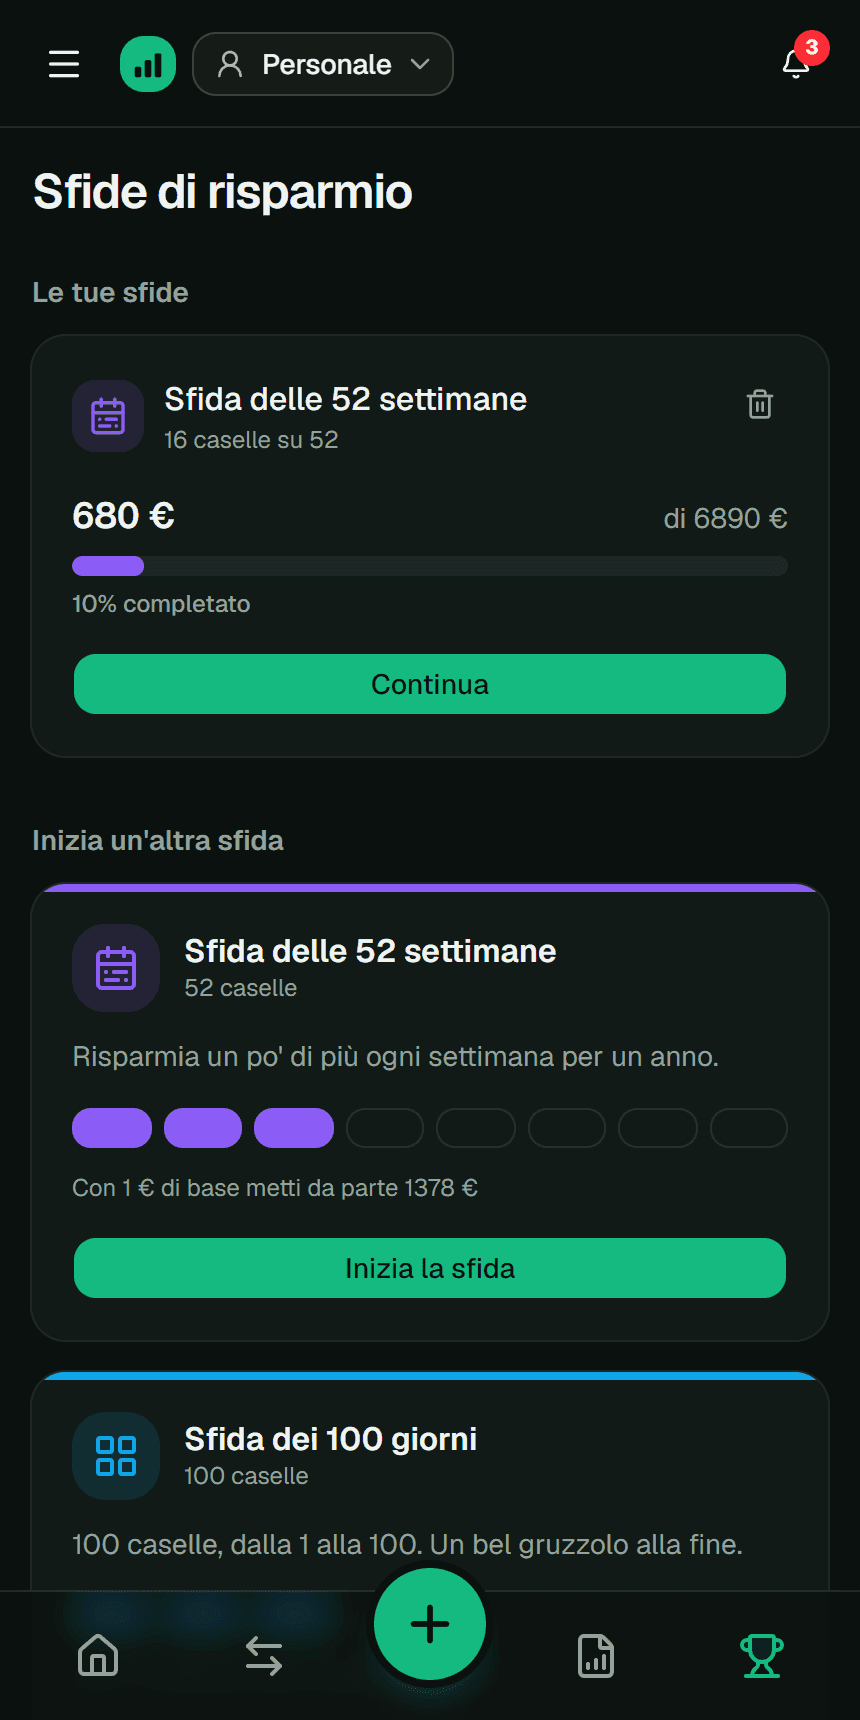
È gratis per iniziare; con Premium, obiettivi illimitati e sfide di risparmio con caselle da spuntare.
Domande frequenti
Che tasso inserisco?
Quello che il tuo risparmio rende davvero all’anno, effettivo e al netto dei costi. Se non lo sai, prova un tasso prudente: meglio una sorpresa positiva che una negativa.
La mia banca indica un tasso nominale con capitalizzazione mensile. Come lo converto?
Dividilo per 12, aggiungi 1, eleva alla 12 e togli 1. Per esempio, un 4 % nominale con capitalizzazione mensile è 4,07% effettivo.
Il risultato tiene conto di tasse e costi?
No. Costi di gestione e tasse sui rendimenti riducono quello che ti resta. Toglili dal tasso per una cifra più realistica.
Meglio un tasso più alto o più tempo?
Aiutano entrambi, ma il tempo pesa di più: l’interesse composto cresce ogni anno su una base più grande. Per questo conviene iniziare presto, anche con poco.
Guide correlate
Questa guida è un contenuto educativo e non costituisce consulenza finanziaria personalizzata. Le cifre sono esempi; adattale alla tua situazione. Maggiori dettagli nei Termini e condizioni (in spagnolo).