Calculadora de juros compostos: quanto seu dinheiro rende
Veja quanto seu dinheiro cresce quando os juros também rendem juros, com o que você aplica todo mês.
Pela equipe do Fluvi · Atualizado em 7 de novembro de 2026
Calculadora de juros compostos
O que você tem hoje, quanto aplica por mês, o rendimento ao ano e por quantos anos.
Você terá em 10 anos
R$ 62.552,90
Você coloca
R$ 37.000
Ganha em juros
R$ 25.552,90
41% do que você terá são juros. Nessa taxa seu dinheiro dobra em cerca de 7,3 anos.
| Ano | Aportado | Juros | Saldo |
|---|---|---|---|
| 1 | R$ 4.600 | R$ 262,16 | R$ 4.862,16 |
| 2 | R$ 8.200 | R$ 910,54 | R$ 9.110,54 |
| 3 | R$ 11.800 | R$ 1.983,75 | R$ 13.783,75 |
| 4 | R$ 15.400 | R$ 3.524,29 | R$ 18.924,29 |
| 5 | R$ 19.000 | R$ 5.578,88 | R$ 24.578,88 |
| 6 | R$ 22.600 | R$ 8.198,93 | R$ 30.798,93 |
| 7 | R$ 26.200 | R$ 11.440,98 | R$ 37.640,98 |
| 8 | R$ 29.800 | R$ 15.367,24 | R$ 45.167,24 |
| 9 | R$ 33.400 | R$ 20.046,13 | R$ 53.446,13 |
| 10 | R$ 37.000 | R$ 25.552,90 | R$ 62.552,90 |
O que são juros compostos
Com juros simples você ganha sempre sobre o mesmo valor. Com juros compostos, os juros de cada período entram no saldo e no período seguinte também rendem. No começo a diferença é pequena, mas cresce a cada ano:
| Ano | Juros simples (10 %) | Juros compostos (10 %) |
|---|---|---|
| 1 | R$ 1.100 | R$ 1.100 |
| 2 | R$ 1.200 | R$ 1.210 |
| 3 | R$ 1.300 | R$ 1.331 |
| 4 | R$ 1.400 | R$ 1.464,10 |
| 5 | R$ 1.500 | R$ 1.610,51 |
A fórmula
Para um valor inicial C, um aporte mensal A, uma taxa ao mês i e n meses: montante = C × (1 + i)n + A × ((1 + i)n − 1) ÷ i. A calculadora parte da taxa efetiva ao ano, converte para o mês ((1 + taxa)1/12 − 1) e considera cada aporte no fim do mês. Se a sua aplicação rende 1 % ao mês, isso é 12,68% ao ano.
O tempo pesa mais que a taxa
Com o mesmo aporte e a mesma taxa do exemplo, veja o que acontece se você deixar mais anos:
| Anos | Você coloca | Juros | Você terá |
|---|---|---|---|
| 10 | R$ 37.000 | R$ 25.552,90 | R$ 62.552,90 |
| 20 | R$ 73.000 | R$ 149.205,27 | R$ 222.205,27 |
| 30 | R$ 109.000 | R$ 527.302,40 | R$ 636.302,40 |
Aos 10 anos os juros são 41% do que você tem; aos 30, são a maior parte. Começar dez anos antes costuma valer mais do que achar uma taxa um pouco melhor.
A regra do 72
Para saber em quantos anos seu dinheiro dobra, divida 72 pela taxa ao ano. A 10 %, 72 ÷ 10 = 7,2 anos (a conta exata dá 7,3). Serve para contas rápidas de cabeça.
Desconte a inflação e o imposto
Se sua aplicação rende 10 % e a inflação é de 4,5 %, seu poder de compra cresce cerca de 5,3 % ao ano, não 10 %: (1,10 ÷ 1,045) − 1. E muitas aplicações pagam imposto de renda sobre o rendimento. Para metas longas, use na calculadora o rendimento líquido menos a inflação e veja os valores em reais de hoje.
Cuidado com promessas de rendimento alto
Juros compostos são lentos e sem graça, e é assim que deve ser. Se alguém promete ganhos mensais altos e “garantidos”, desconfie: é o formato típico de pirâmides e golpes. Antes de investir, confira se a instituição é autorizada pelo Banco Central ou pela CVM. Para começar pelo básico, coloque uma meta na sua economia.
Acompanhe seus aportes no Fluvi
Os juros compostos começam com constância. No Fluvi você cria uma meta, registra cada aporte e vê ela avançar mês a mês, junto com seus gastos e receitas.
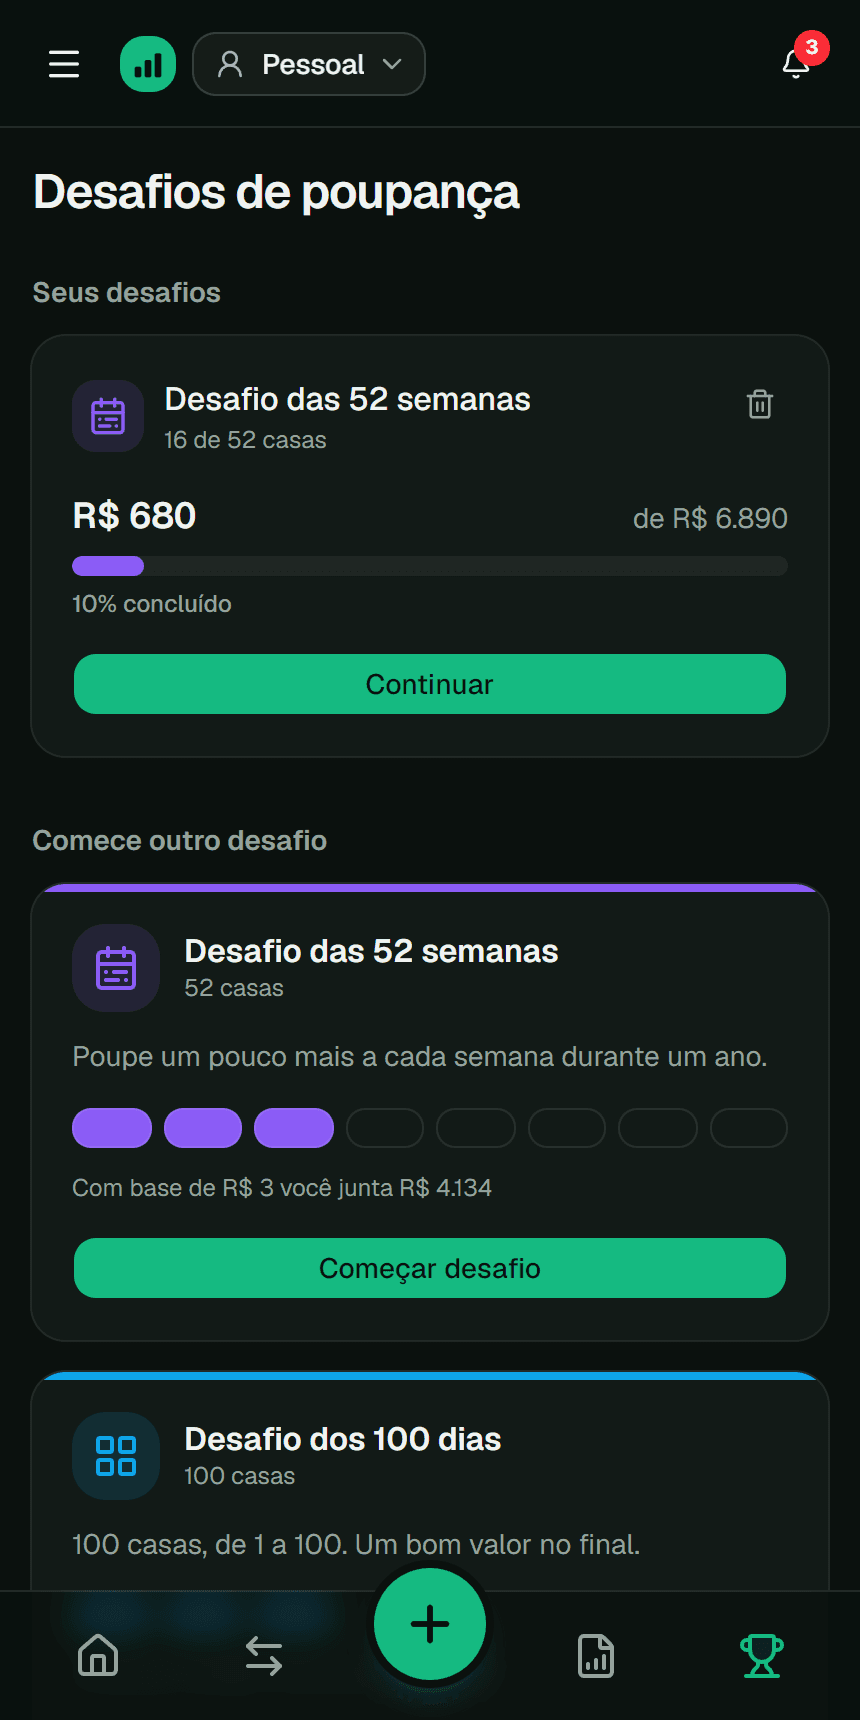
É grátis para começar; com o Premium, metas ilimitadas e desafios de economia com quadradinhos para marcar.
Perguntas frequentes
Que taxa eu coloco?
O que sua aplicação realmente rende por ano, já sem o imposto. Se não souber, teste uma taxa conservadora: é melhor uma surpresa boa do que uma ruim.
Minha aplicação rende uma porcentagem do CDI. Como faço?
Multiplique a taxa do CDI ao ano pela porcentagem: com o CDI a 12 % ao ano, 100 % do CDI é 12 % e 90 % do CDI é 10,8 %. Use o resultado como rendimento ao ano.
O resultado inclui imposto de renda e taxas?
Não. Taxas de administração e o imposto de renda diminuem o que fica com você. Desconte-os da taxa para ter um número mais realista.
É melhor mais taxa ou mais tempo?
Os dois ajudam, mas o tempo pesa mais: os juros compostos crescem a cada ano sobre uma base maior. Por isso vale começar cedo, mesmo com pouco.
Guias relacionados
Este guia é conteúdo educativo e não é consultoria financeira personalizada. Os números são exemplos; ajuste-os ao seu caso. Mais detalhes nos Termos e condições (em espanhol).