लोन EMI कैलकुलेटर: मासिक किस्त, ब्याज और भुगतान तालिका
साइन करने से पहले लोन की EMI देखें, ब्याज में कितना खर्च होगा और फ़्लैट व घटते बैलेंस की दर में क्या फ़र्क है।
Fluvi टीम द्वारा · अपडेट: 9 नवंबर 2026
लोन EMI कैलकुलेटर
लोन की रकम, ब्याज दर और अवधि लिखें। EMI का पूरा हिसाब नीचे है।
₹2,00,000 का लोन, 36 महीने · हर महीने ₹6,643 · fluviapp.com
मासिक EMI
₹6,643
कुल ब्याज
₹39,142
कुल चुकाना
₹2,39,142
मासिक दर: 1.00% · सालाना प्रभावी: 12.68%
EMI शेड्यूल
| किस्त | EMI | ब्याज | मूलधन | बाकी |
|---|---|---|---|---|
| 1 | ₹6,643 | ₹2,000 | ₹4,643 | ₹1,95,357 |
| 2 | ₹6,643 | ₹1,954 | ₹4,689 | ₹1,90,668 |
| 3 | ₹6,643 | ₹1,907 | ₹4,736 | ₹1,85,932 |
| 4 | ₹6,643 | ₹1,859 | ₹4,784 | ₹1,81,148 |
| 5 | ₹6,643 | ₹1,811 | ₹4,832 | ₹1,76,316 |
| 6 | ₹6,643 | ₹1,763 | ₹4,880 | ₹1,71,436 |
| 7 | ₹6,643 | ₹1,714 | ₹4,929 | ₹1,66,507 |
| 8 | ₹6,643 | ₹1,665 | ₹4,978 | ₹1,61,529 |
| 9 | ₹6,643 | ₹1,615 | ₹5,028 | ₹1,56,501 |
| 10 | ₹6,643 | ₹1,565 | ₹5,078 | ₹1,51,423 |
| 11 | ₹6,643 | ₹1,514 | ₹5,129 | ₹1,46,294 |
| 12 | ₹6,643 | ₹1,463 | ₹5,180 | ₹1,41,114 |
आखिरी EMI राउंडिंग की वजह से थोड़ी अलग हो सकती है। बीमा और प्रोसेसिंग फ़ीस शामिल नहीं।
घटता बैलेंस और फ़्लैट दर
- घटता बैलेंस (reducing balance): ब्याज बाकी कर्ज़ पर लगता है, इसलिए जैसे-जैसे आप चुकाते हैं, ब्याज घटता है। बैंक होम लोन, कार लोन और पर्सनल लोन में आम तौर पर यही इस्तेमाल करते हैं।
- फ़्लैट दर: पूरी अवधि मूल रकम पर ब्याज लगता है, भले ही कर्ज़ घट जाए। कुछ NBFC, दोपहिया और कंज़्यूमर ड्यूरेबल लोन में दिखती है। दर कम लगती है, पर असल में काफ़ी महँगी पड़ती है।
| दर का प्रकार | EMI | कुल ब्याज | कुल भुगतान |
|---|---|---|---|
| घटता बैलेंस 12% सालाना | ₹6,643 | ₹39,142 | ₹2,39,142 |
| फ़्लैट 12% सालाना | ₹7,556 | ₹72,000 | ₹2,72,000 |
एक ही आँकड़े पर फ़्लैट दर काफ़ी महँगी है। लोन की तुलना करते समय पक्का करें कि दर का प्रकार एक ही हो। घटते बैलेंस पर 12% सालाना, असल में 12.68% सालाना प्रभावी दर के बराबर है। कैलकुलेटर में आप चुनते हैं कि दर किस तरह बताई गई है।
कर्ज़ कैसे घटता है: भुगतान तालिका
घटते बैलेंस में शुरुआती किस्तें ज़्यादातर ब्याज होती हैं और आख़िरी ज़्यादातर मूलधन। उदाहरण में पहली EMI में ₹2,000 ब्याज है और सिर्फ़ ₹4,643 मूलधन घटाता है; आख़िरी EMI लगभग पूरी मूलधन है (₹6,571)। इसीलिए प्री-पेमेंट शुरुआत में सबसे ज़्यादा फ़ायदा देता है।
लंबी अवधि: कम EMI, ज़्यादा ब्याज
| अवधि | EMI | कुल ब्याज |
|---|---|---|
| 12 महीने | ₹17,770 | ₹13,237 |
| 24 महीने | ₹9,415 | ₹25,951 |
| 36 महीने | ₹6,643 | ₹39,142 |
| 48 महीने | ₹5,267 | ₹52,801 |
| 60 महीने | ₹4,449 | ₹66,934 |
अवधि बढ़ाने से महीने का बोझ हल्का होता है, पर लोन काफ़ी महँगा हो जाता है। वह सबसे छोटी अवधि चुनें जिसकी EMI आराम से चुक सके।
लोन लेने से पहले
- पक्का करें कि EMI बजट में बैठती है: समझदारी का नियम है कि सारी EMI आय के 30% से कम रहें। EMI को शामिल करके अपना मासिक बजट बनाएँ।
- प्रोसेसिंग फ़ीस और बीमा समेत APR की तुलना करें: बैंक और NBFC को लोन से पहले की फ़ैक्ट शीट (KFS) में यह बताना होता है।
- प्री-पेमेंट और फ़ोरक्लोज़र शुल्क पूछें: बिना जुर्माने के जल्दी चुका सकें तो ब्याज बचता है।
- बिना पहचान वाले लोन ऐप से बचें: सिर्फ़ RBI से रजिस्टर्ड बैंक या NBFC से लोन लें; गैरकानूनी ऐप्स का ब्याज और वसूली का तरीका दोनों खतरनाक होते हैं।
कोई EMI न चूकें
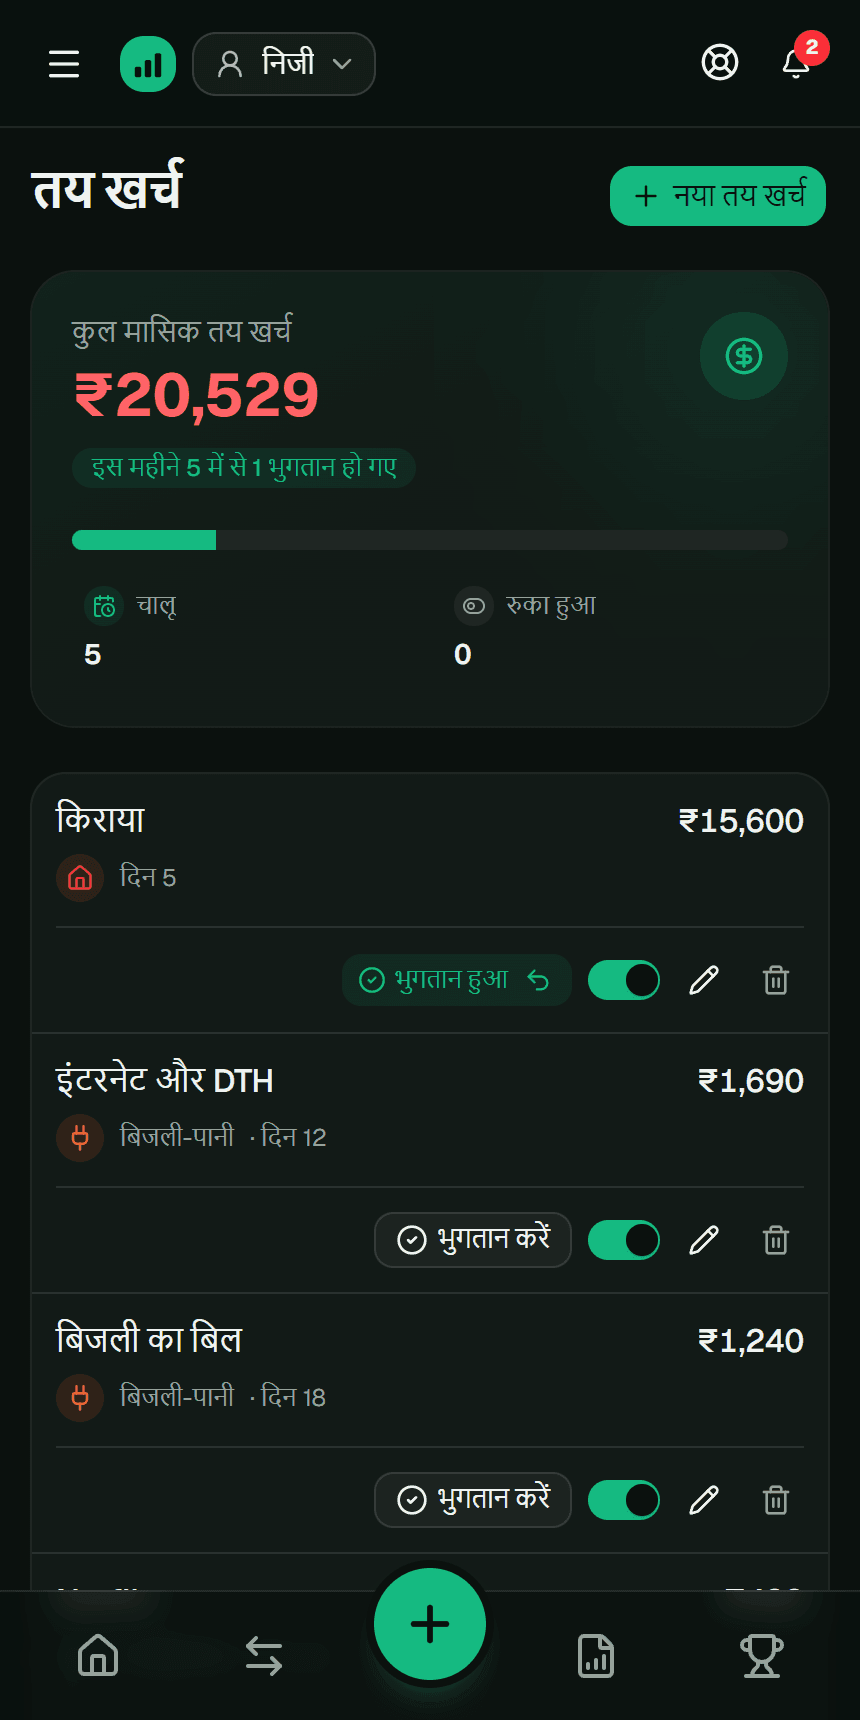
अपनी EMI को Fluvi में तय खर्च के रूप में जोड़ें: तारीख से पहले याद दिलाया जाता है, भुगतान एक टैप में दर्ज होता है और हर महीने कर्ज़ में कितना जाता है, यह दूसरे खर्चों के साथ दिखता है।
3 तय खर्चों तक मुफ़्त; प्रीमियम में असीमित।
अक्सर पूछे जाने वाले सवाल
क्या EMI में बीमा और फ़ीस शामिल है?
नहीं। कैलकुलेटर मूलधन और ब्याज की EMI देता है। लेंडर प्रोसेसिंग फ़ीस, बीमा या दूसरे शुल्क जोड़ सकता है। पूरी भुगतान तालिका लिखित में माँगें और इससे तुलना करें।
फ़्लैट या घटता बैलेंस, कौन सस्ता है?
एक ही दर पर घटता बैलेंस हमेशा सस्ता है, क्योंकि ब्याज बाकी कर्ज़ पर लगता है। तुलना के लिए सिर्फ़ दर नहीं, कुल भुगतान देखें।
प्री-पेमेंट करूँ तो अवधि घटाऊँ या EMI?
अवधि घटाने से ज़्यादा ब्याज बचता है, क्योंकि पूरे महीने की किस्तें खत्म हो जाती हैं। EMI घटाने से महीने का बजट हल्का होता है। अगर EMI पहले से आराम से चुकती है, तो अवधि घटाएँ।
आख़िरी EMI थोड़ी अलग क्यों है?
राउंडिंग की वजह से: EMI ऊपर की ओर पूरे रुपये में राउंड होती है और आख़िरी किस्त इस तरह ठीक की जाती है कि बाकी रकम ठीक शून्य हो।
जुड़ी हुई गाइड
यह गाइड शिक्षा के लिए है, निजी वित्तीय सलाह नहीं। आँकड़े सिर्फ़ उदाहरण हैं; इन्हें अपने हालात के हिसाब से बदलें। ज़्यादा जानकारी के लिए देखें नियम और शर्तें (स्पेनिश में).