Kalkulator pinjaman: ansuran bulanan, kadar rata dan atas baki
Lihat ansuran sebelum menandatangani, berapa kos faedahnya dan beza kadar rata dengan kadar atas baki.
Oleh pasukan Fluvi · Dikemas kini 9 November 2026
Kalkulator pinjaman
Masukkan jumlah, kadar faedah dan tempoh. Jadual bayaran ada di bawah.
Pinjaman RM 30,000 selama 60 bulan · RM 587.50 sebulan · fluviapp.com
Ansuran bulanan
RM 587.50
Jumlah faedah
RM 5,250
Jumlah dibayar balik
RM 35,250
Dengan kadar rata, anda membayar faedah atas jumlah asal sepanjang tempoh, walaupun hutang berkurang.
Jadual bayaran
| Ansuran | Bayaran | Faedah | Pokok | Baki |
|---|---|---|---|---|
| 1 | RM 587.50 | RM 87.50 | RM 500 | RM 29,500 |
| 2 | RM 587.50 | RM 87.50 | RM 500 | RM 29,000 |
| 3 | RM 587.50 | RM 87.50 | RM 500 | RM 28,500 |
| 4 | RM 587.50 | RM 87.50 | RM 500 | RM 28,000 |
| 5 | RM 587.50 | RM 87.50 | RM 500 | RM 27,500 |
| 6 | RM 587.50 | RM 87.50 | RM 500 | RM 27,000 |
| 7 | RM 587.50 | RM 87.50 | RM 500 | RM 26,500 |
| 8 | RM 587.50 | RM 87.50 | RM 500 | RM 26,000 |
| 9 | RM 587.50 | RM 87.50 | RM 500 | RM 25,500 |
| 10 | RM 587.50 | RM 87.50 | RM 500 | RM 25,000 |
| 11 | RM 587.50 | RM 87.50 | RM 500 | RM 24,500 |
| 12 | RM 587.50 | RM 87.50 | RM 500 | RM 24,000 |
Ansuran terakhir mungkin sedikit berbeza kerana pembundaran. Insurans dan fi tidak termasuk.
Kadar rata dan kadar atas baki
- Kadar rata (flat): faedah dikira atas jumlah pinjaman asal setiap bulan, walaupun hutang berkurang. Biasa untuk sewa beli kereta dan banyak pinjaman peribadi. Mudah dikira, tetapi kos sebenar jauh lebih tinggi daripada angka yang diiklankan.
- Kadar atas baki: faedah dikira atas baki pokok, jadi semakin dibayar, semakin kurang faedahnya. Ansuran tetap dikira dengan ansuran = pokok × i ÷ (1 − (1 + i)−n). Biasa untuk pinjaman perumahan.
| Jenis kadar | Ansuran | Jumlah faedah | Jumlah dibayar |
|---|---|---|---|
| Rata 3.5% setahun | RM 587.50 | RM 5,250 | RM 35,250 |
| Atas baki 3.5% setahun | RM 545.76 | RM 2,745.11 | RM 32,745.11 |
Dengan angka yang sama, kadar rata jauh lebih mahal. Apabila membandingkan tawaran, pastikan jenis kadarnya sama. Kadar atas baki 3.5% setahun bersamaan 3.56% efektif setahun. Dalam kalkulator anda memilih jenis kadar seperti yang tertulis dalam tawaran.
Bagaimana hutang berkurang: jadual bayaran
Dengan kadar atas baki, ansuran awal kebanyakannya faedah dan ansuran akhir kebanyakannya pokok. Dalam contoh atas baki, daripada ansuran pertama RM 87.50 ialah faedah dan hanya RM 458.26 mengurangkan pokok; ansuran terakhir hampir semuanya pokok (RM 543.68). Sebab itu bayaran awal paling berbaloi pada peringkat permulaan.
Tempoh lebih panjang: ansuran lebih kecil, faedah lebih banyak
| Tempoh | Ansuran (rata) | Jumlah faedah (rata) |
|---|---|---|
| 12 bulan | RM 2,587.50 | RM 1,050 |
| 24 bulan | RM 1,337.50 | RM 2,100 |
| 36 bulan | RM 920.84 | RM 3,150 |
| 48 bulan | RM 712.50 | RM 4,200 |
| 60 bulan | RM 587.50 | RM 5,250 |
| 84 bulan | RM 444.65 | RM 7,350 |
Memanjangkan tempoh meringankan ansuran, tetapi jumlah kosnya naik dengan ketara. Pilih tempoh paling pendek yang ansurannya masih selesa.
Sebelum meminjam
- Pastikan ansuran muat: peraturan berhemah ialah semua ansuran hutang di bawah 30% pendapatan. Sediakan bajet bulanan dengan ansuran di dalamnya.
- Tanya kos lain: duti setem, insurans, yuran pemprosesan dan penalti penyelesaian awal.
- Minta kadar efektif (atau Lembaran Penjelasan Produk) untuk membandingkan tawaran dengan adil.
- Pinjam hanya daripada pemberi pinjaman berlesen. Elakkan along dan aplikasi pinjaman tidak sah: faedah dan cara kutipan mereka berbahaya.
Jangan terlepas ansuran
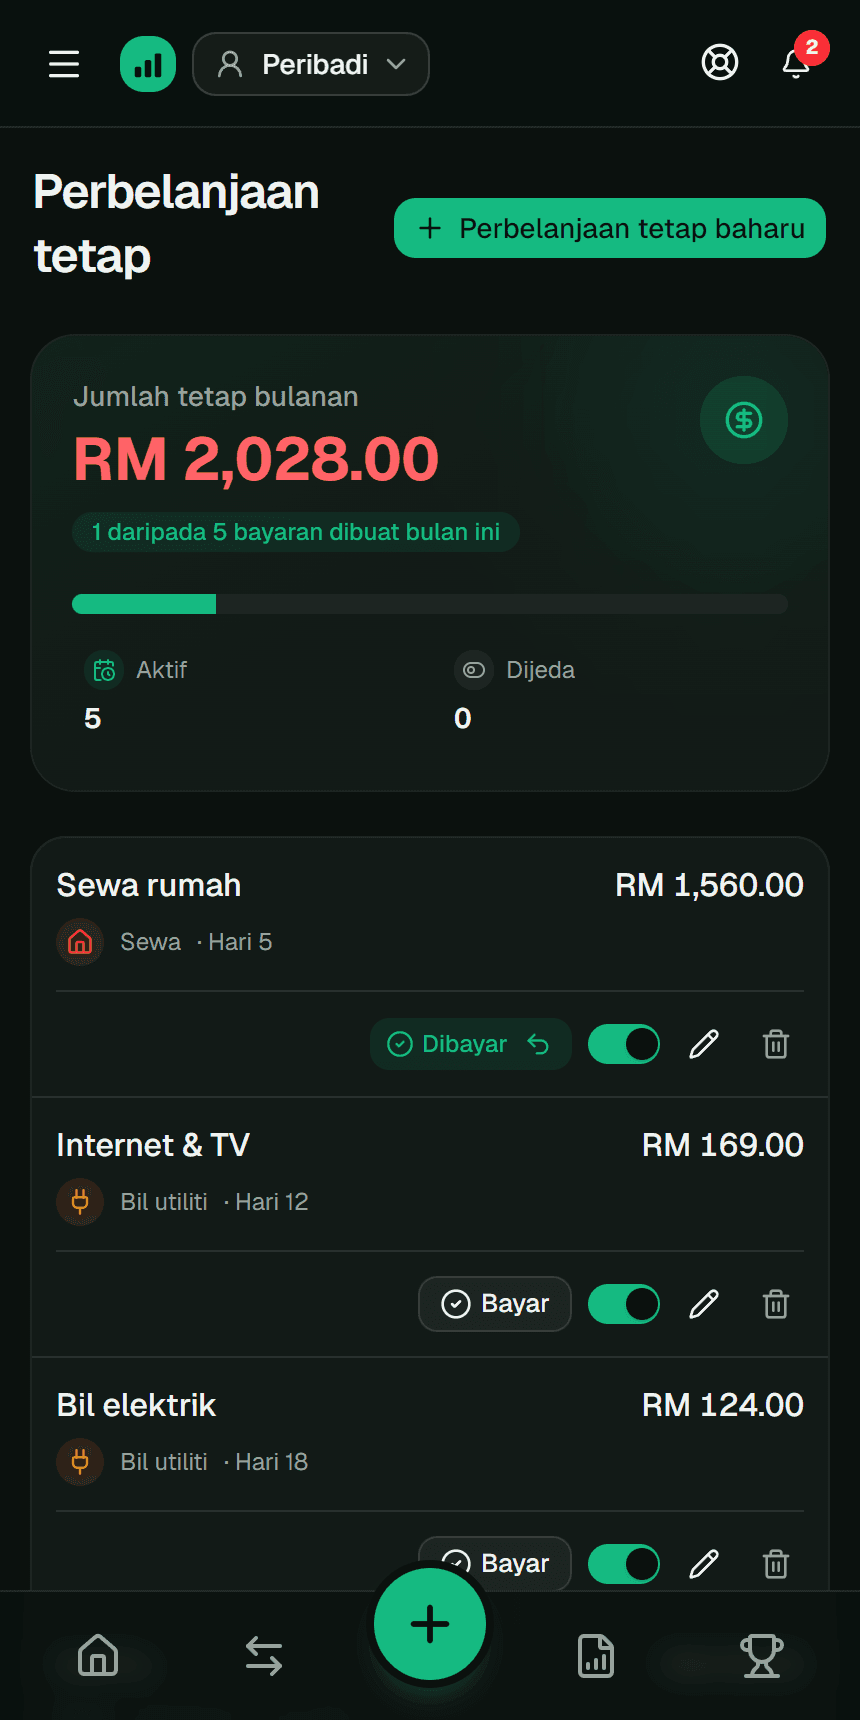
Tambah ansuran pinjaman sebagai perbelanjaan tetap di Fluvi: ia mengingatkan anda sebelum tarikh akhir, anda merekod bayaran dengan satu sentuhan dan melihat berapa yang pergi ke hutang setiap bulan di sebelah perbelanjaan lain.
Percuma hingga 3 perbelanjaan tetap; tanpa had dengan Premium.
Soalan lazim
Adakah ansuran termasuk insurans dan yuran?
Tidak. Kalkulator mengira pokok dan faedah sahaja. Pemberi pinjaman boleh menambah insurans, duti setem dan yuran. Minta jadual bayaran penuh secara bertulis dan bandingkan.
Kadar rata atau atas baki, mana lebih murah?
Pada angka kadar yang sama, kadar atas baki sentiasa lebih murah, kerana faedah dikira atas baki hutang. Untuk membandingkan, lihat jumlah yang dibayar, bukan angka kadar sahaja.
Jika saya membuat bayaran awal, patut pendekkan tempoh atau kurangkan ansuran?
Memendekkan tempoh menjimatkan lebih banyak faedah. Mengurangkan ansuran meringankan bajet bulanan. Jika ansuran sudah selesa, pendekkan tempoh. Untuk pinjaman kadar rata, tanya dahulu berapa rebat faedah yang diberi.
Kenapa ansuran terakhir sedikit berbeza?
Kerana pembundaran: ansuran dibundarkan ke atas ke sen terdekat dan ansuran terakhir dilaraskan supaya baki tepat sifar.
Panduan berkaitan
Panduan ini kandungan pendidikan, bukan nasihat kewangan peribadi. Angka hanyalah contoh; sesuaikan dengan keadaan anda. Butiran lanjut dalam Terma dan syarat (dalam bahasa Sepanyol).