सैलरी बाँटने का 50/30/20 नियम
यह क्या है, अपनी आय से कैसे निकालें और आँकड़े न बैठें तो क्या करें।
Fluvi टीम द्वारा · अपडेट: 9 नवंबर 2026
50/30/20 कैलकुलेटर
हर महीने हाथ में आने वाली रकम (शुद्ध आय) लिखें और बँटवारा चुनें।
ज़रूरतें · 50 %
₹20,000
किराया, बिजली-पानी, राशन, आना-जाना, सेहत और न्यूनतम किस्तें।
शौक · 30 %
₹12,000
घूमना-फिरना, बाहर से खाना, कपड़े, सब्सक्रिप्शन और यात्राएँ।
बचत और कर्ज़ · 20 %
₹8,000
इमरजेंसी फ़ंड, लक्ष्य और कर्ज़ पर अतिरिक्त भुगतान।
यह नियम कहाँ से आया?
इसे अमेरिका में एलिज़ाबेथ वॉरेन और उनकी बेटी अमेलिया वॉरेन त्यागी ने अपनी किताब All Your Worth (2005) से मशहूर किया। इसकी खूबी इसकी सादगी है: हर रुपये का हिसाब रखने के बजाय आप सिर्फ़ तीन समूह देखते हैं। यह शुरुआत का तरीका है, कोई कानून नहीं।
हाथ में आने वाली सैलरी लें
कुल सैलरी (CTC) से नहीं, खाते में असल में आने वाली रकम से हिसाब लगाएँ: PF, TDS, प्रोफ़ेशनल टैक्स और दूसरी कटौतियों के बाद। अगर आप फ़्रीलांस करते हैं या आय बदलती रहती है, तो पिछले छह महीनों का औसत लें और टैक्स के लिए अलग रखी रकम घटा दें।
किस समूह में क्या आता है
- ज़रूरतें (50%), जो हर हाल में चुकाना है: किराया या होम लोन की EMI, बिजली-पानी, गैस, राशन, आना-जाना, सेहत और बीमा, बेसिक फ़ोन और इंटरनेट, बच्चों की फ़ीस और कर्ज़ की न्यूनतम किस्तें।
- शौक (30%), जो ज़िंदगी बेहतर बनाते हैं पर कम किए जा सकते हैं: रेस्टोरेंट और ऑनलाइन खाना, घूमना-फिरना, बिना ज़रूरत के कपड़े, OTT, यात्राएँ और शौक।
- बचत और कर्ज़ (20%): इमरजेंसी फ़ंड, बचत लक्ष्य, रिटायरमेंट, SIP और निवेश, और कर्ज़ पर अतिरिक्त भुगतान।
| हाथ में सैलरी | ज़रूरतें 50% | शौक 30% | बचत 20% |
|---|---|---|---|
| ₹25,000 | ₹12,500 | ₹7,500 | ₹5,000 |
| ₹40,000 | ₹20,000 | ₹12,000 | ₹8,000 |
| ₹60,000 | ₹30,000 | ₹18,000 | ₹12,000 |
अगर सैलरी पूरी न पड़े?
यह बहुत आम है: बड़े शहरों में अकेला किराया ही हाथ की सैलरी का 35 या 40% ले लेता है। अगर ज़रूरतें 50% से ज़्यादा हैं, तो हार मानने के बजाय प्रतिशत बदलें: 60/30/10 या 70/20/10 भी चलते हैं, और आप ऊपर के कैलकुलेटर में इन्हें आज़मा सकते हैं।
ज़रूरी यह है कि बचत एक तय रकम हो जो आप सैलरी वाले दिन ही अलग कर दें, चाहे छोटी हो, और मौका मिलने पर उसे बढ़ाएँ। बचत से पहले अपने शौक देखें: पैसा अक्सर वहीं से चुपचाप निकल जाता है।
सबसे पहले इमरजेंसी फ़ंड
निवेश से पहले अपने 20% से तीन से छह महीने की ज़रूरतों जितना सहारा बनाएँ। यही किसी अचानक मुसीबत (बीमारी, नौकरी जाना, मरम्मत) को कर्ज़ में बदलने से रोकता है। शुरू करना मुश्किल लगे तो 52 हफ़्ते की बचत चुनौती अच्छा रास्ता है। नियम को हर खर्च तक ले जाने के लिए अपना मासिक बजट बनाएँ।
Fluvi के साथ नियम अपनाएँ
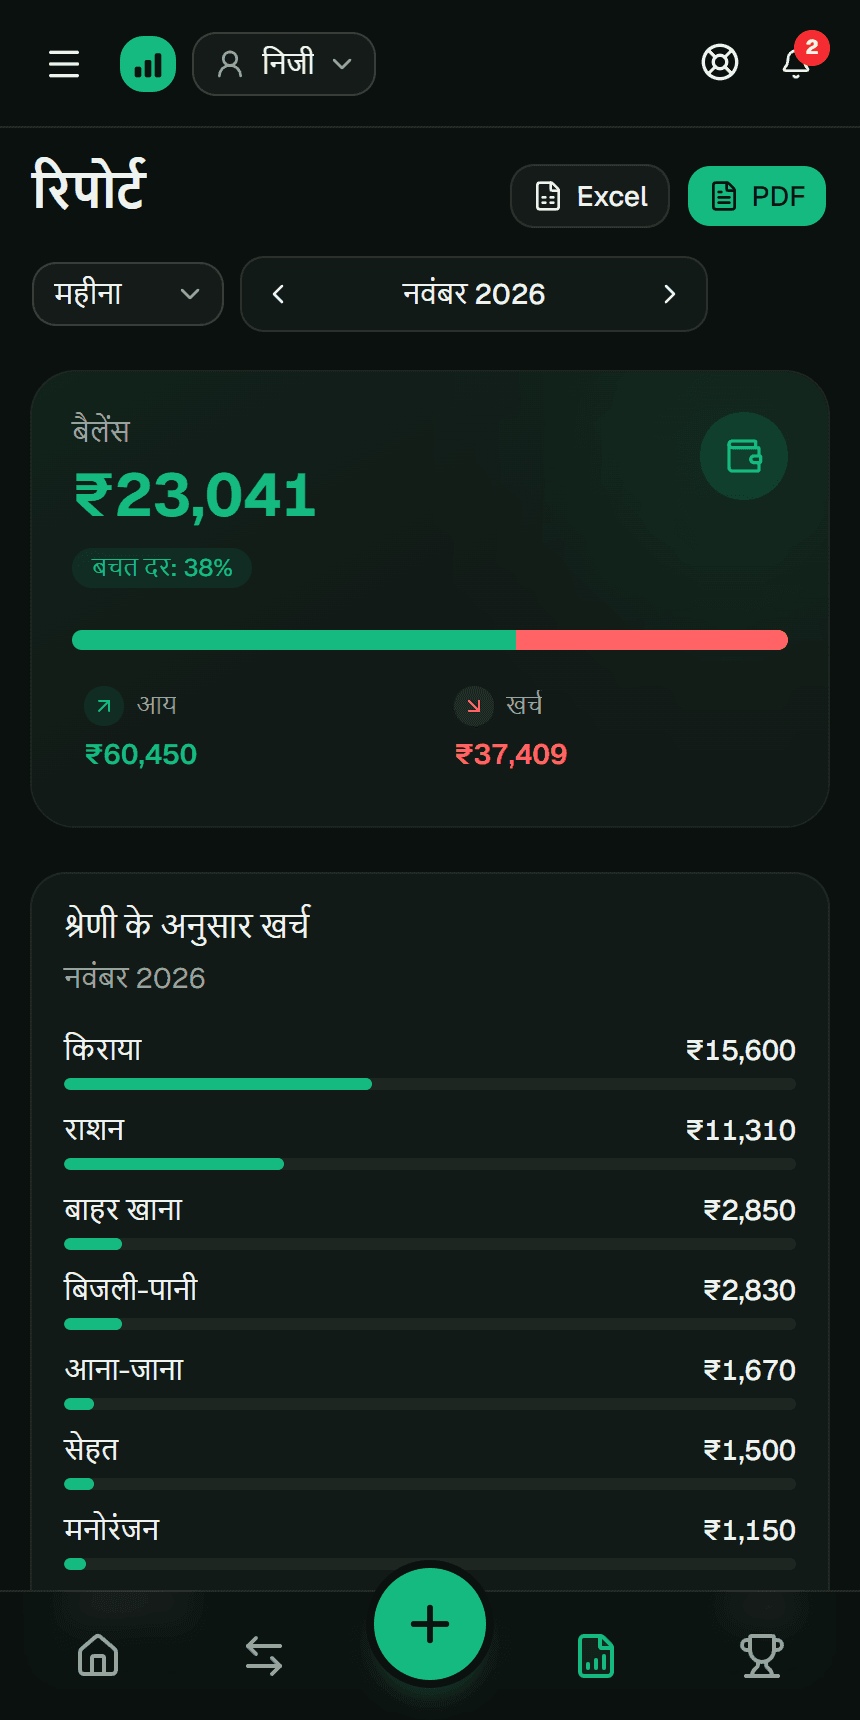
अपनी आय और खर्च श्रेणी के अनुसार दर्ज करें और Fluvi चार्ट में दिखाता है कि पैसा कहाँ जाता है, मुफ़्त और असीमित।
प्रीमियम से आप हर श्रेणी की सीमा तय करते हैं और उसके पास पहुँचने पर सूचना पाते हैं। अपने 20% के लिए बचत लक्ष्य बनाएँ: मुफ़्त प्लान में दो शामिल हैं।
अक्सर पूछे जाने वाले सवाल
कर्ज़ 50 में आता है या 20 में?
न्यूनतम किस्तें ज़रूरतों (50%) में आती हैं। कर्ज़ जल्दी चुकाने के लिए जो अतिरिक्त भुगतान करते हैं, वह 20% में आता है।
कम आय में यह काम करता है?
हाँ, प्रतिशत बदलकर। कम आय में ज़रूरतें अक्सर 50% से ज़्यादा होती हैं; तय 5 या 10% बचत से शुरू करें और मौका मिलने पर बढ़ाएँ।
अगर मेरी आय हर महीने बदलती है?
कम आय वाले महीने के हिसाब से योजना बनाएँ और उससे ऊपर जो भी आए, सीधे बचत में डालें।
क्या यह पति-पत्नी या परिवार के लिए काम करता है?
हाँ: घर की कुल हाथ की आय जोड़ें और उसी तरह बाँटें। Fluvi प्रीमियम से आप एक ही हिसाब हर व्यक्ति की प्रोफ़ाइल और अनुमतियों के साथ बाँट सकते हैं।
जुड़ी हुई गाइड
यह गाइड शिक्षा के लिए है, निजी वित्तीय सलाह नहीं। आँकड़े सिर्फ़ उदाहरण हैं; इन्हें अपने हालात के हिसाब से बदलें। ज़्यादा जानकारी के लिए देखें नियम और शर्तें (स्पेनिश में).