Tính lãi vay: tiền trả hằng tháng, tiền lãi và lịch trả nợ
Xem tiền trả góp trước khi ký, khoản vay tốn bao nhiêu tiền lãi và khác biệt giữa lãi phẳng và dư nợ giảm dần.
Bởi đội ngũ Fluvi · Cập nhật 9 tháng 11, 2026
Công cụ tính lãi vay
Nhập số tiền vay, lãi suất và thời hạn. Lịch trả nợ ở bên dưới.
Vay 100.000.000 ₫ trong 36 tháng · 3.321.431 ₫ mỗi tháng · fluviapp.com
Trả mỗi tháng
3.321.431 ₫
Tổng tiền lãi
19.571.515 ₫
Tổng phải trả
119.571.515 ₫
Lãi suất tháng: 1,00% · Lãi suất thực tế năm: 12,68%
Lịch trả nợ
| Kỳ | Tiền trả | Lãi | Gốc | Dư nợ |
|---|---|---|---|---|
| 1 | 3.321.431 ₫ | 1.000.000 ₫ | 2.321.431 ₫ | 97.678.569 ₫ |
| 2 | 3.321.431 ₫ | 976.786 ₫ | 2.344.645 ₫ | 95.333.924 ₫ |
| 3 | 3.321.431 ₫ | 953.339 ₫ | 2.368.092 ₫ | 92.965.832 ₫ |
| 4 | 3.321.431 ₫ | 929.658 ₫ | 2.391.773 ₫ | 90.574.059 ₫ |
| 5 | 3.321.431 ₫ | 905.741 ₫ | 2.415.690 ₫ | 88.158.369 ₫ |
| 6 | 3.321.431 ₫ | 881.584 ₫ | 2.439.847 ₫ | 85.718.522 ₫ |
| 7 | 3.321.431 ₫ | 857.185 ₫ | 2.464.246 ₫ | 83.254.276 ₫ |
| 8 | 3.321.431 ₫ | 832.543 ₫ | 2.488.888 ₫ | 80.765.388 ₫ |
| 9 | 3.321.431 ₫ | 807.654 ₫ | 2.513.777 ₫ | 78.251.611 ₫ |
| 10 | 3.321.431 ₫ | 782.516 ₫ | 2.538.915 ₫ | 75.712.696 ₫ |
| 11 | 3.321.431 ₫ | 757.127 ₫ | 2.564.304 ₫ | 73.148.392 ₫ |
| 12 | 3.321.431 ₫ | 731.484 ₫ | 2.589.947 ₫ | 70.558.445 ₫ |
Kỳ cuối có thể chênh một chút do làm tròn. Chưa gồm bảo hiểm và phí.
Dư nợ giảm dần và lãi phẳng
- Dư nợ giảm dần: lãi tính trên số nợ còn lại, nên càng trả, tiền lãi càng ít. Ngân hàng thường dùng cách này cho vay mua nhà, mua xe và vay tiêu dùng.
- Lãi phẳng (trên dư nợ gốc): lãi tính trên toàn bộ số tiền vay ban đầu suốt thời hạn, kể cả khi nợ đã giảm. Hay gặp ở các khoản vay tiêu dùng, trả góp điện thoại, xe máy. Con số nghe thấp nhưng thật ra đắt hơn nhiều.
| Cách tính lãi | Trả mỗi tháng | Tổng lãi | Tổng phải trả |
|---|---|---|---|
| Dư nợ giảm dần 12%/năm | 3.321.431 ₫ | 19.571.515 ₫ | 119.571.515 ₫ |
| Lãi phẳng 12%/năm (1%/tháng) | 3.777.778 ₫ | 36.000.000 ₫ | 136.000.000 ₫ |
Cùng một con số, lãi phẳng đắt hơn hẳn. Khi so sánh các khoản vay, hãy chắc chúng cùng cách tính lãi. Lãi 12%/năm theo dư nợ giảm dần tương đương lãi suất thực tế 12,68% mỗi năm. Trong công cụ tính, bạn chọn cách tính lãi của khoản vay và nhập lãi suất như ngân hàng niêm yết.
Nợ giảm thế nào: lịch trả nợ
Với dư nợ giảm dần, những kỳ đầu chủ yếu là lãi, những kỳ cuối chủ yếu là gốc. Trong ví dụ, kỳ đầu có 1.000.000 ₫ là lãi và chỉ 2.321.431 ₫ trả vào gốc; kỳ cuối gần như toàn bộ là gốc (3.288.545 ₫). Vì vậy trả trước hạn có lợi nhất ở giai đoạn đầu.
Thời hạn dài hơn: trả mỗi tháng ít hơn, lãi nhiều hơn
| Thời hạn | Trả mỗi tháng | Tổng lãi |
|---|---|---|
| 12 tháng | 8.884.879 ₫ | 6.618.545 ₫ |
| 24 tháng | 4.707.348 ₫ | 12.976.329 ₫ |
| 36 tháng | 3.321.431 ₫ | 19.571.515 ₫ |
| 48 tháng | 2.633.384 ₫ | 26.402.405 ₫ |
| 60 tháng | 2.224.445 ₫ | 33.466.680 ₫ |
Kéo dài thời hạn giúp nhẹ gánh mỗi tháng nhưng khoản vay đắt lên đáng kể. Hãy chọn thời hạn ngắn nhất mà tiền trả mỗi tháng vẫn thoải mái.
Trước khi vay
- Chắc chắn tiền trả vừa sức: một nguyên tắc thận trọng là tổng tiền trả nợ dưới 30% thu nhập. Lập ngân sách tháng có tính khoản trả góp.
- Hỏi rõ các phí khác: phí hồ sơ, bảo hiểm khoản vay, phí trả nợ trước hạn.
- Cẩn thận với lãi suất ưu đãi ban đầu: nhiều khoản vay chỉ cố định lãi vài tháng đầu rồi thả nổi.
- Chỉ vay ở tổ chức được cấp phép. Tránh vay qua ứng dụng không rõ nguồn gốc và tín dụng đen: lãi và phí rất cao, cách đòi nợ thường vi phạm pháp luật.
Không bao giờ quên kỳ trả góp
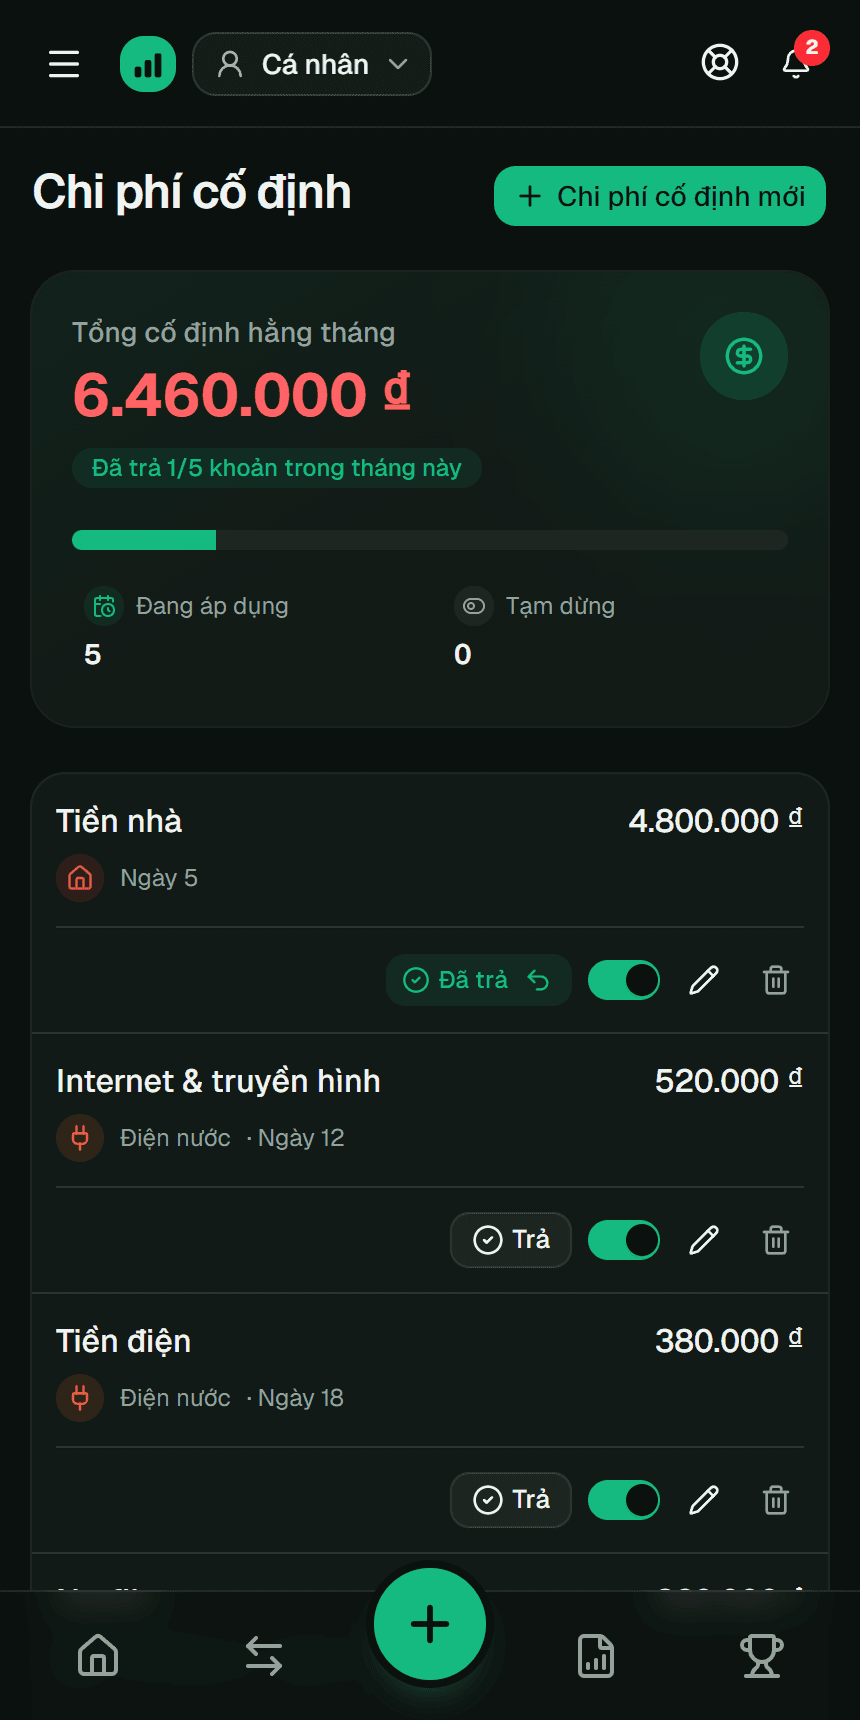
Thêm khoản trả góp làm chi phí cố định trong Fluvi: ứng dụng nhắc trước hạn, bạn ghi lần trả bằng một chạm và thấy mỗi tháng bao nhiêu tiền dành cho nợ, bên cạnh các khoản chi khác.
Miễn phí tối đa 3 chi phí cố định; không giới hạn với Premium.
Câu hỏi thường gặp
Tiền trả mỗi tháng đã gồm bảo hiểm và phí chưa?
Chưa. Công cụ chỉ tính gốc và lãi. Bên cho vay có thể cộng thêm bảo hiểm, phí hồ sơ, phí quản lý. Hãy yêu cầu lịch trả nợ đầy đủ bằng văn bản và so sánh.
Lãi phẳng hay dư nợ giảm dần rẻ hơn?
Cùng một con số lãi suất, dư nợ giảm dần luôn rẻ hơn, vì lãi tính trên số nợ còn lại. Để so sánh, hãy nhìn tổng số tiền phải trả, không chỉ con số lãi suất.
Nếu trả trước một phần, nên rút ngắn thời hạn hay giảm tiền trả hằng tháng?
Rút ngắn thời hạn tiết kiệm được nhiều lãi hơn. Giảm tiền trả hằng tháng giúp ngân sách nhẹ hơn. Nếu tiền trả đã vừa sức, hãy rút ngắn thời hạn.
Vì sao kỳ cuối hơi khác?
Do làm tròn: tiền trả mỗi kỳ được làm tròn lên đến đồng và kỳ cuối được điều chỉnh để dư nợ về đúng 0.
Hướng dẫn liên quan
Hướng dẫn này là nội dung giáo dục, không phải tư vấn tài chính cá nhân. Các con số chỉ là ví dụ; hãy điều chỉnh theo hoàn cảnh của bạn. Chi tiết xem tại Điều khoản và điều kiện (tiếng Tây Ban Nha).