Compound interest calculator: gaano lalaki ang pera mo
Tingnan kung gaano lumalaki ang pera mo kapag kumikita rin ng interes ang interes, kasama ang idinadagdag mo buwan-buwan.
Ng Fluvi team · Na-update noong Nobyembre 9, 2026
Compound interest calculator
Ang meron ka ngayon, ang idadagdag mo bawat buwan, ang taunang kita at ilang taon.
Magkakaroon ka sa loob ng 10 taon ng
₱523,237.28
Inilagay mo
₱380,000
Kinitang interes
₱143,237.28
27% ng magiging pera mo ay interes. Sa rate na iyan, dodoble ang pera mo sa mga 11.9 taon.
| Taon | Inilagay | Interes | Balanse |
|---|---|---|---|
| 1 | ₱56,000 | ₱2,179.59 | ₱58,179.59 |
| 2 | ₱92,000 | ₱6,649.95 | ₱98,649.95 |
| 3 | ₱128,000 | ₱13,548.53 | ₱141,548.53 |
| 4 | ₱164,000 | ₱23,021.02 | ₱187,021.02 |
| 5 | ₱200,000 | ₱35,221.87 | ₱235,221.87 |
| 6 | ₱236,000 | ₱50,314.77 | ₱286,314.77 |
| 7 | ₱272,000 | ₱68,473.24 | ₱340,473.24 |
| 8 | ₱308,000 | ₱89,881.22 | ₱397,881.22 |
| 9 | ₱344,000 | ₱114,733.68 | ₱458,733.68 |
| 10 | ₱380,000 | ₱143,237.28 | ₱523,237.28 |
Ano ang compound interest
Sa simple interest, laging sa parehong halaga ka kumikita. Sa compound interest, idinadagdag sa balanse ang interes ng bawat panahon at kumikita rin dito ang susunod. Maliit ang diperensya sa simula pero lumalaki bawat taon:
| Taon | Simple interest (10%) | Compound interest (10%) |
|---|---|---|
| 1 | ₱11,000 | ₱11,000 |
| 2 | ₱12,000 | ₱12,100 |
| 3 | ₱13,000 | ₱13,310 |
| 4 | ₱14,000 | ₱14,641 |
| 5 | ₱15,000 | ₱16,105 |
Ang formula
Para sa panimulang halaga P, buwanang hulog D, buwanang rate i at n buwan: future value = P × (1 + i)n + D × ((1 + i)n − 1) ÷ i. Nagsisimula ang calculator sa epektibong taunang rate, kino-convert ito sa buwanan ((1 + rate)1/12 − 1) at inaakalang sa katapusan ng buwan ang bawat hulog.
Mas mahalaga ang panahon kaysa sa rate
Sa parehong hulog at rate ng halimbawa, tingnan ang mangyayari kung mas matagal mo itong iiwan:
| Taon | Inilagay mo | Interes | Magkakaroon ka |
|---|---|---|---|
| 10 | ₱380,000 | ₱143,237 | ₱523,237 |
| 20 | ₱740,000 | ₱684,459 | ₱1,424,459 |
| 30 | ₱1,100,000 | ₱1,938,409 | ₱3,038,409 |
Pagkalipas ng 10 taon, 27% ng pera mo ay interes; pagkalipas ng 30, ito na ang malaking bahagi. Mas sulit kadalasan ang magsimula nang sampung taon na mas maaga kaysa maghanap ng bahagyang mas mataas na rate.
Ang rule of 72
Para malaman kung ilang taon bago dumoble ang pera mo, hatiin ang 72 sa taunang rate. Sa 6%, 72 ÷ 6 = 12 taon (ang eksaktong numero ay 11.9). Kapaki-pakinabang sa mabilis na kuwenta nang walang calculator.
Isama ang inflation
Kung 6% ang kinikita ng ipon mo at 4% ang inflation, mga 1.9% lang kada taon ang paglaki ng kakayahan mong bumili, hindi 6%:(1.06 ÷ 1.04) − 1. Para sa pangmatagalang layunin, ilagay sa calculator ang rate bawas inflation para makita ang numero sa halaga ng pera ngayon.
Mag-ingat sa pangakong mataas na kita
Mabagal at nakakabagot ang compound interest, at ganoon talaga dapat. Kung may nangangako ng mataas at “garantisadong” buwanang kita, magduda: iyan ang klasikong anyo ng Ponzi scheme at scam. Bago mag-invest, alamin kung rehistrado at may lisensya sa SEC o BSP ang kumpanya. Para magsimula sa pangunahin, bigyan ng layunin ang ipon mo.
Bantayan ang hulog mo sa Fluvi
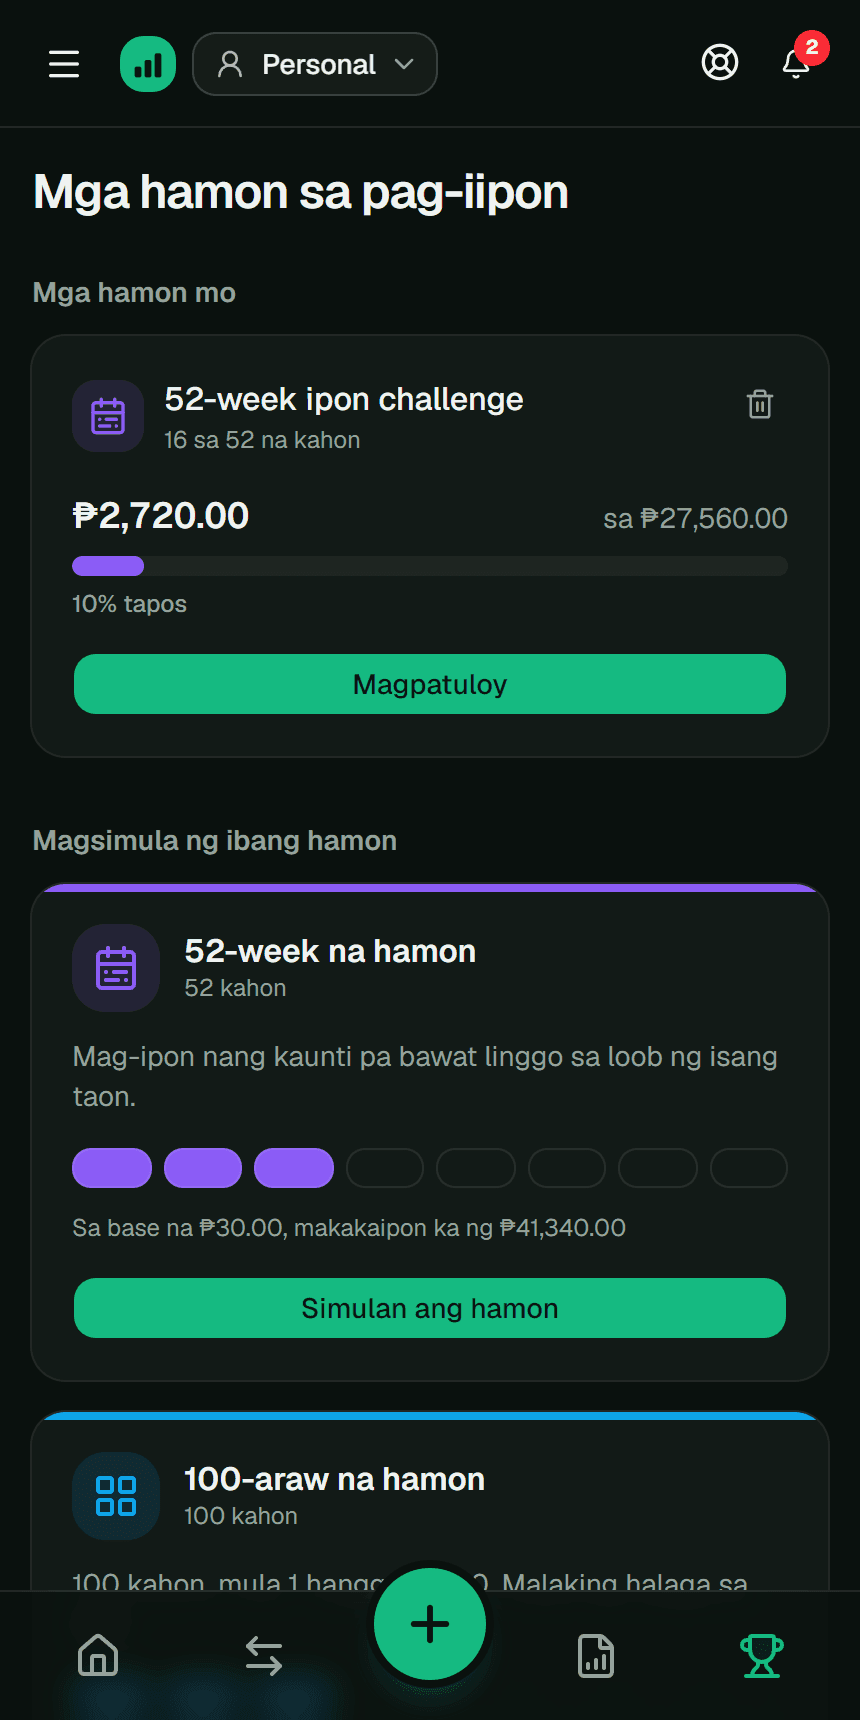
Nagsisimula ang compound interest sa tiyaga. Sa Fluvi, gagawa ka ng layunin sa pag-iipon, itatala ang bawat hulog at makikita itong lumalaki buwan-buwan, kasama ng gastos at kita mo.
Libre magsimula; sa Premium, walang limit na layunin at mga ipon challenge na may kahong itsetsek.
Mga madalas itanong
Anong rate ang ilalagay ko?
Ang talagang kinikita ng ipon o investment mo kada taon, bilang epektibong taunang rate at net na pagkatapos ng buwis. Kung hindi mo alam, subukan ang maingat na rate: mas mabuti ang magandang sorpresa kaysa pangit.
Taunang rate na may buwanang compounding ang ibinibigay ng bangko ko. Paano ito iko-convert?
Hatiin ang taunang rate sa 12, dagdagan ng 1, i-power ng 12 at bawasan ng 1. Halimbawa, ang 12% na compounded buwan-buwan ay 12.68% na epektibong taunan.
Kasama ba sa resulta ang buwis at mga fee?
Hindi. Binabawasan ng 20% na final tax sa interes, management fee at iba pang singil ang natitira sa iyo. Ibawas ang mga ito sa rate para mas makatotohanan ang numero.
Alin ang mas mabuti, mas mataas na rate o mas mahabang panahon?
Pareho silang nakakatulong, pero mas mabigat ang panahon: lumalaki ang compound interest bawat taon sa mas malaking base. Kaya sulit magsimula nang maaga, kahit kaunti.
Kaugnay na gabay
Pang-edukasyon ang gabay na ito at hindi personal na payong pinansyal. Mga halimbawa lang ang numero; iayon ang mga ito sa sitwasyon mo. Higit pang detalye sa Mga tuntunin at kundisyon (sa Espanyol).