Tính lãi kép: tiền của bạn tăng bao nhiêu
Xem tiền tăng bao nhiêu khi lãi cũng sinh lãi, cùng với số tiền bạn góp thêm mỗi tháng.
Bởi đội ngũ Fluvi · Cập nhật 9 tháng 11, 2026
Công cụ tính lãi kép
Số tiền hiện có, số góp thêm mỗi tháng, lãi suất năm và số năm.
Sau 10 năm bạn sẽ có
361.774.976 ₫
Bạn bỏ vào
250.000.000 ₫
Tiền lãi
111.774.976 ₫
31% số tiền bạn có là tiền lãi. Với lãi suất này, tiền của bạn tăng gấp đôi sau khoảng 10,2 năm.
| Năm | Đã góp | Lãi | Số dư |
|---|---|---|---|
| 1 | 34.000.000 ₫ | 1.460.594 ₫ | 35.460.594 ₫ |
| 2 | 58.000.000 ₫ | 4.703.430 ₫ | 62.703.430 ₫ |
| 3 | 82.000.000 ₫ | 9.853.265 ₫ | 91.853.265 ₫ |
| 4 | 106.000.000 ₫ | 17.043.587 ₫ | 123.043.587 ₫ |
| 5 | 130.000.000 ₫ | 26.417.233 ₫ | 156.417.233 ₫ |
| 6 | 154.000.000 ₫ | 38.127.033 ₫ | 192.127.033 ₫ |
| 7 | 178.000.000 ₫ | 52.336.520 ₫ | 230.336.520 ₫ |
| 8 | 202.000.000 ₫ | 69.220.671 ₫ | 271.220.671 ₫ |
| 9 | 226.000.000 ₫ | 88.966.712 ₫ | 314.966.712 ₫ |
| 10 | 250.000.000 ₫ | 111.774.976 ₫ | 361.774.976 ₫ |
Lãi kép là gì
Với lãi đơn, bạn luôn nhận lãi trên cùng một số tiền. Với lãi kép, tiền lãi mỗi kỳ được cộng vào số dư và kỳ sau cũng sinh lãi trên đó. Lúc đầu chênh lệch nhỏ nhưng lớn dần mỗi năm:
| Năm | Lãi đơn (10%) | Lãi kép (10%) |
|---|---|---|
| 1 | 1.100.000 ₫ | 1.100.000 ₫ |
| 2 | 1.200.000 ₫ | 1.210.000 ₫ |
| 3 | 1.300.000 ₫ | 1.331.000 ₫ |
| 4 | 1.400.000 ₫ | 1.464.100 ₫ |
| 5 | 1.500.000 ₫ | 1.610.510 ₫ |
Công thức
Với số tiền ban đầu P, khoản góp mỗi tháng D, lãi suất tháng i và n tháng: giá trị tương lai = P × (1 + i)n + D × ((1 + i)n − 1) ÷ i. Công cụ bắt đầu từ lãi suất thực tế theo năm, đổi sang tháng ((1 + lãi suất)1/12 − 1) và giả định mỗi khoản góp vào cuối tháng.
Thời gian quan trọng hơn lãi suất
Với cùng khoản góp và lãi suất như ví dụ, hãy xem điều gì xảy ra nếu để lâu hơn:
| Số năm | Bạn góp | Tiền lãi | Bạn sẽ có |
|---|---|---|---|
| 10 | 250.000.000 ₫ | 111.774.976 ₫ | 361.774.976 ₫ |
| 20 | 490.000.000 ₫ | 563.769.598 ₫ | 1.053.769.598 ₫ |
| 30 | 730.000.000 ₫ | 1.685.027.757 ₫ | 2.415.027.757 ₫ |
Sau 10 năm, tiền lãi chiếm 31% số bạn có; sau 30 năm, nó chiếm phần lớn. Bắt đầu sớm hơn mười năm thường đáng giá hơn tìm được lãi suất cao hơn một chút.
Quy tắc 72
Để biết mất bao nhiêu năm tiền tăng gấp đôi, lấy 72 chia cho lãi suất năm. Với 7%, 72 ÷ 7 = 10,3 năm (con số chính xác là 10,2). Tiện để tính nhanh mà không cần máy tính.
Tính đến lạm phát
Nếu tiền tiết kiệm sinh lãi 7% và lạm phát là 4%, sức mua của bạn chỉ tăng khoảng 2,9% mỗi năm, không phải 7%: (1,07 ÷ 1,04) − 1. Với mục tiêu dài hạn, hãy nhập lãi suất trừ lạm phát vào công cụ để thấy con số theo giá trị tiền hôm nay.
Cẩn thận với lời hứa lãi cao
Lãi kép chậm và nhàm chán, và nó nên như vậy. Nếu ai đó hứa lãi cao hằng tháng “cam kết chắc chắn”, hãy nghi ngờ: đó là kiểu điển hình của mô hình đa cấp lừa đảo. Trước khi đầu tư, hãy kiểm tra tổ chức đó có được Ủy ban Chứng khoán Nhà nước hoặc Ngân hàng Nhà nước cấp phép không. Để bắt đầu từ điều cơ bản, hãy đặt cho khoản tiết kiệm một mục tiêu.
Theo dõi khoản góp với Fluvi
Lãi kép bắt đầu từ sự đều đặn. Trong Fluvi bạn tạo mục tiêu tiết kiệm, ghi mỗi khoản góp và thấy nó lớn dần từng tháng, bên cạnh chi tiêu và thu nhập.
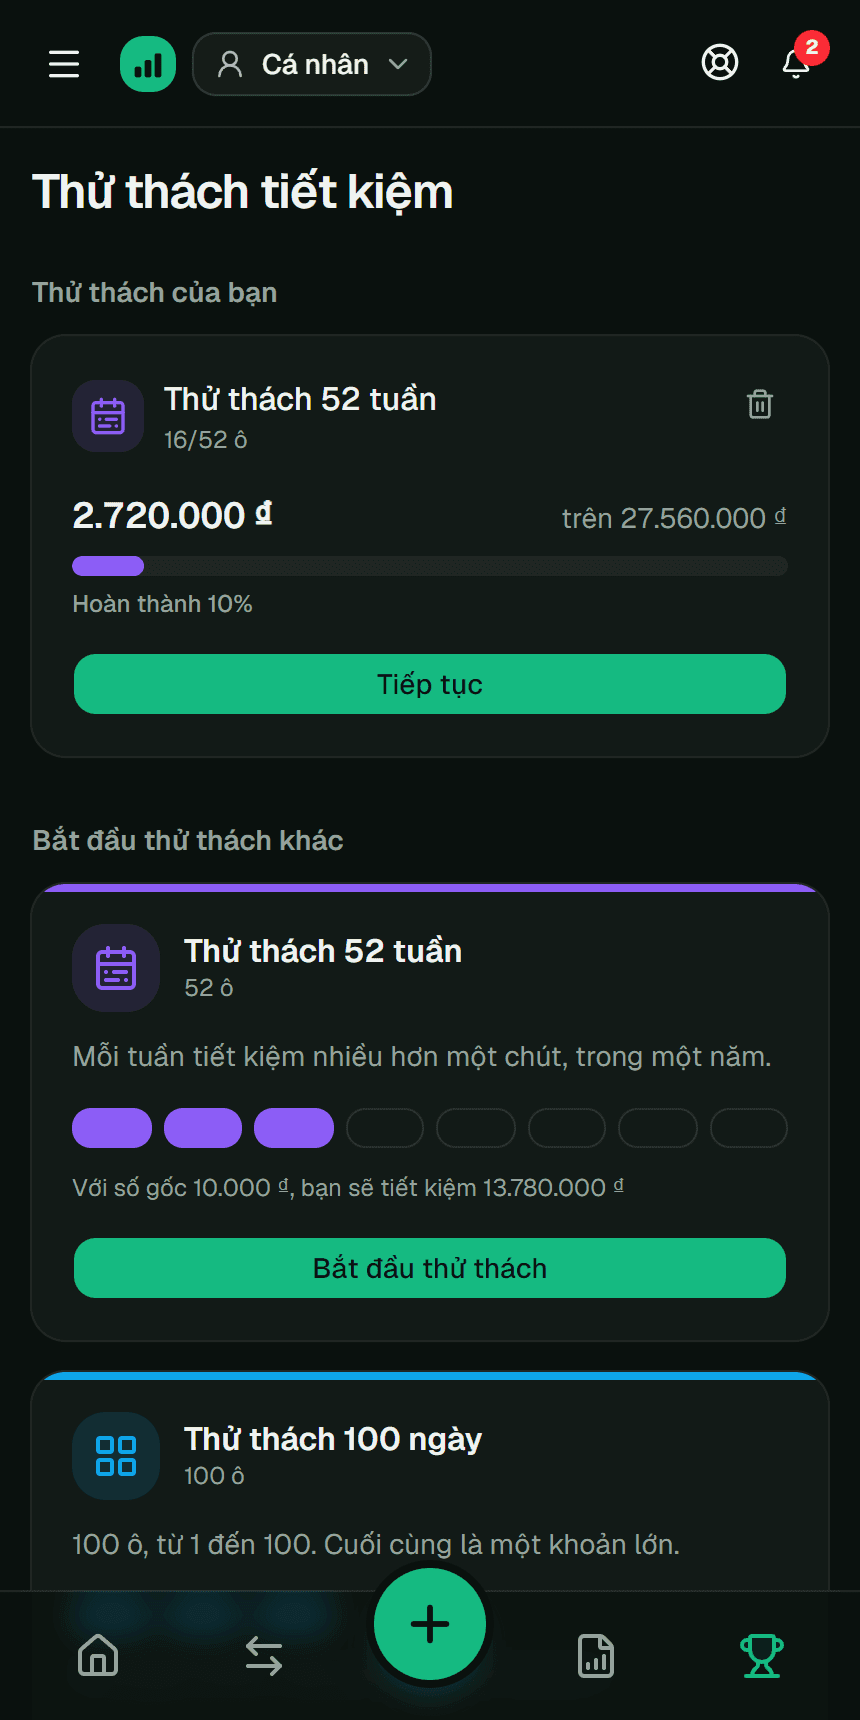
Bắt đầu miễn phí; với Premium, mục tiêu không giới hạn và thử thách tiết kiệm với các ô để đánh dấu.
Câu hỏi thường gặp
Nên nhập lãi suất nào?
Mức mà khoản tiết kiệm hoặc đầu tư thật sự sinh lời mỗi năm, theo lãi suất thực tế năm. Nếu không biết, hãy thử một mức thận trọng: bất ngờ vui còn hơn bất ngờ buồn.
Ngân hàng niêm yết lãi suất năm nhưng nhập lãi hằng tháng. Đổi thế nào?
Chia lãi suất năm cho 12, cộng 1, lũy thừa 12 rồi trừ 1. Ví dụ, 12%/năm nhập lãi hằng tháng tương đương 12,68% thực tế mỗi năm.
Kết quả đã trừ thuế và phí chưa?
Chưa. Phí quản lý quỹ và thuế trên lợi nhuận làm giảm số tiền bạn giữ lại. Hãy trừ chúng khỏi lãi suất để có con số thực tế hơn.
Lãi suất cao hơn hay thời gian dài hơn thì tốt hơn?
Cả hai đều có ích, nhưng thời gian nặng ký hơn: lãi kép tăng mỗi năm trên một nền lớn hơn. Vì vậy bắt đầu sớm, dù ít, vẫn đáng.
Hướng dẫn liên quan
Hướng dẫn này là nội dung giáo dục, không phải tư vấn tài chính cá nhân. Các con số chỉ là ví dụ; hãy điều chỉnh theo hoàn cảnh của bạn. Chi tiết xem tại Điều khoản và điều kiện (tiếng Tây Ban Nha).