Ang 50/30/20 rule sa paghahati ng sahod
Ano ito, paano kuwentahin gamit ang kita mo at ano ang gagawin kapag hindi tugma ang numero.
Ng Fluvi team · Na-update noong Nobyembre 9, 2026
50/30/20 calculator
Ilagay ang naiuuwi mo bawat buwan (net na kita) at piliin kung paano ito hahatiin.
Pangangailangan · 50 %
₱15,000
Upa, kuryente at tubig, grocery, pamasahe, kalusugan at minimum na hulog.
Gusto · 30 %
₱9,000
Gala, delivery, damit, subscription at biyahe.
Ipon at utang · 20 %
₱6,000
Emergency fund, mga layunin at dagdag na bayad sa utang.
Saan galing ang rule na ito?
Pinasikat ito sa Amerika nina Elizabeth Warren at ng anak niyang si Amelia Warren Tyagi sa librong All Your Worth (2005). Ang ganda nito ay ang pagiging simple: sa halip na bantayan ang bawat piso, tatlong grupo lang ang titingnan mo. Panimula ito, hindi batas.
Gamitin ang net na sahod
Kuwentahin gamit ang perang talagang pumapasok sa account mo, hindi ang gross: pagkatapos ng withholding tax, SSS, PhilHealth, Pag-IBIG at iba pang kaltas. Kung freelancer ka o pabago-bago ang kita mo, kunin ang average ng huling anim na buwan at ibawas ang buwis na itinatabi mo.
Ano ang kasama sa bawat grupo
- Pangangailangan (50%), ang kailangang bayaran anuman ang mangyari: upa o amortization ng bahay, kuryente at tubig, grocery at palengke, pamasahe, kalusugan, basic na load at internet, matrikula ng mga anak at minimum na hulog sa utang.
- Gusto (30%), ang nagpapaganda ng buhay pero puwedeng bawasan: restaurant at delivery, gala, damit na hindi kailangan, streaming, biyahe at libangan.
- Ipon at utang (20%): emergency fund, mga layunin sa pag-iipon, pagreretiro, investment at dagdag na bayad sa utang.
| Net na sahod | Pangangailangan 50% | Gusto 30% | Ipon 20% |
|---|---|---|---|
| ₱20,000 | ₱10,000 | ₱6,000 | ₱4,000 |
| ₱30,000 | ₱15,000 | ₱9,000 | ₱6,000 |
| ₱50,000 | ₱25,000 | ₱15,000 | ₱10,000 |
Paano kung kulang ang sahod ko?
Napakakaraniwan nito: sa Metro Manila, upa pa lang ay puwedeng kumain ng 35 o 40% ng net na sahod. Kung lampas sa 50% ang pangangailangan mo, huwag sumuko, ayusin ang porsyento: gumagana rin ang 60/30/10 o 70/20/10, at masusubukan mo ang mga ito sa calculator sa itaas.
Ang mahalaga, ang ipon ay fixed na halagang itinatabi mo sa araw ng sahod, kahit maliit, at tinataasan mo kapag kaya. At tingnan muna ang gusto bago ang ipon: madalas doon tumatagas ang pera nang hindi mo napapansin.
Unahin ang emergency fund
Bago mag-invest, gamitin ang 20% mo para bumuo ng pondo na katumbas ng tatlo hanggang anim na buwan ng pangangailangan. Ito ang pumipigil sa isang biglaang gastos (sakit, mawalan ng trabaho, pagpapaayos) na mauwi sa utang. Kung mahirap magsimula, magandang panimula ang 52-week ipon challenge. Para dalhin ang rule sa bawat gastos, gawin ang buwanang budget mo.
Gamitin ang rule sa Fluvi
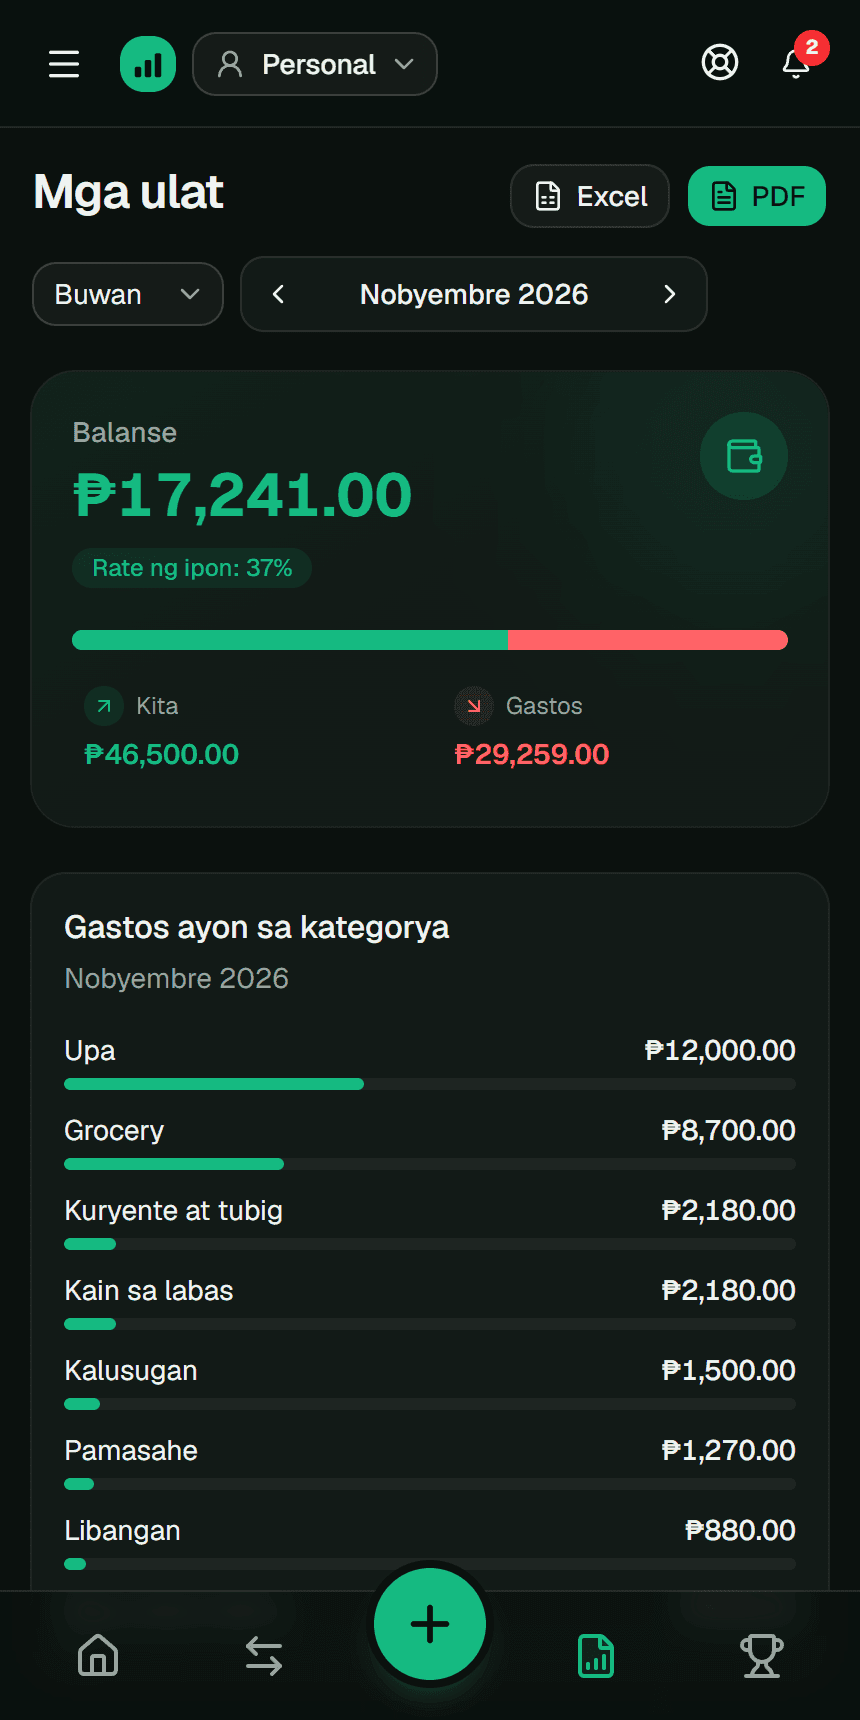
Itala ang kita at gastos mo ayon sa kategorya at ipapakita ng Fluvi sa chart kung saan napupunta ang pera mo, libre at walang limit.
Sa Premium, nagtatakda ka ng limit sa bawat kategorya at sinasabihan ka kapag malapit ka na. Para sa 20% mo, gumawa ng mga layunin sa pag-iipon: dalawa ang kasama sa Libreng plan.
Mga madalas itanong
Sa 50 ba o sa 20 ang utang?
Ang minimum na hulog ay nasa pangangailangan (50%). Ang dagdag na ibinabayad mo para matapos agad ang utang ay nasa 20%.
Gumagana ba ito sa maliit na kita?
Oo, kapag inayos ang porsyento. Sa maliit na kita, madalas lampas sa 50% ang pangangailangan; magsimula sa fixed na 5 o 10% na ipon at taasan kapag kaya.
Paano kung nagbabago ang kita ko bawat buwan?
Magplano gamit ang maingat na kita (mahinang buwan) at diretso sa ipon ang anumang sobra roon.
Puwede ba ito sa mag-asawa o pamilya?
Oo: pagsamahin ang net na kita ng buong bahay at hatiin sa parehong paraan. Sa Fluvi Premium, puwede mong ibahagi ang parehong pera na may profile at pahintulot ang bawat isa.
Kaugnay na gabay
Pang-edukasyon ang gabay na ito at hindi personal na payong pinansyal. Mga halimbawa lang ang numero; iayon ang mga ito sa sitwasyon mo. Higit pang detalye sa Mga tuntunin at kundisyon (sa Espanyol).