Bileşik faiz hesaplama: paran ne kadar büyür
Faiz de faiz kazandığında ve her ay eklediklerinle paranın ne kadar büyüdüğünü gör.
Fluvi ekibi · Güncelleme: 9 Kasım 2026
Bileşik faiz hesaplama
Bugün elinde olan, her ay eklediğin, yıllık getiri ve kaç yıl.
10 yıl sonra paran
₺2.011.003,16
Senin koyduğun
₺380.000
Kazanılan faiz
₺1.631.003,16
Biriken paranın %81 kadarı faiz. Bu oranla paran yaklaşık 2,6 yılda ikiye katlanır.
| Yıl | Konulan | Faiz | Bakiye |
|---|---|---|---|
| 1 | ₺56.000 | ₺10.715,78 | ₺66.715,78 |
| 2 | ₺92.000 | ₺35.446,30 | ₺127.446,30 |
| 3 | ₺128.000 | ₺78.395,97 | ₺206.395,97 |
| 4 | ₺164.000 | ₺145.030,55 | ₺309.030,55 |
| 5 | ₺200.000 | ₺242.455,49 | ₺442.455,49 |
| 6 | ₺236.000 | ₺379.907,92 | ₺615.907,92 |
| 7 | ₺272.000 | ₺569.396,08 | ₺841.396,08 |
| 8 | ₺308.000 | ₺826.530,69 | ₺1.134.530,69 |
| 9 | ₺344.000 | ₺1.171.605,68 | ₺1.515.605,68 |
| 10 | ₺380.000 | ₺1.631.003,16 | ₺2.011.003,16 |
Bileşik faiz nedir
Basit faizde hep aynı tutar üzerinden kazanırsın. Bileşik faizde her dönemin faizi bakiyeye eklenir ve sonraki dönem onun üzerinden de kazanır. Fark başta küçüktür ama her yıl büyür:
| Yıl | Basit faiz (%10) | Bileşik faiz (%10) |
|---|---|---|
| 1 | ₺1.100 | ₺1.100 |
| 2 | ₺1.200 | ₺1.210 |
| 3 | ₺1.300 | ₺1.331 |
| 4 | ₺1.400 | ₺1.464,10 |
| 5 | ₺1.500 | ₺1.610,51 |
Formül
Başlangıç tutarı P, aylık katkı D, aylık oran i ve n ay için: gelecek değer = P × (1 + i)n + D × ((1 + i)n − 1) ÷ i. Hesaplayıcı yıllık efektif getiriden başlar, onu aylığa çevirir ((1 + oran)1/12 − 1) ve her katkının ay sonunda yapıldığını varsayar.
Zaman, orandan daha önemli
Örnekteki katkı ve oranla, daha uzun bırakırsan ne olduğuna bak:
| Yıl | Koyduğun | Faiz | Olacak |
|---|---|---|---|
| 5 | ₺200.000 | ₺242.455,49 | ₺442.455,49 |
| 10 | ₺380.000 | ₺1.631.003,16 | ₺2.011.003,16 |
| 15 | ₺560.000 | ₺7.274.910,86 | ₺7.834.910,86 |
10 yıl sonra faiz, sahip olduğunun %81 kadarıdır. Erken başlamak genellikle biraz daha iyi bir oran bulmaktan daha değerlidir.
72 kuralı
Paranın kaç yılda ikiye katlanacağını görmek için 72’yi yıllık orana böl. %30 ile 72 ÷ 30 = 2,4 yıl (tam rakam 2,6). Hesap makinesi olmadan hızlı hesaplar için kullanışlıdır.
Enflasyonu hesaba kat
Türkiye’de bu bölüm en önemlisi. Birikimin %30 getiriyor ve enflasyon %25 ise alım gücün yılda %30 değil, yaklaşık %4,0 artar: (1,3 ÷ 1,25) − 1. Getiri enflasyonun altında kalırsa, rakam büyüse bile paran aslında erir. Uzun vadeli hedefler için hesaplayıcıya getirinden enflasyonu çıkarıp yaz; rakamları bugünün parasıyla görürsün.
Yüksek getiri vaatlerine dikkat
Bileşik faiz yavaş ve sıkıcıdır, olması gereken de budur. Biri yüksek ve “garantili” aylık getiri vaat ediyorsa şüphelen: saadet zincirlerinin ve dolandırıcılıkların klasik biçimi budur. Yatırım yapmadan önce kurumun SPK veya BDDK denetiminde olduğunu kontrol et. Temelden başlamak için birikimine bir hedef koy.
Katkılarını Fluvi’de takip et
Bileşik faiz istikrarla başlar. Fluvi’de bir birikim hedefi oluşturur, her katkını kaydeder ve harcama ve gelirlerinin yanında ay ay büyüdüğünü görürsün.
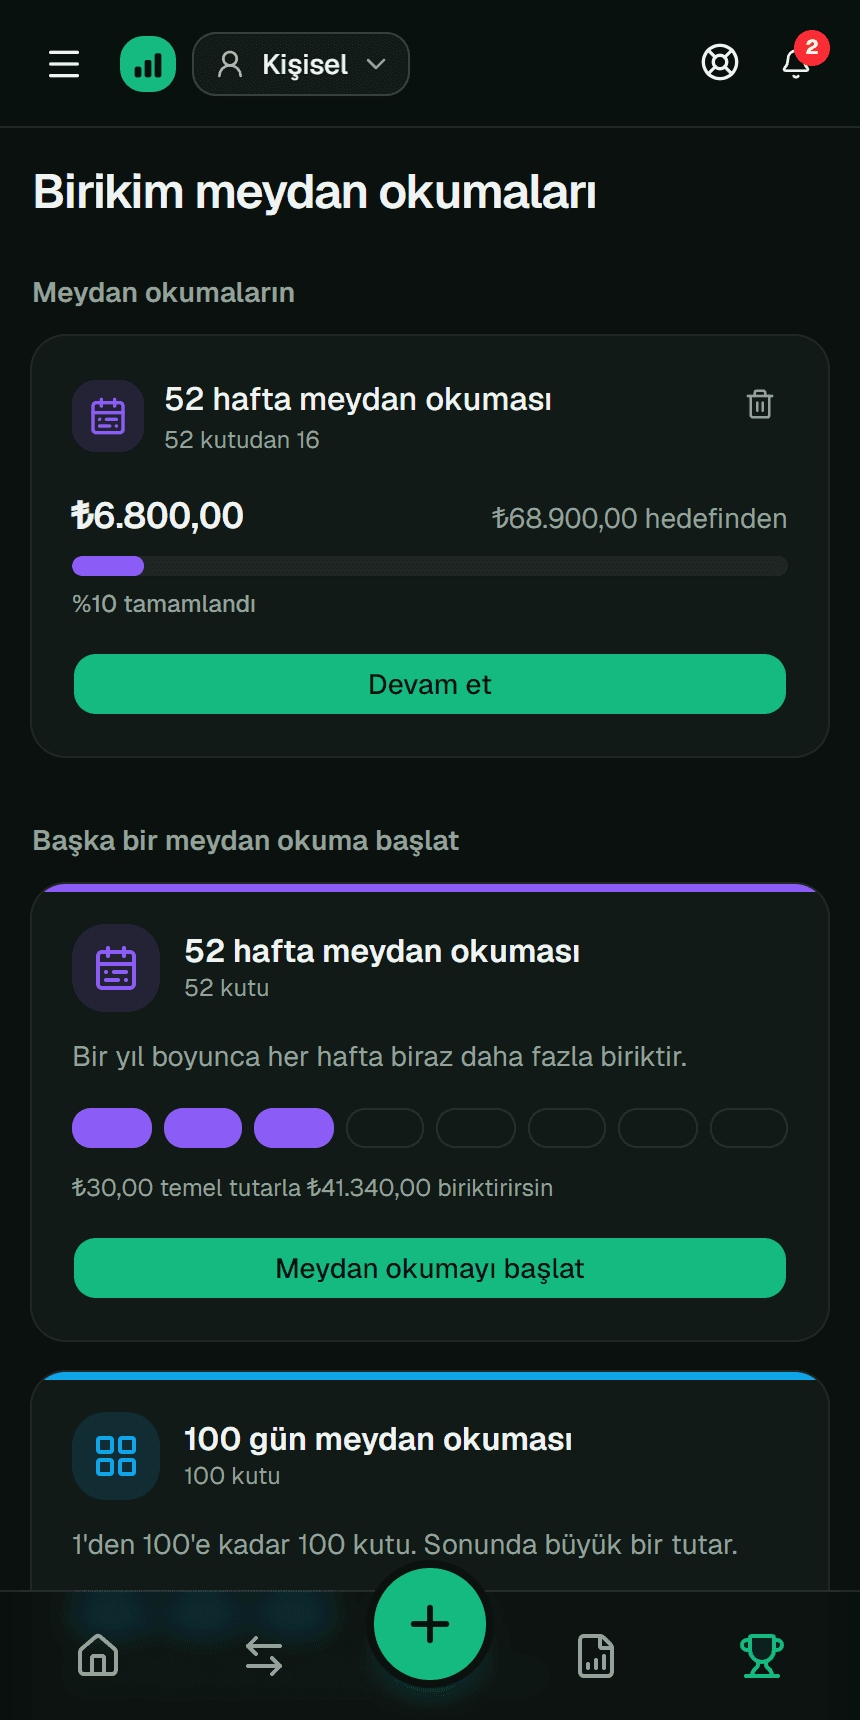
Başlamak ücretsizdir; Premium ile sınırsız hedef ve işaretlenecek kutularıyla birikim meydan okumaları.
Sık sorulan sorular
Hangi oranı yazmalıyım?
Birikiminin veya yatırımının gerçekten yılda ne getirdiğini, yıllık efektif oran olarak ve stopaj sonrası net. Bilmiyorsan temkinli bir oran dene: hoş bir sürpriz kötüsünden iyidir.
Bankam yıllık brüt mevduat faizi veriyor. Nasıl çeviririm?
Vadeli hesabı her ay yeniliyorsan yıllık faizi 12’ye böl, 1 ekle, 12. kuvvetini al ve 1 çıkar. Örneğin her ay yenilenen yıllık %40, yılda %48,21 efektif eder.
Sonuca vergi ve masraflar dahil mi?
Hayır. Fon yönetim ücretleri ve getiri üzerindeki stopaj elinde kalanı azaltır. Daha gerçekçi bir rakam için onları orandan düş.
Daha yüksek oran mı, daha fazla zaman mı iyidir?
İkisi de yardımcı olur, ama zaman daha ağır basar: bileşik faiz her yıl daha büyük bir taban üzerinden büyür. Bu yüzden az da olsa erken başlamak değer.
İlgili rehberler
Bu rehber eğitim amaçlıdır ve kişiye özel finans danışmanlığı değildir. Rakamlar örnektir; durumuna göre uyarla. Ayrıntılar için bkz. Şartlar ve koşullar (İspanyolca).