Cara membuat bajet bulanan dalam 5 langkah
Pelan mudah untuk tahu ke mana wang anda pergi dan masih ada baki pada hujung bulan.
Oleh pasukan Fluvi · Dikemas kini 9 November 2026
Templat bajet
Mulakan dengan contoh dan masukkan angka anda: nama, jumlah dan kumpulan boleh diedit.
- RM
- RM
- RM
- RM
- RM
- RM
- RM
- RM
- RM
- RM
- RM
- RM
Langkah 1. Tulis wang yang masuk
Gaji bersih anda: apa yang diterima selepas potongan. Tambah pendapatan sampingan hanya jika ia tetap. Jika pendapatan berubah-ubah, guna bulan paling rendah dalam enam bulan lepas: lebih baik berlebih daripada tidak cukup.
Langkah 2. Senaraikan perbelanjaan tetap
Yang berulang setiap bulan dengan jumlah yang sama: sewa atau ansuran rumah, bil utiliti, internet, telefon, ansuran pinjaman, insurans, yuran sekolah dan langganan. Berhati-hati dengan kos tahunan (cukai jalan, insurans kereta, cukai pintu dan tanah, yuran keahlian): bahagikan setiap satu dengan 12 dan asingkan bahagian itu setiap bulan supaya tidak terkejut.
Langkah 3. Anggarkan perbelanjaan berubah
Barang dapur, minyak, makan di luar, hiburan, pakaian. Di sinilah wang terlepas, terutamanya melalui belian kecil harian: kopi, kudapan, caj penghantaran. Semak penyata bank, e-dompet dan kad untuk dua tiga bulan lepas dan ambil purata setiap kategori.
Langkah 4. Bayar diri dahulu dan hadkan setiap kategori
Tentukan berapa yang akan disimpan dan pindahkan sebaik sahaja gaji masuk, seperti satu lagi perbelanjaan tetap. Kemudian: pendapatan − simpanan − perbelanjaan tetap = baki untuk perbelanjaan berubah. Bahagikan kepada kategori dengan had masing-masing. Jika tidak cukup, kurangkan perbelanjaan berubah dahulu dan semak kos tetap yang boleh dirunding (pelan telefon, langganan yang tidak digunakan) sebelum menyentuh simpanan.
Langkah 5. Rekod dan semak setiap minggu
Bajet yang tidak dilihat tidak berkesan. Rekod setiap perbelanjaan pada hari yang sama (kurang seminit) dan seminggu sekali lihat berapa yang dibelanjakan dalam setiap kategori. Pada hujung bulan, bandingkan rancangan dengan realiti dan laraskan bulan seterusnya.
Contoh dengan gaji bersih RM 4,000
Inilah contoh yang digunakan oleh templat di atas:
| Kategori | Bajet |
|---|---|
| Simpanan (bayar diri dahulu) | RM 400 |
| Sewa rumah | RM 1,200 |
| Bil elektrik dan air | RM 150 |
| Internet dan telefon | RM 120 |
| Barang dapur | RM 600 |
| Minyak dan pengangkutan | RM 350 |
| Makan di luar dan penghantaran | RM 300 |
| Hiburan | RM 150 |
| Pakaian dan penjagaan diri | RM 120 |
| Langganan | RM 50 |
| Kos tahunan (insurans, cukai jalan…) | RM 260 |
| Tak dijangka | RM 300 |
| Jumlah | RM 4,000 |
Di sini keperluan (termasuk kos tahunan dan tak dijangka) berjumlah RM 2,980, 74.5% daripada pendapatan: jauh melebihi 50% peraturan 50/30/20, sesuatu yang sangat biasa apabila sewa tinggi. Sebab itu kehendak kekal pada 15.5% dan simpanan pada 10.0%. Jika anda juga begitu, lihat apa perlu dibuat jika gaji tidak cukup.
Kesilapan biasa
- Melupakan kos tahunan dan membiarkan cukai jalan atau insurans merosakkan sebulan penuh.
- Membuat bajet ideal, bukan sebenar: jika anda selalu berbelanja RM 500 untuk makan di luar, jangan tulis RM 200; kurangkan sedikit demi sedikit.
- Tidak memberi ruang untuk yang tak dijangka. Pasti ada sesuatu.
- Menyimpan “apa yang berbaki”: jarang ada baki. Asingkan dahulu.
- Berhenti selepas bulan yang teruk: bajet dilaraskan, bukan dibuang.
Hamparan atau aplikasi?
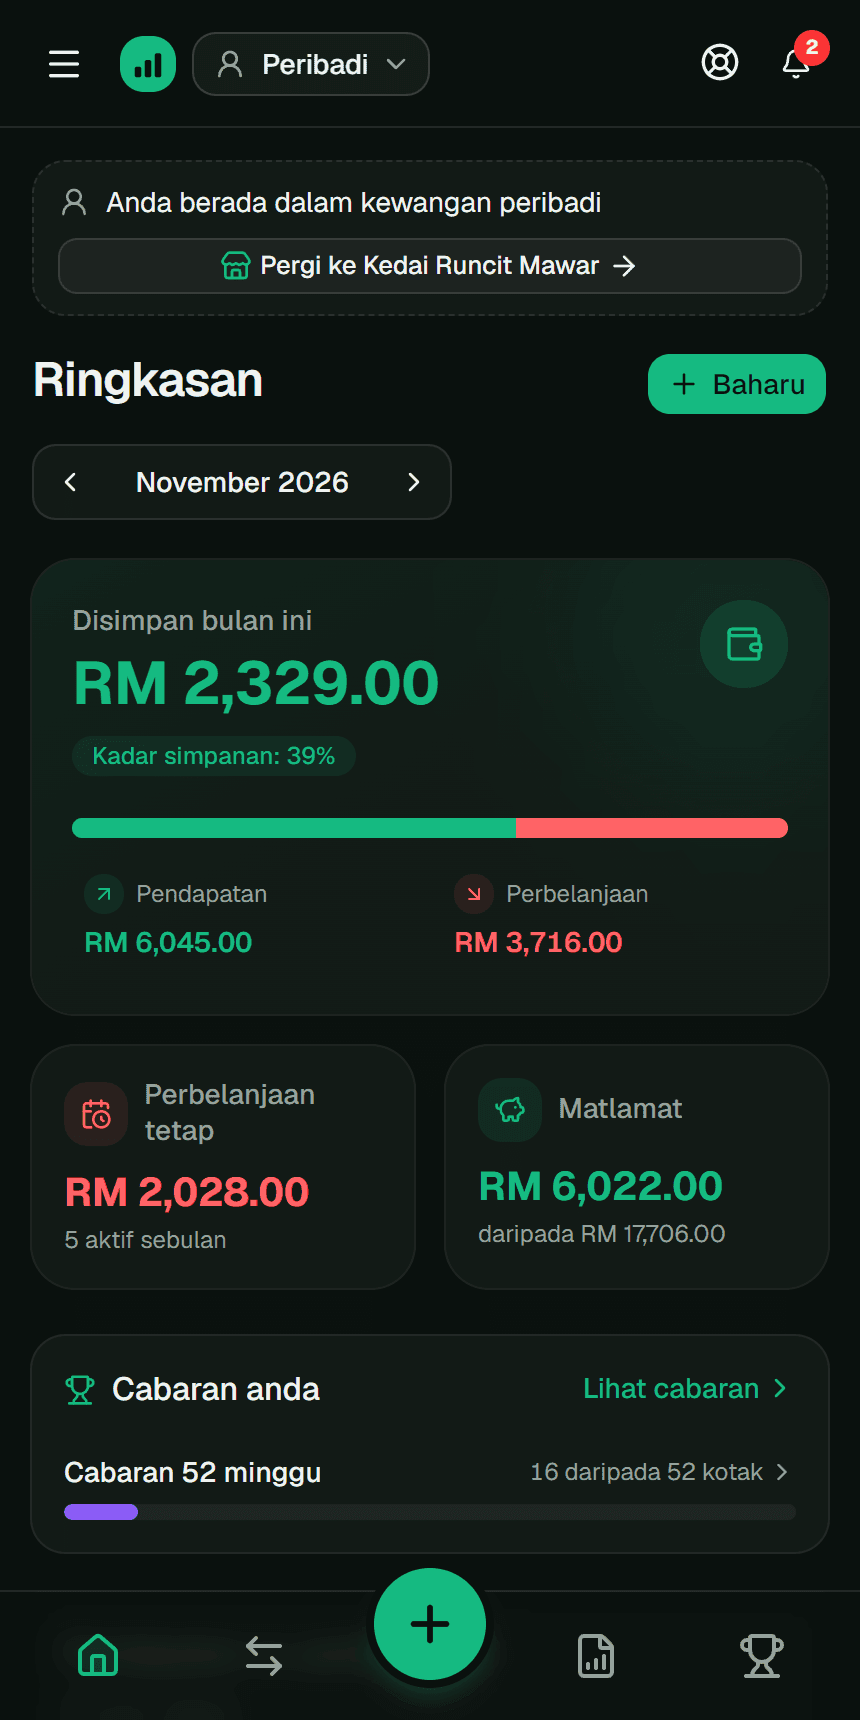
Hamparan boleh digunakan jika anda mengemas kininya. Aplikasi menjimatkan kerja itu: rekod dari telefon dalam beberapa saat, ia mengingatkan bil anda dan melukis carta sendiri. Yang penting ialah menggunakan alat yang anda buka setiap hari. Dan jika mahu matlamat simpanan yang jelas, cuba cabaran simpanan 52 minggu.
Sediakan bajet anda di Fluvi
Pendapatan dan perbelanjaan tanpa had, mengikut kategori dan dengan carta: percuma. Perbelanjaan tetap dengan peringatan sebelum tarikh akhir: percuma hingga 3, tanpa had dengan Premium.
Had kategori dengan amaran apabila hampir, dan laporan PDF dan Excel: Premium.
Soalan lazim
Berapa patut saya simpan setiap bulan?
Rujukan biasa ialah 20% pendapatan (peraturan 50/30/20), tetapi jika belum mampu hari ini, mulakan dengan 5 atau 10% tetap dan naikkan sedikit demi sedikit.
Bagaimana jika saya terlebih belanja satu bulan?
Lihat kategori mana dan tampung pada bulan berikutnya. Jika berulang, naikkan had itu dan turunkan yang lain: bajet anda mesti menyerupai kehidupan sebenar.
Berapa kerap saya patut menyemak bajet?
Pandangan ringkas setiap minggu dan semakan penuh pada hujung bulan, membandingkan rancangan dengan perbelanjaan sebenar.
Bagaimana membuat bajet bersama pasangan?
Jumlahkan pendapatan, bersetuju tentang perbelanjaan bersama dan tinggalkan sedikit untuk perbelanjaan peribadi masing-masing. Dengan Fluvi Premium setiap orang boleh ada profil, dengan kebenaran, dalam kewangan yang sama.
Panduan berkaitan
Panduan ini kandungan pendidikan, bukan nasihat kewangan peribadi. Angka hanyalah contoh; sesuaikan dengan keadaan anda. Butiran lanjut dalam Terma dan syarat (dalam bahasa Sepanyol).