5 adımda aylık bütçe nasıl yapılır
Paranın nereye gittiğini bilmek ve ay sonunda elinde bir şey kalması için basit bir plan.
Fluvi ekibi · Güncelleme: 9 Kasım 2026
Bütçe şablonu
Örnekten başla ve kendi rakamlarını yaz: adlar, tutarlar ve gruplar düzenlenebilir.
- ₺
- ₺
- ₺
- ₺
- ₺
- ₺
- ₺
- ₺
- ₺
- ₺
- ₺
- ₺
1. adım. Gelenini yaz
Net maaşın: kesintilerden sonra eline geçen. Ek gelirleri yalnızca düzenliyse ekle. Gelirin değişiyorsa son altı ayın en düşüğünü kullan: eksik kalmaktan iyidir artması.
2. adım. Sabit giderlerini listele
Her ay aynı tutarla tekrar edenler: kira veya konut kredisi, faturalar, internet, telefon, kredi taksitleri, sigorta, okul ücretleri ve abonelikler. Yıllık giderlere dikkat (kasko, trafik sigortası, MTV, emlak vergisi, üyelikler): her birini 12’ye böl ve o payı her ay kenara koy ki hazırlıksız yakalanmayasın.
3. adım. Değişken giderlerini tahmin et
Market, akaryakıt, dışarıda yemek, eğlence, giyim. Para en çok buradan kaçar, özellikle küçük günlük harcamalarla: kahve, atıştırmalık, paket servis ücreti. Son iki üç ayın banka ve kart ekstrelerine bak ve her kategorinin ortalamasını al.
4. adım. Önce kendine öde ve her kategoriye sınır koy
Ne kadar biriktireceğine karar ver ve maaş yatar yatmaz ayır, bir sabit gider daha gibi. Sonra: gelir − birikim − sabit giderler = değişken giderlere kalan. Bunu kategorilere her birine bir sınırla dağıt. Tutmuyorsa birikime dokunmadan önce değişkenleri kıs ve pazarlık edilebilecek sabitleri gözden geçir (telefon tarifesi, kullanmadığın abonelikler). Enflasyon yüksekken tutarları birkaç ayda bir güncelle.
5. adım. Kaydet ve her hafta gözden geçir
Bakmadığın bütçe işe yaramaz. Her harcamayı aynı gün kaydet (bir dakikadan az sürer) ve haftada bir her kategoride ne kadar harcadığına bak. Ay sonunda planla gerçeği karşılaştır ve sonraki ayı ayarla.
Net ₺40.000 maaşla örnek
Yukarıdaki şablonun başladığı örnek bu:
| Kategori | Bütçe |
|---|---|
| Birikim (önce kendine öde) | ₺4.000 |
| Kira | ₺14.000 |
| Faturalar (elektrik, su, doğalgaz) | ₺2.500 |
| İnternet ve telefon | ₺1.200 |
| Market | ₺7.000 |
| Ulaşım | ₺2.000 |
| Dışarıda yemek ve paket servis | ₺2.500 |
| Eğlence | ₺1.500 |
| Giyim ve kişisel bakım | ₺1.500 |
| Abonelikler | ₺500 |
| Yıllık giderler (sigorta, aidat…) | ₺1.800 |
| Beklenmedik giderler | ₺1.500 |
| Toplam | ₺40.000 |
Burada ihtiyaçlar (yıllık giderler ve beklenmedikler dahil) ₺30.000 ediyor; gelire oranı %75,0: 50/30/20 kuralındaki %50’nin çok üstünde; kira yüksekken bu çok yaygın. Bu yüzden istekler %15,0, birikim %10,0 düzeyinde kalıyor. Sana da aynısı oluyorsa maaş yetmediğinde ne yapacağına bak.
Sık yapılan hatalar
- Yıllık giderleri unutmak ve kaskonun ya da bir vergi ödemesinin bütün bir ayı bozmasına izin vermek.
- Gerçek değil ideal bir bütçe yapmak: dışarıda yemeğe hep ₺4.000 harcıyorsan ₺1.500 yazma; yavaş yavaş düşür.
- Beklenmediklere yer bırakmamak. Hep bir şey çıkar.
- “Artanı” biriktirmek: neredeyse hiç artmaz. Önce ayır.
- Kötü bir aydan sonra bırakmak: bütçe atılmaz, ayarlanır.
Tablo mu, uygulama mı?
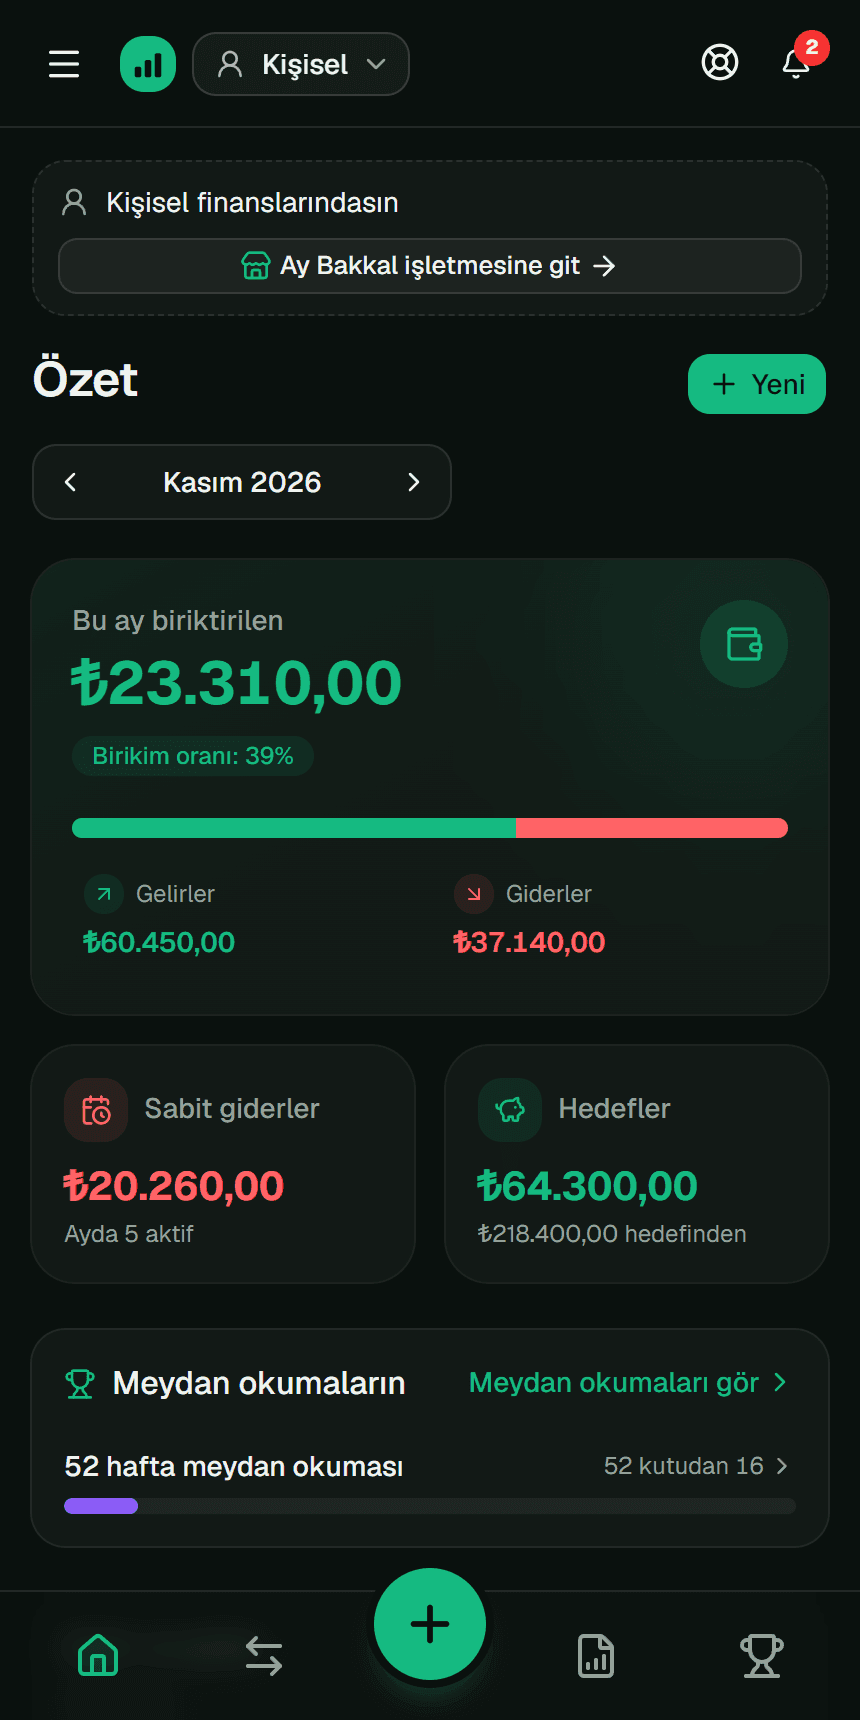
Güncel tutarsan bir Excel tablosu işini görür. Uygulama ise işi senin yerine yapar: telefondan saniyeler içinde kaydedersin, faturalarını hatırlatır ve grafikleri kendisi çizer. Önemli olan her gün açacağın aracı kullanmak. Somut bir birikim hedefi istersen 52 haftalık birikim meydan okumasını dene.
Bütçeni Fluvi’de çıkar
Kategoriye göre ve grafiklerle sınırsız gelir ve gider: ücretsiz. Vadesinden önce hatırlatmalı sabit giderler: 3 taneye kadar ücretsiz, Premium’da sınırsız.
Yaklaştığında uyarı veren kategori sınırları ve PDF ile Excel raporları: Premium.
Sık sorulan sorular
Her ay ne kadar biriktirmeliyim?
Yaygın bir ölçü gelirin %20’sidir (50/30/20 kuralı), ama bugün yapamıyorsan sabit %5 veya %10 ile başla ve yavaş yavaş artır.
Bir ay bütçeyi aşarsam?
Hangi kategoride olduğuna bak ve sonraki ay telafi et. Sürekli oluyorsa o sınırı yükselt, başka birini düşür: bütçen gerçek hayatına benzemeli.
Bütçemi ne sıklıkla gözden geçirmeliyim?
Her hafta hızlı bir bakış ve ay sonunda, planladığınla gerçekten harcadığını karşılaştıran tam bir gözden geçirme.
Çift olarak nasıl bütçe yaparız?
Gelirlerinizi toplayın, ortak giderlerde anlaşın ve her birinize kişisel harcama payı bırakın. Fluvi Premium ile her biriniz aynı finanslarda izinleri olan bir profile sahip olabilir.
İlgili rehberler
Bu rehber eğitim amaçlıdır ve kişiye özel finans danışmanlığı değildir. Rakamlar örnektir; durumuna göre uyarla. Ayrıntılar için bkz. Şartlar ve koşullar (İspanyolca).