Maaşını bölüştürmek için 50/30/20 kuralı
Ne olduğu, gelirinle nasıl hesaplanacağı ve rakamlar tutmazsa ne yapacağın.
Fluvi ekibi · Güncelleme: 9 Kasım 2026
50/30/20 hesaplayıcı
Her ay eline geçeni (net gelir) yaz ve nasıl bölüştüreceğini seç.
İhtiyaçlar · 50 %
₺20.000
Kira, faturalar, market, ulaşım, sağlık ve asgari ödemeler.
İstekler · 30 %
₺12.000
Dışarı çıkmak, paket servis, giyim, abonelikler ve tatiller.
Birikim ve borç · 20 %
₺8.000
Acil durum fonu, hedefler ve borçlarına ek ödemeler.
Kural nereden geliyor?
ABD’de Elizabeth Warren ve kızı Amelia Warren Tyagi’nin All Your Worth (2005) kitabıyla yaygınlaştı. Çekiciliği sadeliğinde: her lirayı takip etmek yerine sadece üç gruba bakarsın. Bir başlangıç noktasıdır, kanun değil.
Eline geçen maaşı kullan
Brüt maaşla değil, hesabına gerçekten yatanla çalış: gelir vergisi, SGK primi ve diğer kesintilerden sonra kalanla. Serbest çalışıyorsan veya gelirin değişiyorsa son altı ayın ortalamasını al ve ayırdığın vergileri çıkar.
Her grupta neler var
- İhtiyaçlar (%50), ne olursa olsun ödemen gerekenler: kira veya konut kredisi, elektrik, su, doğalgaz, market, ulaşım, sağlık, temel telefon ve internet, çocuk bakımı ve borçlarının asgari ödemeleri.
- İstekler (%30), hayatı güzelleştiren ama kısılabilenler: restoran ve paket servis, dışarı çıkmak, ihtiyaç olmayan giyim, dijital platformlar, tatiller ve hobiler.
- Birikim ve borç (%20): acil durum fonu, birikim hedefleri, emeklilik (BES), yatırım ve borçlarına yapılan ek ödemeler.
| Net maaş | İhtiyaçlar %50 | İstekler %30 | Birikim %20 |
|---|---|---|---|
| ₺25.000 | ₺12.500 | ₺7.500 | ₺5.000 |
| ₺40.000 | ₺20.000 | ₺12.000 | ₺8.000 |
| ₺60.000 | ₺30.000 | ₺18.000 | ₺12.000 |
Maaşım yetmiyorsa?
Çok yaygın bir durum: büyük şehirlerde kira tek başına net maaşın %40’ını veya fazlasını alabiliyor. İhtiyaçların %50’yi geçiyorsa vazgeçme, oranları ayarla: 60/30/10 veya 70/20/10 da işe yarar; yukarıdaki hesaplayıcıda deneyebilirsin. Enflasyon yüksekken dağılımını her birkaç ayda bir gözden geçir.
Önemli olan birikimin maaş günü ayırdığın sabit bir tutar olması, küçük de olsa, ve fırsat buldukça artırman. Birikimden önce isteklerine bak: para çoğu zaman farkına varmadan oradan kaçar.
Önce acil durum fonu
Yatırımdan önce %20’ni üç ila altı aylık ihtiyacın kadar bir yastık yapmak için kullan. Bir sürprizin (hastalık, işini kaybetmek, bir tamir) borca dönüşmesini engelleyen budur. Başlamak zorsa 52 haftalık birikim meydan okuması iyi bir giriş. Kuralı her gidere indirmek için aylık bütçeni çıkar.
Kuralı Fluvi ile uygula
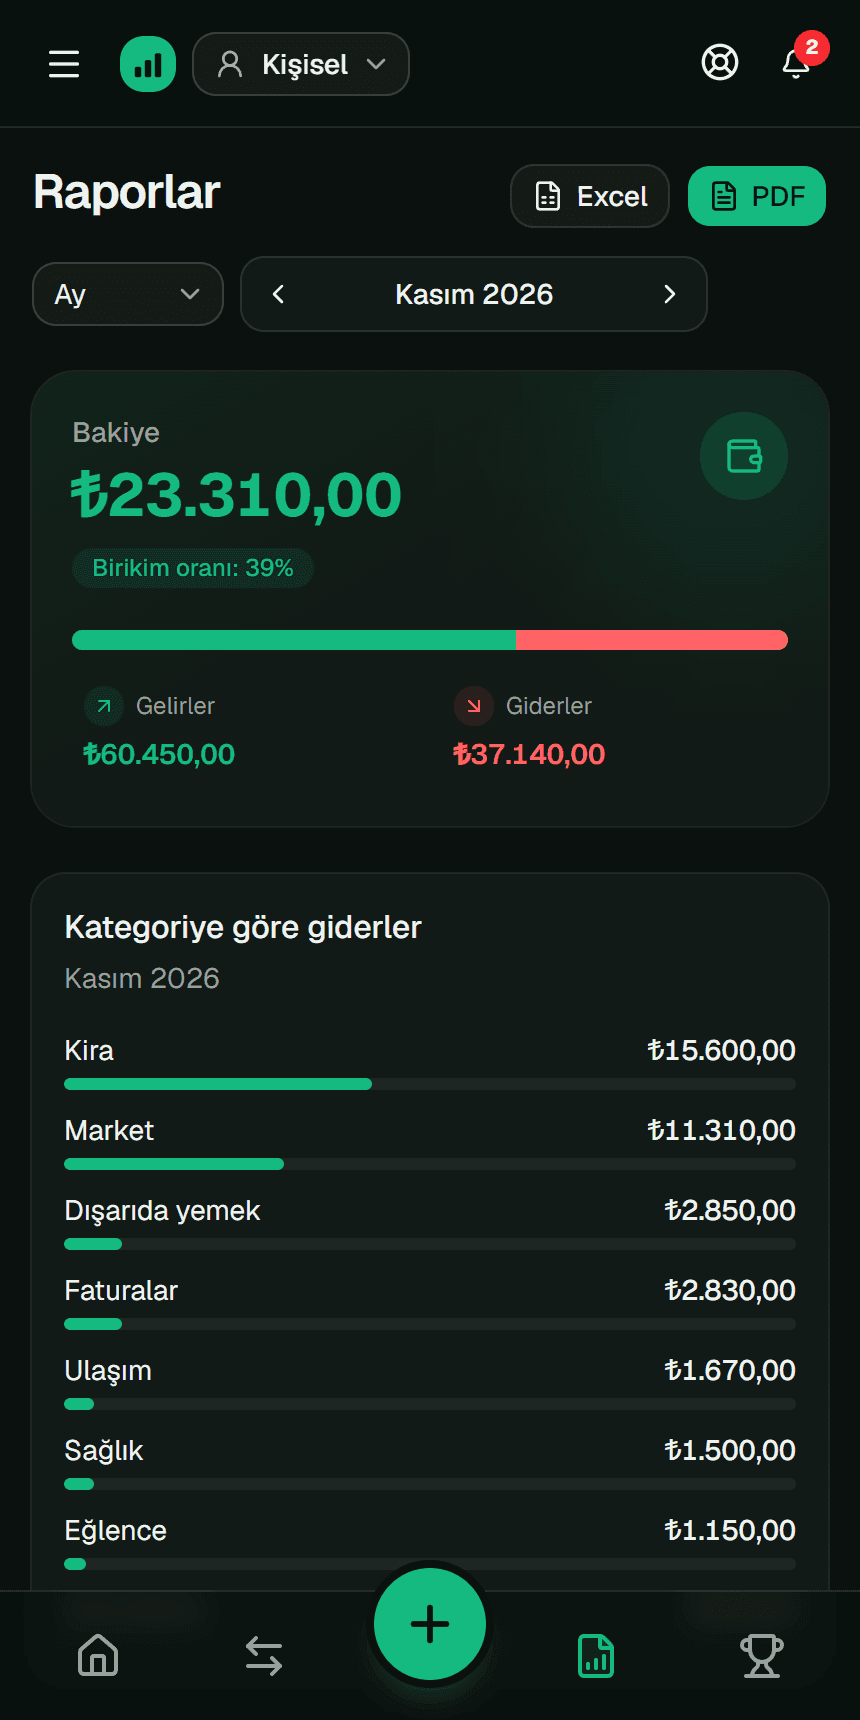
Gelir ve giderlerini kategoriye göre kaydet, Fluvi paranın nereye gittiğini grafiklerle göstersin, ücretsiz ve sınırsız.
Premium ile her kategoriye bir sınır koyar ve yaklaştığında haber alırsın. %20’n için birikim hedefleri oluştur: Ücretsiz plan iki tane içerir.
Sık sorulan sorular
Borçlar 50’ye mi, 20’ye mi girer?
Asgari ödemeler ihtiyaçlara (%50) girer. Borçtan daha erken kurtulmak için yaptığın ek ödemeler %20’ye girer.
Düşük gelirde işe yarar mı?
Evet, oranları ayarlayarak. Düşük gelirde ihtiyaçlar çoğu zaman %50’yi geçer; sabit %5 veya %10 biriktirerek başla ve fırsat buldukça artır.
Gelirim her ay değişiyorsa?
Temkinli bir gelirle (zayıf bir ay) planla ve üstünde kalan her şeyi doğrudan birikime gönder.
Çift veya aile için işe yarar mı?
Evet: hanenin net gelirlerini topla ve aynı şekilde böl. Fluvi Premium ile aynı finansları her kişiye bir profil ve izinlerle paylaşabilirsin.
İlgili rehberler
Bu rehber eğitim amaçlıdır ve kişiye özel finans danışmanlığı değildir. Rakamlar örnektir; durumuna göre uyarla. Ayrıntılar için bkz. Şartlar ve koşullar (İspanyolca).