Cách lập ngân sách hằng tháng trong 5 bước
Một kế hoạch đơn giản để biết tiền đi đâu và cuối tháng vẫn còn dư.
Bởi đội ngũ Fluvi · Cập nhật 9 tháng 11, 2026
Mẫu ngân sách
Bắt đầu từ ví dụ và thay bằng số của bạn: tên, số tiền và nhóm đều sửa được.
- ₫
- ₫
- ₫
- ₫
- ₫
- ₫
- ₫
- ₫
- ₫
- ₫
- ₫
- ₫
Bước 1. Ghi số tiền vào
Lương thực nhận: số tiền về tay sau các khoản khấu trừ. Chỉ cộng thu nhập thêm nếu nó đều đặn. Nếu thu nhập thay đổi, hãy dùng tháng thấp nhất trong sáu tháng gần đây: dư còn hơn thiếu.
Bước 2. Liệt kê chi phí cố định
Những khoản lặp lại mỗi tháng với cùng số tiền: tiền nhà hoặc tiền góp nhà, điện nước, internet, điện thoại, trả góp, bảo hiểm, học phí và các gói đăng ký. Cẩn thận với các khoản hằng năm (bảo hiểm xe, phí đăng kiểm, học phí đầu năm, quà Tết): chia mỗi khoản cho 12 và để riêng phần đó mỗi tháng để không bị bất ngờ.
Bước 3. Ước tính chi phí biến đổi
Đi chợ, xăng xe, ăn ngoài, đi chơi, quần áo. Đây là chỗ tiền “rò rỉ”, nhất là qua những khoản nhỏ hằng ngày: ly cà phê, món ăn vặt, phí giao đồ ăn. Xem lại sao kê ngân hàng, ví điện tử và thẻ của hai ba tháng gần nhất và lấy trung bình mỗi danh mục.
Bước 4. Trả cho mình trước và đặt hạn mức
Quyết định số tiền sẽ tiết kiệm và chuyển đi ngay khi nhận lương, như một khoản cố định nữa. Sau đó: thu nhập − tiết kiệm − chi phí cố định = phần còn lại cho chi phí biến đổi. Chia phần đó cho các danh mục, mỗi danh mục một hạn mức. Nếu không đủ, hãy cắt chi phí biến đổi trước và xem lại các khoản cố định có thể thương lượng (gói cước điện thoại, gói đăng ký không dùng) trước khi động vào tiền tiết kiệm.
Bước 5. Ghi chép và xem lại mỗi tuần
Ngân sách không ai nhìn thì không hiệu quả. Ghi mỗi khoản chi ngay trong ngày (chưa đến một phút) và mỗi tuần một lần xem mỗi danh mục đã tiêu bao nhiêu. Cuối tháng so sánh kế hoạch với thực tế và điều chỉnh cho tháng sau.
Ví dụ với lương thực nhận 12.000.000 ₫
Đây là ví dụ mà mẫu ở trên dùng sẵn:
| Danh mục | Ngân sách |
|---|---|
| Tiết kiệm (trả cho mình trước) | 1.200.000 ₫ |
| Tiền nhà | 3.500.000 ₫ |
| Điện nước | 700.000 ₫ |
| Internet và điện thoại | 300.000 ₫ |
| Đi chợ | 2.500.000 ₫ |
| Xăng xe, đi lại | 600.000 ₫ |
| Ăn ngoài và đặt đồ ăn | 1.000.000 ₫ |
| Giải trí | 400.000 ₫ |
| Quần áo và chăm sóc bản thân | 400.000 ₫ |
| Gói đăng ký | 100.000 ₫ |
| Chi phí hằng năm (bảo hiểm, học phí…) | 500.000 ₫ |
| Phát sinh | 800.000 ₫ |
| Tổng | 12.000.000 ₫ |
Ở đây phần thiết yếu (kể cả chi phí hằng năm và phát sinh) là 8.900.000 ₫, tức 74,2% thu nhập: cao hơn nhiều so với 50% của quy tắc 50/30/20, điều rất thường gặp khi tiền nhà đắt. Vì vậy phần mong muốn chỉ còn 15,8% và tiết kiệm 10,0%. Nếu bạn cũng như vậy, hãy xem làm gì khi lương không đủ.
Những lỗi thường gặp
- Quên chi phí hằng năm để rồi tiền bảo hiểm xe hay học phí làm hỏng cả một tháng.
- Lập ngân sách lý tưởng thay vì thực tế: nếu bạn luôn tiêu 1.800.000 ₫ cho ăn ngoài, đừng ghi 600.000 ₫; hãy giảm dần.
- Không chừa chỗ cho khoản phát sinh. Lúc nào cũng có chuyện bất ngờ.
- Tiết kiệm “phần còn dư”: hiếm khi còn dư. Hãy để riêng trước.
- Bỏ cuộc sau một tháng tệ: ngân sách thì điều chỉnh, không vứt đi.
Bảng tính hay ứng dụng?
Bảng tính dùng được nếu bạn cập nhật đều. Ứng dụng làm thay bạn phần việc đó: ghi bằng điện thoại trong vài giây, nhắc các hóa đơn và tự vẽ biểu đồ. Quan trọng là dùng công cụ bạn sẽ mở mỗi ngày. Và nếu muốn một mục tiêu tiết kiệm cụ thể, hãy thử thử thách tiết kiệm 52 tuần.
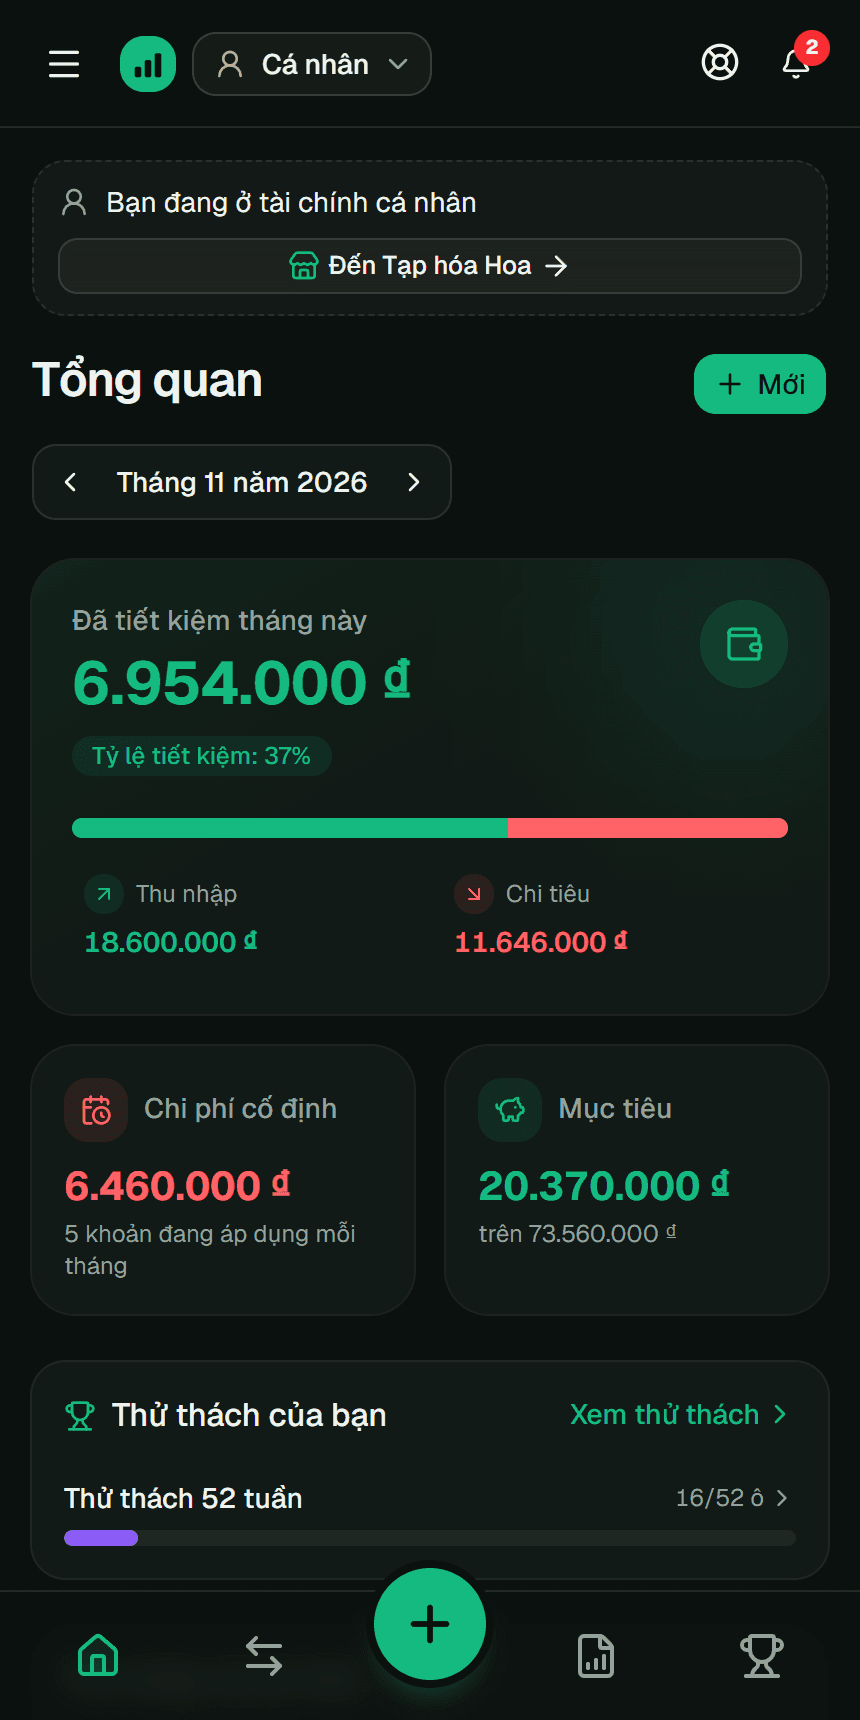
Lập ngân sách với Fluvi
Thu nhập và chi tiêu không giới hạn, theo danh mục và có biểu đồ: miễn phí. Chi phí cố định có nhắc trước hạn: miễn phí tối đa 3 khoản, không giới hạn với Premium.
Hạn mức theo danh mục có cảnh báo khi sắp chạm, và báo cáo PDF và Excel: Premium.
Câu hỏi thường gặp
Mỗi tháng nên tiết kiệm bao nhiêu?
Một mốc phổ biến là 20% thu nhập (quy tắc 50/30/20), nhưng nếu hiện tại chưa được, hãy bắt đầu với 5 hoặc 10% cố định và tăng dần.
Nếu một tháng tôi tiêu lố thì sao?
Xem lố ở danh mục nào và bù lại vào tháng sau. Nếu cứ lặp lại, hãy tăng hạn mức đó và giảm một danh mục khác: ngân sách phải giống cuộc sống thật của bạn.
Bao lâu nên xem lại ngân sách một lần?
Xem nhanh mỗi tuần và xem kỹ vào cuối tháng, so sánh kế hoạch với số tiền đã thật sự tiêu.
Vợ chồng lập ngân sách thế nào?
Cộng thu nhập của hai người, thống nhất các khoản chi chung và chừa một phần chi tiêu riêng cho mỗi người. Với Fluvi Premium, mỗi người có thể có hồ sơ riêng, kèm quyền, trong cùng một tài chính.
Hướng dẫn liên quan
Hướng dẫn này là nội dung giáo dục, không phải tư vấn tài chính cá nhân. Các con số chỉ là ví dụ; hãy điều chỉnh theo hoàn cảnh của bạn. Chi tiết xem tại Điều khoản và điều kiện (tiếng Tây Ban Nha).